来源 :产业链极光2026-09-04
中国核电上半年的压力,落在收入、利润和利润率三处。公司营业收入383.98亿元,同比下降6.28%;归母净利润36.41亿元,同比下降35.74%。收入降幅不算同量级扩大,利润却明显收缩,说明问题不止是少发电。
更直接的传导来自三条经营线:核电大修增加压住发电量,市场化电价下降减少发电收入,核电大修费用和新能源折旧费用又推高营业成本。发电、价格、成本同时变化,利润表自然更敏感。
利润压力先到总表
公司层面的利润率已经把这种压力显现出来。上半年毛利率为36.47%,同比下降8.82pct;净利率为18.51%,同比下降8.58pct。收入下降之外,单位收入能留下的利润也在变少。
毛利率下行通常意味着业务端承受了更硬的成本或价格变化。中国核电这里的来源较清楚:电量减少削弱收入基础,市场化电价下降压低发电收入,大修和折旧费用增加则把成本端抬高。
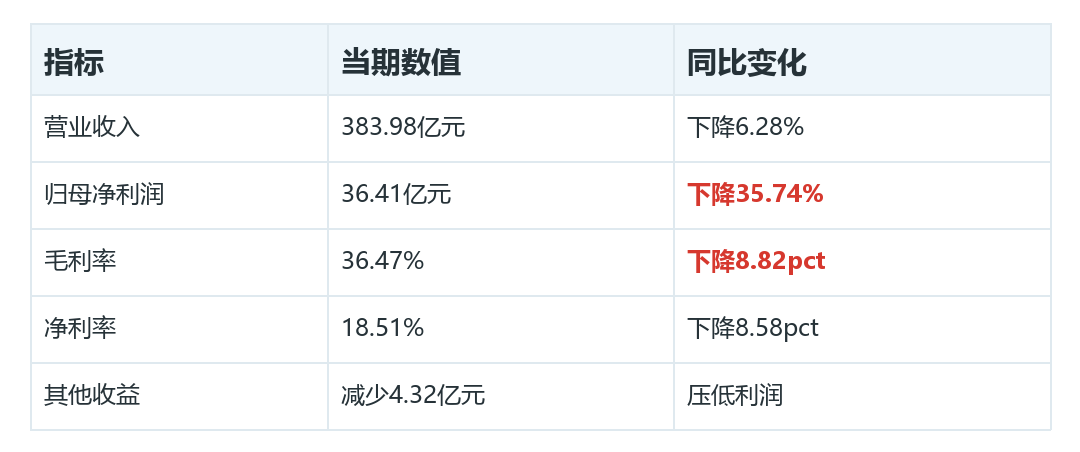
利润表仍有缓冲项,但力度有限。其他收益同比减少4.32亿元继续压低利润;管理费用同比减少2.64亿元,所得税费用同比减少6.39亿元,对冲了一部分压力,却没有改变盈利收缩的方向。
核电大修压住毛利
核电仍是公司收入的主体。上半年核电发电量979.72亿千瓦时,同比下降1.89%;核电业务收入307.90亿元,同比下降6.08%。电量小幅下降叠加电价压力,核电收入端已经跟着收窄。
大修影响在子公司之间并不均匀。福清、江苏、海南核电发电量均同比下降,相关子公司净利润也同比减少;漳州核电发电量增长,秦山和三门受益于大修损失减少,只能抵掉一部分压力。核电板块承压并非单一机组扰动,而是多家子公司的运行节奏一起变化。
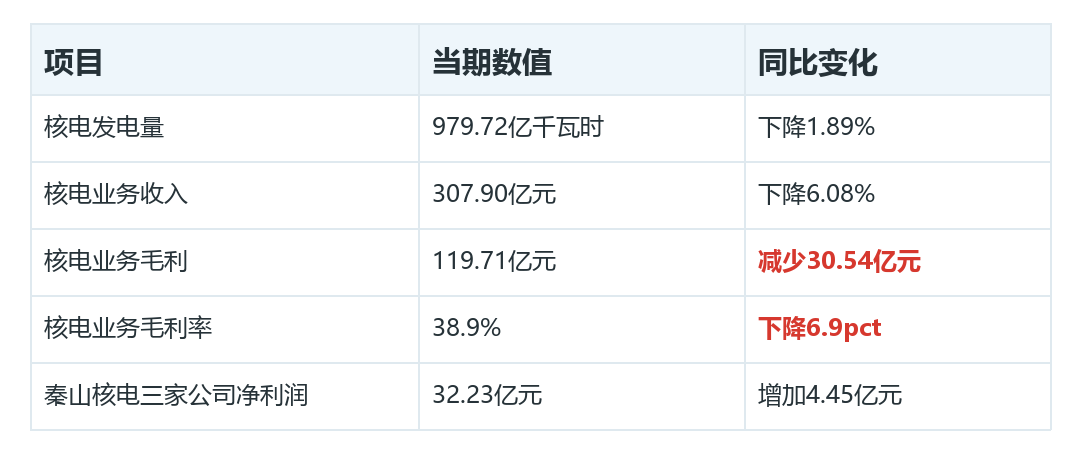
核电业务毛利降至119.71亿元,同比减少30.54亿元;毛利率降至38.9%,同比下降6.9pct。这组变化说明,大修不只是影响电量,还会通过检修费用把毛利空间压窄。
新能源装机没有带来利润
新能源板块的矛盾在于规模还在扩张,发电结果却没有同步改善。上半年新能源发电量216.97亿千瓦时,同比下降1.00%;其中风电同比下降6.09%,光伏同比增长3.46%。风光方向不同,也说明板块压力来自整体消纳和价格条件。
装机端给出的信号相反。截至6月底,公司新能源装机容量3500.44万千瓦,较2025年末增加136.34万千瓦。新增容量进入资产端后,若消纳和电价承压,折旧成本会更快反映到利润表。
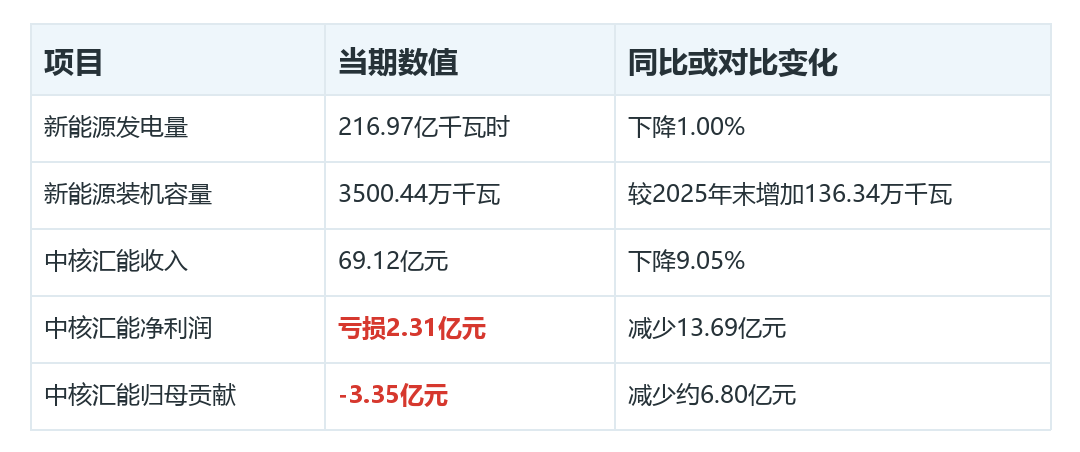
中核汇能上半年的结果更直接:收入69.12亿元,同比下降9.05%;净亏损2.31亿元,较上年同期减少13.69亿元。其对归母净利润贡献从正转负,同比减少约6.80亿元,新能源由增量资产变成当期拖累。
缓冲项难改主压力
公司利润承压的共同点,是发电资产的收入弹性变弱、成本刚性变强。核电侧有大修和电价,新能源侧有亏损和负贡献;两端传导到利润表,最终都表现为毛利率和净利率下行。这种压力不是一个费用项目能解释,而是业务端结果一起变化。
中核汇能从正贡献转为负贡献,改变了新能源板块在公司利润里的位置。其亏损和利润减少说明,新能源板块的当期表现已经受消纳、电价和折旧节奏约束,容量扩张没有直接变成利润改善。贡献方向的变化,比单看收入更能说明板块压力。
因此,中国核电上半年的核心变化不是单一费用扰动,而是核电大修、量价压力和新能源成本同时压低盈利质量。管理费用和所得税的下降提供了一些缓冲,主要压力仍集中在发电量、价格和成本三项经营变量。