安徽又一家永辉超市宣布闭店!
01.
2026年10月31日,安徽永辉商业管理有限公司阜阳吾悦广场分公司发布停业通知:因门店经营策略调整,该店将经营至2026年11月30日止,12月1日正式停止营业。
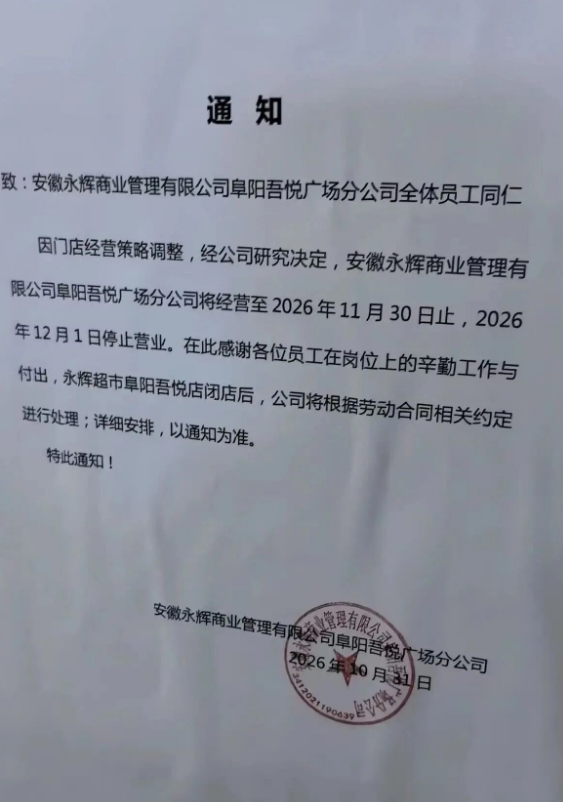
闭店后,公司将根据劳动合同相关约定对员工进行处理。
阜阳吾悦广场2020年9月开业,永辉超市作为主力店引入,至今运营约六年。对于一家大型商超而言,六年并不算长。
但如果把视线从阜阳这一家店拉远,放到安徽全省的版图上看,它的停业并不是一个孤立事件,而是一条已经持续了两年的收缩曲线上的一个最新节点。
梳理永辉近年来在安徽的门店动态,节奏清晰可见。
在合肥,闭店最为密集。
2025年,永辉在合肥关闭了约10家门店,包括庐阳区明发商业广场店、蜀山区天鹅湖万达店、包河区马鞍山南路店、肥东县禹洲中央广场店等。
在铜陵,永辉铜陵万达广场店于2026年4月停业。在阜阳,除了吾悦广场店,东湖购物中心店等也相继停业。在宿州、在太和,类似的门店调整也在同步发生。
从工商信息可以看到更确切的落地:安徽永辉超市有限公司肥西水晶城分公司、肥东禹洲中央广场分公司、宿州淮海路万达广场分公司等多家分支机构,在2026年上半年相继完成注销。
从皖北到皖南,从省会合肥到地市县域,永辉在安徽的门店网络正在经历一轮系统性的收缩。它退出的不是某个特定的商圈,而是过去十几年里以大卖场形态广泛铺开的多个区域节点。
02.
安徽的闭店潮,首先是永辉全国战略调整的区域投射。
永辉自2021年以来连续五年亏损,累计亏损超过120亿元。
2025年,永辉关闭了381家与未来战略定位不相符的门店,同时调改315家。门店总数从高峰期的千余家缩减至2026年三季度末的383家。
闭店是有代价的。资产报废、人员补偿、租赁违约赔偿,这些都是实打实的成本。但闭店的目的是止损和聚焦。
2026年前三季度,永辉归母净利润回升至1.70亿元,实现同比扭亏;调改门店占比达到88.3%,自有品牌销售占比提升。
永辉管理层将2026年定调为“休养生息”,不再进行大范围闭店。
因此,阜阳吾悦店的关闭,属于这一轮全国性闭店周期的尾声动作。
但在安徽,它之所以引发更广泛的关注,是因为这里恰恰是永辉过去重点布局、且竞争最为激烈的区域市场之一。
更深层的原因在于大卖场业态本身的式微。
传统大卖场依靠“大而全”的商品结构、低廉的进场费和通道费来获取利润。但随着即时零售的普及、社区折扣店的崛起、以及消费者对生鲜品质和购物效率要求的提升,动辄上万平米、上万SKU的大卖场,在租金成本、人力成本和客流分流的三重挤压下,坪效持续走低。
永辉在合肥天鹅湖万达、明发广场等店的关闭,本质上是这种业态在一个个具体商业节点上的退潮。
03.
跳出永辉看安徽,会发现一个更宏观的趋势:旧业态在退场,新业态在进场。安徽的零售格局,正在经历一次结构性的重塑。
当永辉、家乐福等传统大卖场收缩阵线时,另外几股力量正在加速填补空白。
一是会员制仓储超市
山姆合肥经开首店自开业以来人气持续旺盛,二店选址历经多轮传闻后,目前信号指向庐阳阜阳北路地块,相关商业地块已挂牌。这类业态精准承接了中产家庭对高品质、高性价比商品的需求。
二是新零售与生鲜电商
盒马在合肥持续加密网点,覆盖多个核心商圈和社区;叮咚买菜安徽总部已签约入驻蜀山区,即时配送网络进一步下沉;全球硬折扣巨头奥乐齐(ALDI)安徽总部也已落户蜀山,首批门店即将开出。这些业态以更小的面积、更近的距离、更快的配送,切走了大卖场原本赖以生存的日常生鲜和快消品消费。
三是本土力量的深耕
安徽本土的商超企业(如徽商红府等)以及生鲜传奇等社区生鲜店,在缝隙中稳扎稳打,通过社区化、便利化构筑护城河。
永辉在安徽的退,与山姆、盒马、奥乐齐、叮咚买菜在安徽的进,构成了安徽商业演进的一体两面。传统大卖场提供的“一站式囤货”价值,正在被细分为“会员店的品质精选”“即时零售的半小时达”“折扣店的极致性价比”以及“社区店的贴身便利”。