曾经撑起股份制银行半壁江山的零售贷款,今年上半年出现全面收缩。
截至2026年6月末,已披露半年报的10家上市股份制银行个人贷款余额较年初全部下降,没有一家实现正增长。细分赛道来看,信用卡贷款几乎全线收缩,房贷余额也在下跌。
存款端却走出了完全相反的曲线。上半年,10家股份行个人存款全部增长:招商银行以4.42万亿元继续居首,渤海银行、浙商银行增速均超过10%。
上半年以零售见长的两家股份行,表现相对亮眼。平安银行守住了贷款规模,个人贷款半年仅减少3.21亿元,降幅0.02%,招行则在个人贷款减少约402亿元的同时,做大了超过1.3万亿元零售AUM。
此外,同为10万亿级体量相近的中信银行和兴业银行,表现差距明显。上半年中信银行个人贷款降幅和不良率升幅更小,零售AUM增速却达到兴业的两倍以上。
零售贷款集体收缩
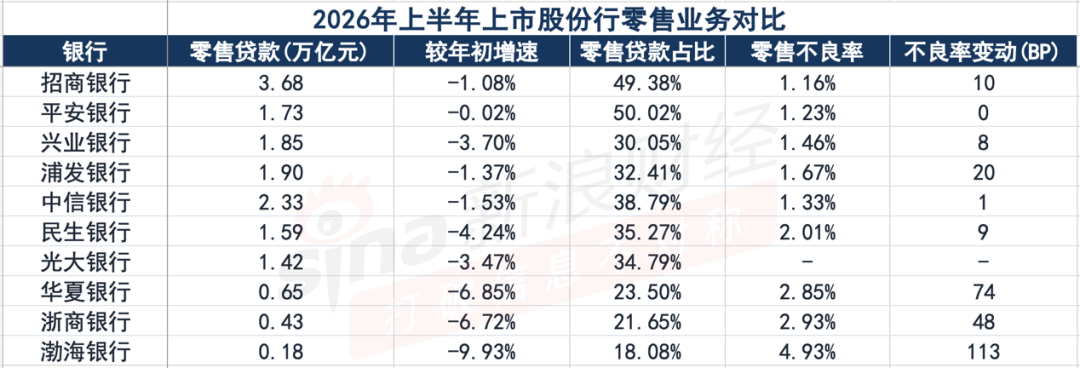
从绝对规模看,截至2026年6月末,招商银行个人贷款余额为3.68万亿元,在10家银行中居首;中信银行个人贷款余额2.33万亿元,位居第二;浦发银行、兴业银行、平安银行和民生银行处于1.59万亿元至1.90万亿元之间。渤海银行只有1837.60亿元,不到招行的二十分之一。
从个人贷款占全部贷款的比重看,股份行大致可以分为四档。平安和招行分别为50.02%和49.38%;中信、民生、光大、浦发和兴业处于30%至40%之间;华夏和浙商处于20%至30%之间;渤海银行最低,为18.08%。
但是,把不良率放在一起看,部分银行的余额收缩并没有换来风险指标的改善。
在披露零售贷款不良率的9家银行中,只有平安银行与2025年末持平,其余8家均有所上升。上升幅度较小的是中信、兴业、民生和招行,分别增加1个、8个、9个和10个基点;浦发增加20个基点。浙商和华夏分别增加48个和74个基点;渤海银行升幅最大,增加113个基点。
平安银行是上半年调整中少数同时稳住规模和风险的银行。该行个人贷款余额1.73万亿元,半年只减少3.21亿元;个人贷款不良率保持在1.23%,也是股份行中唯一没有上升的一家。该行在半年报中称,通过升级风险模型、细化客户分类和优化资产结构,推动优质资产投放。
行长冀光恒在中期业绩会上则将零售经营概括为“筑底企稳”,并表示将着力稳定规模、优化结构,提高风险定价水平,推动中收益产品扩量提质。上半年,该行零售金融业务营业收入315.71亿元,同比增长1.58%。
招行的1.16%的不良率为所有股份行中最低。
招行行长王小青在中期业绩交流会上表示,在个贷风险阶段性处于高位的情况下,招行“不简单地追求规模扩张”,并进一步淡化对零售信贷规模增长的要求,将更多注意力放在质量和结构上。不过,他同时强调,不能因为市场阶段性变化,就丢掉招行长期积累的零售优势。
华夏银行个人不良率达到2.85%。华夏银行管理层在业绩说明会上承认,当前资产质量主要指标与可比同业相比仍有差距,并称加大贷款减值计提是“加速出清、化解风险的战略选择”。
渤海银行升至4.93%,不良率最高且上升最快,而且该行的个人贷款降幅最大。贷款分母在缩小,存量风险却没有同步退去,消化风险仍可能是渤海银行未来一段时间的主要任务。
房贷失速,信用卡集体瘦身
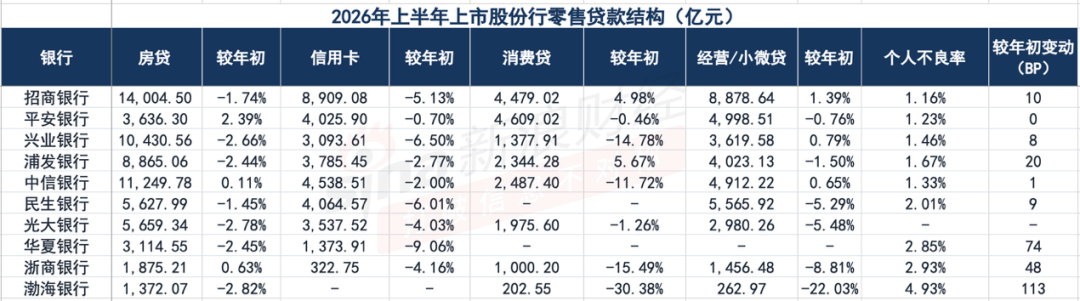
从个人贷款细分赛道看,住房按揭仍是股份行最重要的零售资产。
招行、兴业和中信的住房贷款余额均超过万亿元,分别为1.40万亿元、1.04万亿元和1.12万亿元。但三家银行中,只有中信较年初微增0.11%;招行下降1.74%,兴业下降2.66%。其他银行中,平安和浙商实现增长,增幅分别为2.39%和0.63%,但两家房贷余额分别只有3636.30亿元和1875.21亿元;其余银行均有所下降。
信用卡的收缩更加整齐。
招行信用卡贷款余额8909.08亿元,规模仍然最大,但较年初下降5.13%;平安下降0.70%,中信下降2.00%,浦发下降2.77%,光大下降4.03%,浙商下降4.16%,民生下降6.01%,兴业下降6.50%,华夏下降9.06%。
信用卡余额普降,一方面与居民消费和透支需求偏弱有关,也反映出银行正在主动调整客群和风险偏好。
近年来,监管持续要求银行清理长期睡眠卡,改变以发卡量和客户数量为导向的经营方式,加强资金用途、合作机构和分期收费管理。2026年实施的个人贷款综合融资成本明示规定,要求将贷款利息、分期费用等统一纳入年化综合融资成本,依靠高息费覆盖风险的空间进一步收窄。
兴业银行首席风险官赖富荣在中期业绩会上表示,目前零售贷款“仍处于风险的释放周期”;虽然预计下半年信用卡不良生成规模会较上半年下降,但全年信用卡新发生不良和不良率仍可能高于去年。
消费贷赛道则出现明显分化,招行和浦发相关贷款实现增长。
上半年,招商银行消费贷余额4479.02亿元,较年初增长4.98%;浦发银行“消费贷款及其他”余额2344.28亿元,增长5.67%。其余披露数据的股份行中,平安和光大分别小幅下降0.46%和1.26%,中信、兴业、浙商的消费贷余额均下降10%以上,渤海银行更是大幅下降30.38%。
经营贷和小微贷款方面,只有招行增长超过1%,兴业和中信分别微增0.79%和0.65%;平安、浦发、民生、光大、浙商和渤海均有不同程度下降。
零售存款、AUM普遍增长
与个人贷款全部下降形成明显对比的是,上半年10家股份行个人存款均实现增长;披露可比数据的银行,零售AUM也全部上升。
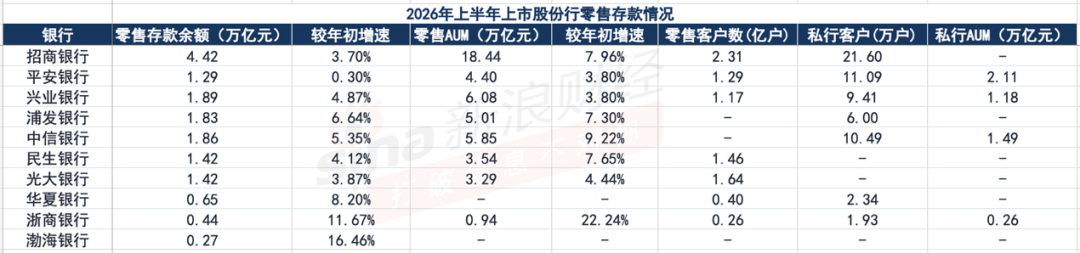
从规模看,招行个人存款超过4万亿元,兴业、中信和浦发超过1.8万亿元。增速方面,渤海和浙商分别增长16.46%和11.67%,华夏增长8.20%,浦发增长6.64%,中信和兴业分别增长5.35%和4.87%。
浙商银行在业绩会上解释了存款增长态势乐观的原因。该行副行长周伟新表示,浙商银行正坚持“零售优先”,推进零售“6+1”体系建设,并抓住财富管理市场机遇。负债端则通过结算、代发等业务沉淀低成本活期存款。上半年,浙商银行个人活期和通知存款等低成本存款日均余额较年初增长21.76%,个人存款付息水平明显下降。
平安在零售存款端表现却十分平淡,上半年个人存款余额1.29万亿元,较年初只增长0.3%,是10家股份行中最低的;零售AUM增长3.8%,也低于多数股份行。
除华夏和渤海没有披露AUM数据外,其余8家银行的零售AUM均较年初增长。兴业、中信和浦发处于5万亿元至6万亿元之间,平安为4.40万亿元,民生和光大分别为3.54万亿元和3.29万亿元。浙商银行AUM规模为9417.07亿元,但较年初增长22.24%,在已披露银行中增速最高;中信增长9.22%,招行增长7.96%,民生增长7.65%,浦发增长约7.3%。
中信银行在半年报中提出,要形成“财富管理驱动牵引、零售信贷协同支撑”的新零售格局。上半年的数据与这一方向基本吻合:该行个人贷款下降1.53%,消费贷下降11.72%,零售AUM却增长9.22%至5.85万亿元。
私行客户数量仍在增长。截至6月末,招行私行客户达到21.6万户,较年初增长约8.4%;平安和中信分别达到11.09万户和10.49万户,分别增长5.0%和8.58%;浦发私行客户突破6万户,增长8.9%。
此外,仅有4家银行披露了私行AUM数据。其中,平安私行客户AUM达到2.11万亿元,占该行零售AUM接近一半,较年初增长6%;中信私行客户月日均AUM为1.49万亿元,增长9.36%。在贷款需求整体走弱的情况下,高净值客户带来的理财、基金、保险和信托需求,是股份行稳住零售收入的重要支点。
从半年报看,各家的应对路径有所不同。平安暂时稳住了贷款规模和不良率,招行凭借客户、存款和AUM基础获得更厚的缓冲,中信开始表现出从零售信贷向财富管理倾斜的趋势。相比之下,渤海、华夏和浙商的贷款降幅及不良率变化更值得警惕。