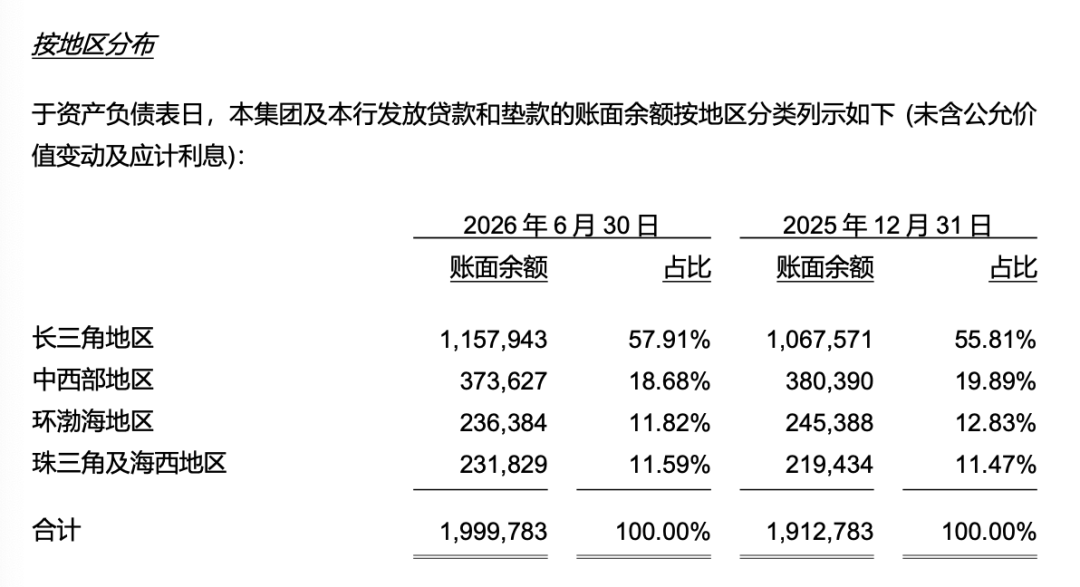
全行贷款上半年净增874亿元,长三角地区一个分部就多出了903.72亿元。两相折算,新增信贷流向单一区域的占比超过了100%,原因很简单:剩下三个大区(中西部地区、环渤海地区、珠三角及海西地区)加在一起,是负增长。
浙商银行半年报显示,总资产3.70万亿元、较年初增长6.17%,归母净利润78.24亿元、同比增长2.05%,公司贷款不良率1.01%、较上年末下降0.09个百分点。就该行披露的总量指标而言,各项数据均在股份制商业银行的合理波动区间内,符合行业整体走势:上半年上市股份行普遍呈现营收微降、利润低个位数增长、资产质量平稳的格局,浙商银行的表观表现与其基本一致。
这一系列数据表观平稳之下,分部数据呈现了另一种图景。按该行“按地区分布”表披露,上半年四区分部贷款合计较上年末净增870亿元,其中长三角单一分部即增加903.72亿元,按同一张表测算,单一分部吸收的新增信贷已超过全行净增量,其余三个分部合计为净减少。
财报还披露了两项同样值得关注的变化:个人贷款不良率升至2.93%、较年初上升0.48个百分点;拨备覆盖率155.85%,较上年末仅微升0.48个百分点,距140%的监管下限只剩约16个百分点的缓冲空间。增量向单一区域集中、零售资产质量劣变、风险抵补趋薄,三组数据共同勾勒出这家银行当前的风险画像:信贷投放的区域集中度、资产质量的结构性压力与风险抵补能力之间,正呈现方向相反的变化。。新增信贷投向长三角贡献超100%增量
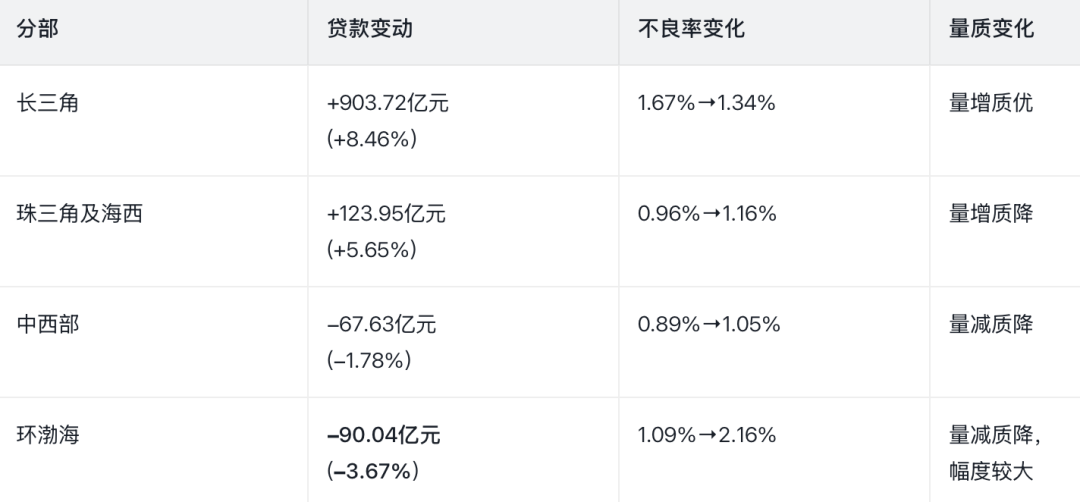
浙商银行在财报中按地区分部披露贷款投放与资产质量,全国业务划分为长三角、珠三角及海西、中西部、环渤海四个分部。将“按地区分布”表与“分部不良率”数据对照,可以同时观察两个维度:一是各分部贷款余额在上半年增减方向与幅度,二是不良率在同一期间的变动轨迹。这两个维度合起来,能看出资金流向与风险变化是否同向,哪个分部在获得增量投放、其资产质量是改善还是恶化,以及是否存在投放收缩而风险抬升的分部。四区分部的披露数据如下:
需要首先澄清的是,“长三角地区”是浙商银行财报中口径。按半年报的划分,该分部由三部分构成:总行本级、两家子公司(浙银金租、浙银理财),以及杭州、宁波、温州、绍兴、舟山、金华、上海、南京、苏州、合肥十地的一级分行,分行网络横跨沪苏浙皖四省市。
这一构成有两点值得留意。其一,十家分行中浙江省内占六席,沪苏皖占四席,该分部虽以“长三角”为名,实际以浙江为大本营,地理重心与通常理解的“三省一市”并不相同;其二,总行本级与金租、理财两家子公司并入此分部,意味着分部资产中有一部分并不对应具体区域的信贷投放,总行口径的资金业务、租赁与理财资产记在长三角名下,是该分部贷款规模显著高于其他分部的口径性原因之一。后文对分部增量的解读,均以这一口径为前提。
四个分部的数据呈现出两种不同的组合。其一是量增组合:长三角量增质优,珠三角及海西量增质降,两者均获得新增投放,资产质量走向却相反。其二是量减组合:中西部与环渤海贷款同步收缩,不良率均有抬升,其中环渤海偏离幅度最大,不良率由1.09%升至2.16%,贷款同期减少90.04亿元,缩量与风险恶化同向出现。
需要特别指出的是,这一组合本身并不必然指向主动收缩:不良上升会经由核销与压降侵蚀余额,缩量也可能是风险处置的结果而非原因。要区分这两种可能,同业对照是可用的标尺:同处环渤海区域、面对相近区域环境的中信银行(中信金租被列为该区域,但中信银行不包含沈阳分行),同期贷款增加429.02亿元,不良率由1.38%降至1.35%。兴业银行在环渤海地区同期贷款增加474.95亿元,不良率则从0.63%增至0.85%。
相近区域、行业下的方向分歧意味着,若将缩量归因于区域环境,则难以同时解释同业在同区域的反向变动;更合理的解读是,银行自身因素在其中有明显参与。
同时应当指出,这并非一次全面收缩。珠三角及海西仍实现5.65%的增量投放,说明资源调整是结构性的:投放向部分区域集中,而非各区域同步收缩。更准确的概括是,新增信贷高度集中于资产质量改善的单一分部。
这一取向也非上半年的新变化:据券商中国统计,截至2025年末该行长三角资产规模占全行比重已达93.66%,在15家全国性商业银行中居首。需留意此处的93.66%为资产口径,与本文讨论的贷款口径并不等同,但方向一致。本期增量分布可视为这一长期路径的延续。
营收端同样呈现出向长三角集中的迹象。长三角实现营业收入222.69亿元,同比增长11.68%,占比66.96%;环渤海、珠三角及海西、中西部则分别下降20.63%、20.52%、13.18%,三区合计减少约23.21亿元。
但有两点需要在此声明。其一,长三角分部含总行本级及浙银金租、浙银理财,其收入占比不能完全等同于区域实体经营的贡献。其二,此处营收降幅为同比口径,与贷款数据的较上年末口径不同,两者不宜直接混同比较;且三区收入降幅均在一至两成之间,若此格局延续,集团收入的区域集中度将进一步上升,这与分散风险的审慎原则之间存在一定张力,需在整体风险评估中予以权衡。资产质量拆解零售不良率升至2.93%
公司贷款不良率1.01%、较上年末下降0.09个百分点,是上半年资产质量数据中较为突出的改善,但其成因需要拆解后评估。公司不良余额由146.46亿元降至144.96亿元,仅减少1.50亿元;同期公司贷款余额14,367.66亿元、较上年末增长7.91%,分母扩张对比率形成稀释;上半年贷款核销58.07亿元、转让75.01亿元,合计133.08亿元的处置力度直接移出了存量不良;剔除分母扩张与处置移出两项因素后,源自存量风险自然收敛的改善贡献有限。因此,仅以一个百分点的变化评判该项改善,容易高估其质量。
行业层面的信号也非全面向好:制造业不良率由1.32%升至1.48%,租赁和商务服务业由0.40%升至0.56%,住宿和餐饮业由0.52%升至0.96%;房地产、批发和零售业等前期高风险行业虽有所改善,但担保结构的变化提示新增投放的风险缓释在边际走弱,抵押贷款占比较上年末下降3.66个百分点至38.18%,余额减少368.02亿元,保证类与信用类占比同步抬升。
然而,对公端的上述风险迹象并非上半年报表的主要压力来源。压力集中于零售:个人贷款不良率2.93%、较上年末上升0.48个百分点,不良余额127.01亿元、增加13.23亿元。横向看,中信银行个人贷款不良率1.33%、仅上升0.01个百分点,其中住房按揭不良率0.42%;兴业银行零售不良率0.92%、处于同业较好水平。在股份制同业样本内,浙商银行零售账簿的不良水平较高、恶化幅度也较大。
零售风险抬升的同时,三项组合层面的先导指标同步向上:关注类贷款较上年末增加87.10亿元至539.23亿元、关注贷款率2.69%,高出中信银行(1.68%)与兴业银行(1.72%)近一个百分点;逾期贷款增加30.05亿元、逾期率由1.81%升至1.89%;重组贷款增加36.11亿元至191.42亿元、占比0.96%。关注、逾期、重组三项齐升,通常预示后续数个季度将有更多账面正常资产向下迁徙。风险抵补与资本约束拨备覆盖率155.85%
资产质量的结构变化最终反映在风险抵补指标上。期末拨备覆盖率155.85%、较上年末上升0.48个百分点,较2024年末的178.67%则累计下降约23个百分点;贷款拨备率2.12%。浙商银行适用的监管标准为拨备覆盖率140%、贷款拨备率2.1%,当前指标满足监管要求,但较2024年末累计下降约23个百分点,缓冲层的收窄趋势值得留意。在不良余额、关注类与逾期贷款同步上升的背景下,同等幅度的资产质量波动对利润的侵蚀程度,将高于缓冲更厚的同业。
减值计提的节奏选择放大了上述缓冲差异。上半年该行计提减值损失131亿元、同比下降1.56%,其中金融投资一项由上年同期计提18.03亿元转为净转回21.25亿元,一正一反近40亿元的摆动,是当期归母净利润维持2.05%正增长的重要支撑。同期兴业银行的取向相反:计提资产减值损失325.12亿元、同比增长7.93%,归母净利润随之下降4.66%。面对相近的息差环境,一家以转回平滑当期利润,一家以多提增厚缓冲,两种计提策略对后续报表轨迹的影响,需要在后续报告中持续观察。
资本端的约束同样显性。截至上半年末,浙商银行期末核心一级资本充足率8.37%,在上市股份制银行中处于偏低区间,同期华夏银行(8.84%)、浦发银行(9.05%)、中信银行(9.37%)、民生银行(9.42%)、兴业银行(9.43%)、光大银行(9.67%),更远远低于招商银行(14.07%),仅与渤海银行持平(8.37%)。
8月7日,浙商银行完成300亿元无固定期限资本债券发行,前票面利率1.95%,每5年调整一次。该票面利率与该行存量永续债3.85%的利率之间存在约190个基点的利差,其中既包含近两年无风险利率中枢下移的贡献,也包含市场对该行资本补充需求与信用状况的定价因素。资本约束同时限制了分红空间:中信银行本报告期宣布中期分红112.96亿元、占归属于股东净利润的30.04%,该行则无中期利润分配方案。
股东与关联授信是信息披露层面的另一关注点。报告披露对主要股东及相关方的授信额度包括:浙江省创新投资集团及其关联方154.36亿元、浙江省能源集团及其关联企业121亿元、浙江省海港集团及其关联企业81.9亿元、横店集团及其关联企业56.7亿元;同时,恒逸集团所持股份已全额质押,恒逸高新所持股份质押比例达76.92%,合计质押约11.5亿股。
债券市场已经给出了它的判断:1.95%对3.85%,利差摆在那里。股票投资者的答案要慢一些:539亿元关注类贷款走完它的路,还需要几个报告期。
在答案出来之前,或许有几个视角可以备着。估值这一头,破净的定价未必是错杀,2.05%的增长里掺着转回与集中的成分,短期恐怕撑不起估值修复的故事,若买,买的大概是股息和时间,而非成长。跟踪这一头,利润增速之外,不良生成率的走向、关注类贷款的迁徙方向、拨备覆盖率何时企稳,这些数字,比利润诚实。