受关税预期、供应短缺、废铜收缩三重驱动,LME期铜、纽约铜价齐创新高。隔夜全球风险资产回调压制A股市场今日情绪,“金铜含量更高”的有色ETF汇添富(159652)标的指数水下震荡,跌近1%。
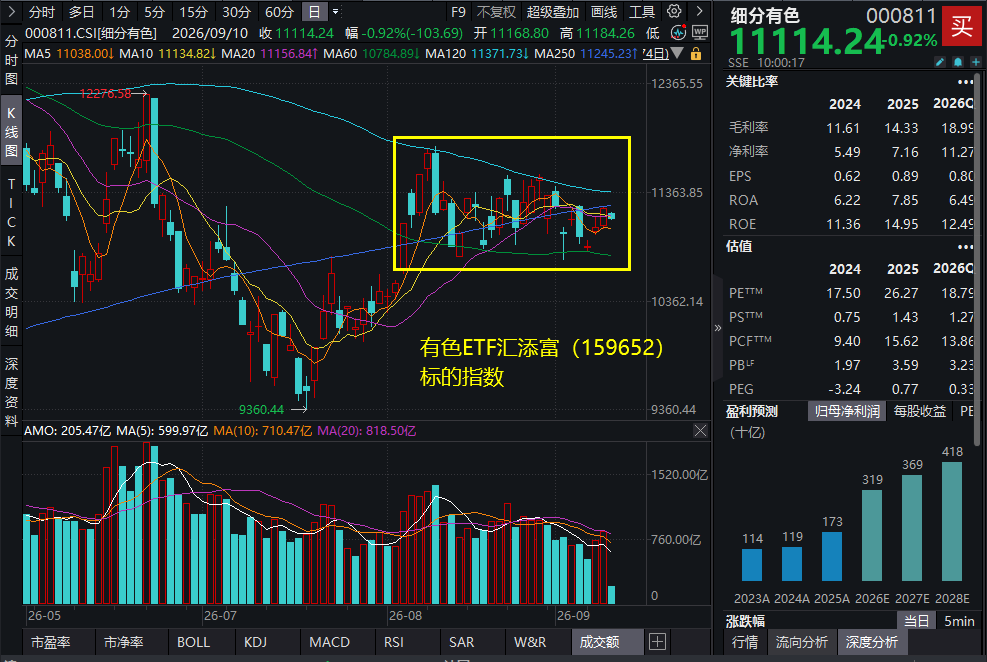
有色ETF汇添富(159652)标的指数成分股多数回调,山东黄金跌1.9%,北方稀土跌1.88%,华友钴业、中金黄金等跌超1%,紫金矿业、洛阳钼业等回调。
【有色ETF汇添富(159652)标的指数前十大成分股】
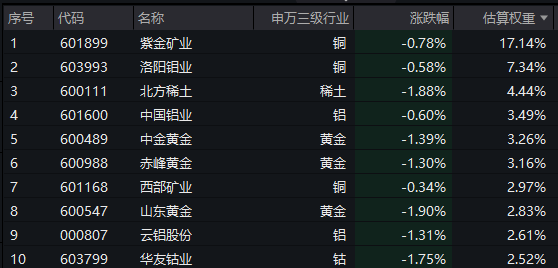
截至10:05,成分股仅做展示使用,不构成投资建议。
铜价上涨主要有三重驱动,两大铜矿产量低于预期,废铜供给收缩,美国囤货虹吸:
1、2026年卡莫阿、格拉斯伯格两大铜矿产量低于预期,全年铜精矿产量相比2025年收缩已成大概率事件,而需求增速约为2.5%。
2、国内废铜供给全年或减少50万吨量级,对应全球供给损失约2个百分点。富宝有色上半年同比降9.6%,对应全年减量约35–40万吨,安泰科H1累计同比降18%、国信上半年同比降15.6%,对应全年减量可触及50万吨量级。
3、9月底,美国可能公布的关键矿产关税政策,而COMEX官方库存较去年初增长约8倍,超过75万短吨(约68万吨);计入场外库存,美国囤铜估计超100–120万吨,约等于全球第一大单一铜供应源Escondida一整年的产量,占全球交易所库存近70%。
LME期铜、纽约铜价齐创新高。周三伦敦金属交易所三个月期铜基准合约最高触及14858.50美元/吨,已连续三个交易日刷新历史高位;纽约商品交易所铜期货亦攀升至每磅6.894美元的历史新高。关税预期引发的金属流向持续压缩美国以外市场的实物供应,叠加长期供需失衡,共同推动本轮涨势。与此同时,中东局势升温带来的通胀隐忧,为铜价前景增添了变数。
ETF资金持续流入黄金。世界黄金协会最新报告显示,全球黄金ETF在8月净流入180亿美元,总资产管理规模环比上涨16%至6150亿美元,持仓量增加121吨至4189吨,创下历史新高。英国以44亿美元的单月流入居首位,创历史第二大单月纪录;法国贡献15亿美元,刷新历史最高月度纪录。北美黄金ETF净流入77亿美元,为历史第三大单月流入。
【基本面:铜价又新高,供给扰动不容忽视,下半年产量或延续下滑】
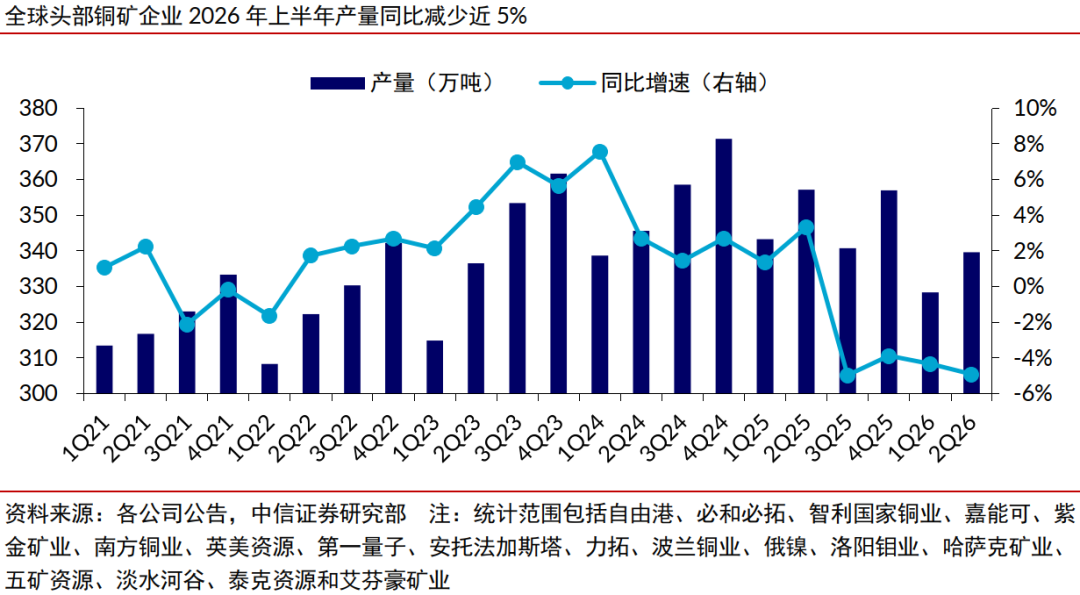
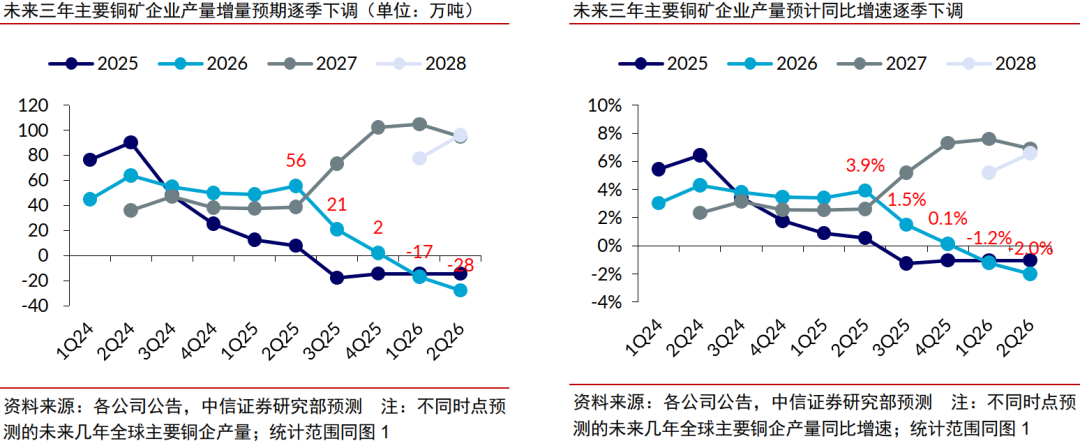
中信证券指出,上半年全球主要铜矿企业产量同比-4.6%(Q1/Q2分别为-4.3%/?-4.9%),自2025Q3以来连续四个季度下滑。上半年,头部企业对于2026-2027年的指引下修幅度均超过30万吨(自2025Q2财报到2026Q2财报,上述企业2026年产量指引增速从+3.9%下修至-2.0%)。尽管最新指引隐含下半年产量将恢复增长,但多重因素指向下半年产量或仍将延续下滑态势:1)定量层面,智利国家铜业、安托法加斯塔等上半年指引完成度不足45%,后续或有下修风险;2)定性层面,多年未遇的厄尔尼诺现象或加剧智利等地的极端天气风险,铜矿生产扰动或将加剧。此外,若美伊冲突局势延宕,赞比亚硫酸出口政策担忧难解或将扰动刚果(金)硫酸供应并制约湿法铜生产。
【事件催化:关税抢铜,非美地区现货交割极度紧张】
中信建投指出,关税主导美铜产生更多隐形库存,同步加剧了其余市场进口流速的大幅下降。美国关税扰动叠加供应短缺本质,2025年10月以来中国电铜进口流速进入降档时代,2026年1-7月中国电解铜进口197.78万吨,同比-10.95%,7月进口量仅27.95万吨,同比降幅高达16%。海外方面,三季度以来LME铜注册仓单自20万吨持续下降至10万吨,8月一度降至8.99万吨,远低于历史均值水平,注册仓单绝对数量的下滑意味着近端可供交割现货的极度紧张。(来源于中信建投20260908《【建投有色】铜:关税下的思考》)
【铜价展望:密集的基本面、交易面和事件催化有望推动铜价突破16000美元/吨】
中信证券测算1-7月国内精炼铜实际供给(产量+净进口量)与需求同比分别增长2.2%/?4.6%,其中供给端核心驱动在于矿端供应深度收缩以及进口量级持续不足,而需求端核心驱动在于表观需求稳健以及备货。SMM预测8-9月供给下滑态势将延续,或更甚于需求走弱的趋势,对应9月底国内库存水平或跌破10万吨,为铜价上涨提供天然的基础。考虑到9月底同为美国精炼铜关税方案落地的关键节点,预期最优情形为递增式关税,次优情形为本次暂不开征(即仍有延后开征的预期)。在递增式关税情形下,四季度将成为高强度库存囤积的时间窗口,参照7月美国精炼铜进口量新高驱动铜价反弹5%,预计年内LME铜价有望突破16000美元/吨。(来源于中信证券20260910《全球铜矿供应中长期展望:铜价新高背景下的长期铜矿供应再梳理》)
布局金铜等稀缺资源品,认准“金铜含量”更高的有色ETF汇添富(159652),金铜含量高达48%,同类领先,龙头更集中,弹性更强,全面覆盖金、铜、铝、锂、稀土等子板块,有望全面受益于有色超级周期,场外投资者可关注联接基金(A:019164;C:019165),可7*24申赎。
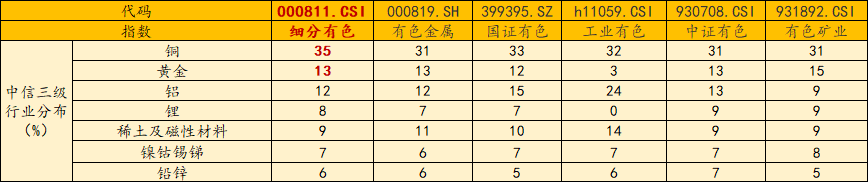
数据截至20260831,按中信三级行业分布