银行业ROE普降,贵为A股银行”ROE之王“的成都银行也撑不住了。
10月28日,成都银行披露三季报。2026年前三季度成都银行实现营业收入195.08亿元,同比增长9.84%;归母净利润99.18亿元,同比增长4.48%。
规模方面,2026年三季度末,成都银行资产总额、存款总额、发放贷款及垫款总额分别为1.50万亿元、1.07万亿元、0.90万亿元,分别同比增长8.19%、8.89%、5.83%。
虽然业绩稳中向好,但在净息差承压大背景下,成都银行的ROE节节下滑。2026年前三季度,该行ROE10.48%,同比下降0.92个百分点,年化ROE约13.97%。
按照这个趋势,2026年度成都银行要守住15%ROE关口,估计有点难。
A股银行ROE“六冠王”
2026年前三季度ROE
被4家A股银行超越
ROE,即净资产收益率,是净利润除以平均净资产的百分比,用来衡量公司用股东投入的钱赚钱的效率。
高ROE一直都是成都银行的“金字招牌”之一。该行一度因为”高ROE、高股息、低不良“被媒体称作”三好“银行。不过,2026年成都银行的ROE增长也有点压力山大。
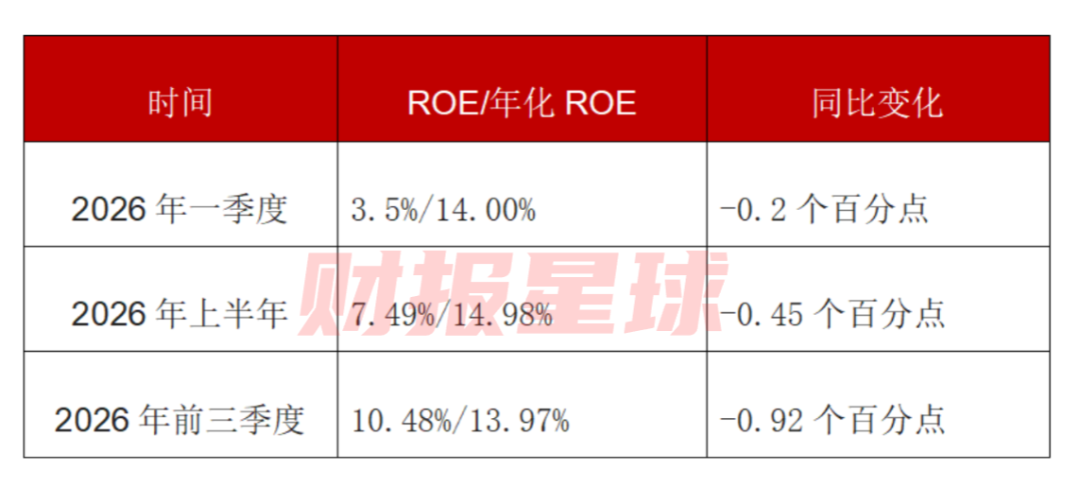
除了三季报ROE同比在降,2026年一季报、半年报,成都银行的ROE同比也都在降,而且同比降幅还在扩大。一季度下降0.2个百分点,上半年下降0.45个百分点,前三季度下降0.92个百分点,相关时间段的年化ROE也均低于15%。
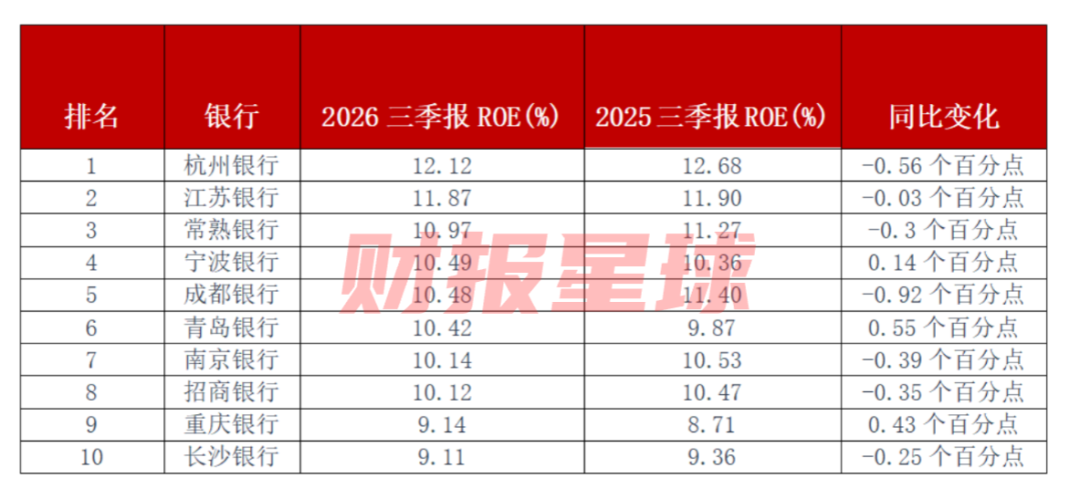
据Wind数据,和其他A股银行相比,2026年前三季度成都银行的ROE也已经被行长银行、江苏银行、常熟银行、宁波银行超越。并且,2026年前三季度,在ROE前十A股银行中,成都银行的ROE降幅是最大的,已经接近1个百分点了。
拉长时间线,该行曾在2020年至2025年连续6个年度稳居A股上市银行“ROE之王”,也是2025年A股唯一一家ROE超过15%的上市银行。但是高光背后,这家银行ROE也承压明显。
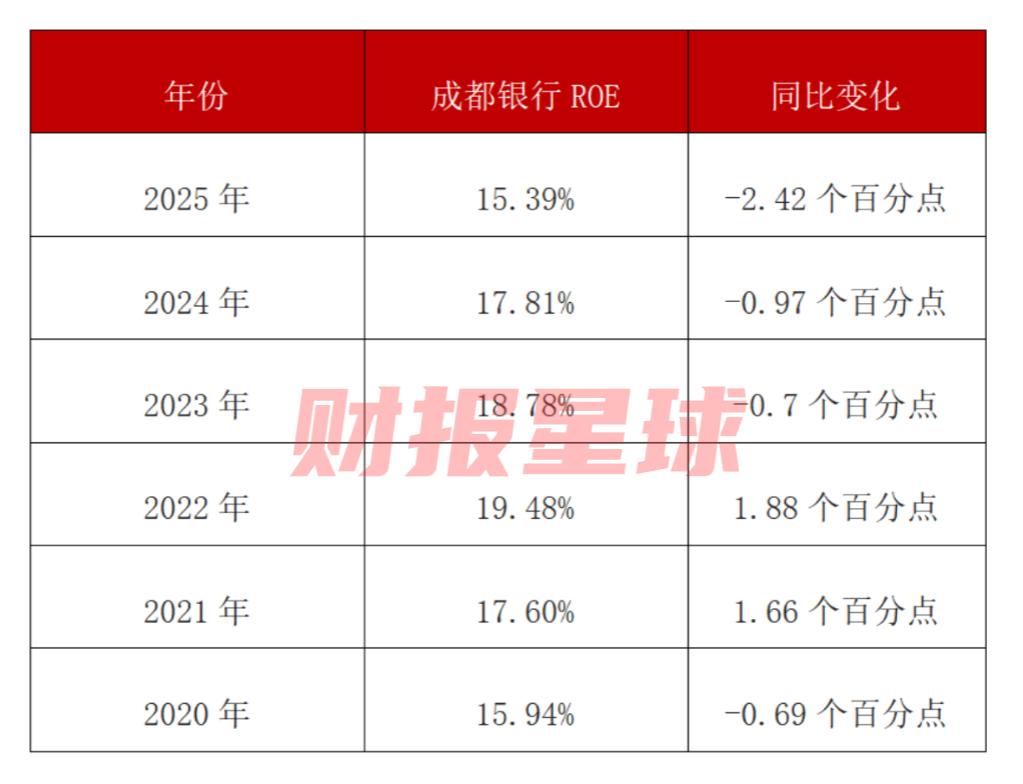
在2022年巅峰时期,该行的ROE一度接近20%,之后连续三年走下坡路,仅2025年就下滑了2个多百分点,即便该行ROE“家底”丰厚,如此下滑幅度,也是有点吃不消,预计该行2026年ROE可能要跌破15%大关。
ROE下滑背后
大幅减值计提,净息差拐点显现
值得注意的是,成都银行ROE下滑,并非单一业务问题,而是息差承压、减值计提大幅增加、非息收入萎缩、规模扩张边际效率递减等因素共同作用的结果。
其中,净息差持续收窄是主要原因之一。目前的银行业仍是一个大部分营收、净利润主要来自生息业务的行业,净息差收窄意味着单位生息资产赚钱能力减弱,进而直接导致ROE走低。
作为ROE指标优秀的城商行,成都银行的净息差已经连续3个年度走低,但是2026年上半年该行净息差已经出现回升,息差拐点正在显现。
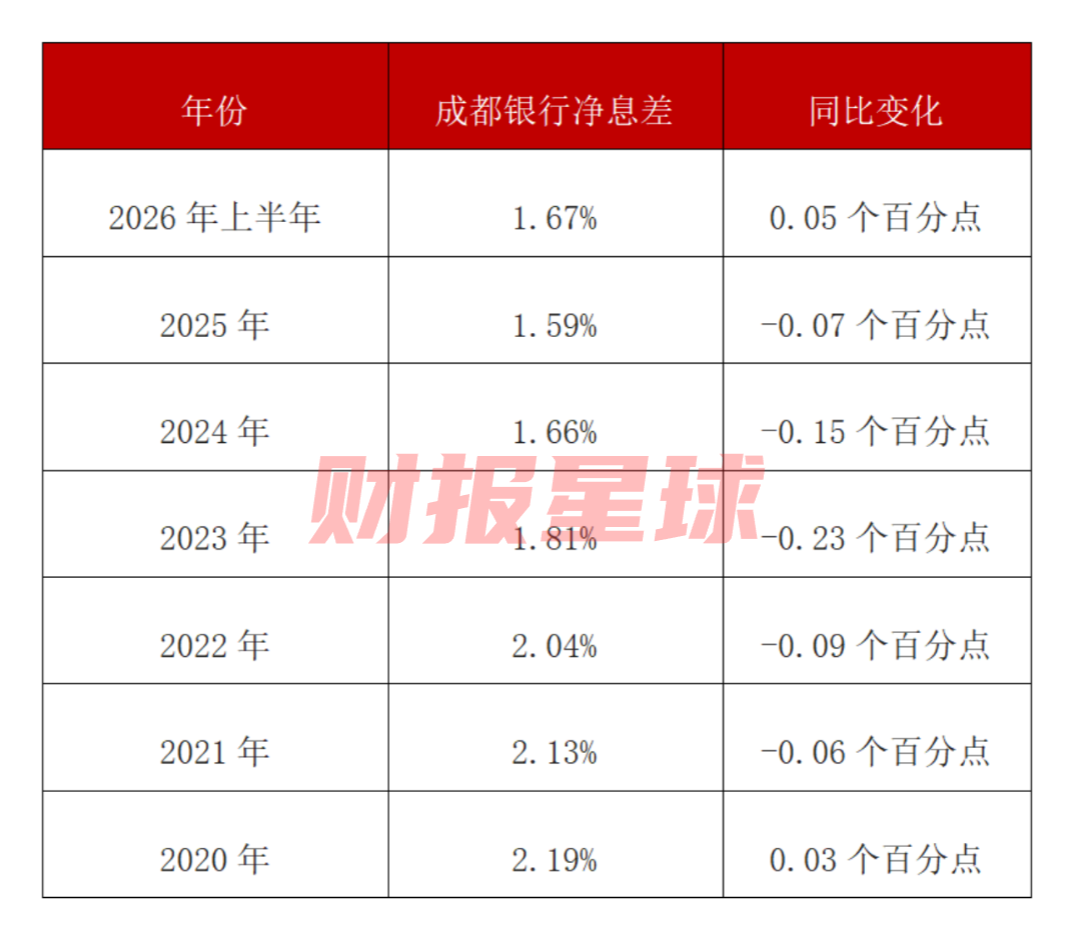
虽然该行未公布前三季度净息差数据,但是受益于息差上行以及生息资产规模增长,2026年前三季度,成都银行利息净收入179.10亿元,同比增长21.63%,营业收入占比达到91.81%。
不过,成都银行还是相当谨慎。在2026年半年报说明会上,成都银行行长徐登义明确表示,2026年上半年该行净息差回升至1.67%,但整体仍低于往年高位,资产端收益率下行压力持续存在。
在分子端,前三季度信用减值损失大幅增加侵蚀成都银行利润,这是其ROE被压降的最直接财务因素。2026年前三季度,成都银行信用减值损失33.03亿元,同比增长82.52%,多提约14.93亿元,相当于同期新增营收的85.48%。三季报指出,其前三季度信用减值损失主要源于信贷资产减值计提增加。
虽然计提增加,但是该行未来的资产质量仍然压力不小。2026年三季度末,成都银行关注类贷款余额48.77亿元,较上年末增加66.71%,占比从0.34%升至0.54%;关注类贷款迁徙率从25.81%回升至39.66%。要保住0.68%的不良率,分子端的利润或仍受到影响。
拨备方面,该行的拨备下滑正在迎来拐点,为其反哺利润留下了一定空间。2023年末该行的拨备覆盖率还有504.29%,2026年上半年末该行拨备覆盖率已经降至426.06%。但2026年三季度末该行拨备覆盖率同比回升了21.89个百分点。拨备安全垫的回升,意味着,接下来该行可以通过少计提来平滑利润,对ROE形成一定支撑。
非息业务方面,前三季度该行非息收入下滑明显,未能形成分子端的第二增长曲线。数据显示,2026年前三季度成都银行非利息净收入15.98亿元,同比下降47.38%。其中投资收益16.03亿元,同比下降49.86%,主因债券转让收入减少;手续费及佣金净收入3.33亿元,同比下降11.31%。
分母端,该行资产规模扩张对资本回报的边际贡献正在递减。2026年三季度末成都银行总资产,较上年末增长7.17%,但贷款总额较半年末减少约45亿元,零售贷款仅微增0.77%。风险加权资产增长5.96%,快于核心一级资本净额5.29%的增幅,资本消耗快于资本积累,拉低了资本回报效率。
应对净息差收窄、ROE下滑压力,成都银行董事长黄建军强调“坚持规模、结构、效益、风险均衡协调的长期主义发展观”,其认为高ROE不是靠规模扩张,而是靠有质量、可持续的结构性突破。
除了稳息差,保持合理的规模增长与业绩增速,成都银行正努力将更多精力投入到补短板、强弱项上,如财富管理、投资银行等轻型业务。
期待在2026年四季度,成都银行能够查缺补漏,扬长板,补短板,通过精细化管理重构资产负债结构,实现量价险的均衡发展。