11月13日,兴证圆融-红星美凯龙上海汶水商场资产支持专项计划获上交所审核通过,拟发行金额24亿元,期限不超过18年,确认文号为上证函〔2026〕3692号。项目于2026年8月24日获上交所受理,至审核通过历时81天。
产品分为两层,优先级不超过23.4亿元,面向不超过200名专业机构投资者发售;次级不超过0.6亿元,由红星美凯龙自行认购。底层资产是位于上海市宝山区汶水路1555号的红星美凯龙汶水路商场,2007年开业,建筑面积139456.63平方米,持有主体为控股子公司上海山海艺术家俱有限公司。该商场营业面积125975平方米,出租率100%,平均租金约184.34元/平方米/月。
在CMBS的语境里,这是一份相当齐整的资产包:单一产权、成熟运营、现金流可计量,物业抵押与应收账款质押构成基础增信。但真正让这笔24亿元长久期证券走完审核流程、并说服机构资金的,不只是商场本身的租金,还有控股股东厦门建发股份有限公司同时出具的两份承诺,即差额支付与回售赎回。
自2023年入主以来,同一套结构已被反复使用,这究竟是以资产现金流为锚的标准化盘活,还是以国企股东信用为底的风险承接?当底层资产的还款能力不足以独立支撑18年期证券,股东兜底式融资是可持续的盘活范式,还是阶段性的风险接力?
四层增信与一次跨主体转移
先看资产本身,山海艺术家俱2025年实现营业收入1.58亿元、净利润2990.92万元,截至2025年末总资产16.13亿元、净资产4.08亿元;2026年一季度营业收入3962.44万元、净利润1718.26万元。对一笔24亿元融资而言,项目公司年度净利润不足3000万元的量级,意味着本息偿付高度依赖商场持续产生的租金与经营性现金流,而非资产处置溢价。
这套交易的安全垫由四层叠成——第一层是物业抵押,山海艺术家俱以底层资产为不超过24亿元的标的债权提供抵押担保;第二层是应收账款质押,物业运营相关的租金、停车场及管理费等收入纳入质押范围;第三层是结构化分层,优先级23.4亿元对应次级0.6亿元,次级由发行人自持,先承担现金流波动;第四层才是股东信用。
第四层的权责若拆开看,建发股份作为差额支付承诺人,在专项计划账户资金不足以支付计划费用及优先级各期预期收益、应付本金时补足缺口;同时作为回售承诺人,对每3年回售登记期内登记并经确认的优先级份额全额赎回。前者对应兑付日的流动性缺口,后者对应第3年、第6年、第9年的退出窗口。
前三层回答“钱从哪里来”,第四层回答“钱不够时谁补、投资人要走时谁接”。两者都不是对资产估值的背书,却改变了证券的信用基础。风险没有消失,只是发生了跨主体转移。优先级投资人的本息兑付与退出安排,从底层商场租户的租金现金流,转移到了一家国企控股股东的资产负债表附注里。
这套结构并非首创,2023年建发入主后首单CMBS(40.1亿元、18年期)即由建发提供差额支付及回售增信,本期沿用同一结构。每落地一单,建发的承诺盘子上就多一笔刚性义务。单笔看是增信,合并看是一条期限错配的承诺队列:两单产品存续期分布在15年至18年,回售窗口每隔3年打开一次,若发行时点相近,行权压力会在同一年份叠加。对一家总资产数千亿元的国企而言,单笔24亿元不构成即期负担,但承诺的累积效应取决于触发条件,而触发条件只有一个,就是租金现金流。
这也是建发必须留在牌桌上的原因。2023年,建发股份及其控股子公司联发集团以62.86亿元现金收购美凯龙29.95%股份,成为控股股东。入股的目标不止于短期财务回报,更在于保全资产价值、稳住上市公司平台。截至2026年4月30日,建发股份及子公司已向美凯龙实际提供的借款余额为110.25亿元,借款总额度亦由115亿元上调至160亿元。
国资主体内部天然存在两套逻辑,一套要求把沉淀资产尽快盘活、把存量负债换成长期资金,另一套要求严守担保与承诺的风险底线。差额支付加回售承诺的组合,恰好是两套逻辑的折中,资产不出表,控制权不旁落,融资却可以落地。但这套模式成立的前提是,底层资产的租金现金流不能大幅失速,一旦租金基本面走弱,纸面上的承诺就会转化为实际的现金兑付压力。
捷径与正途之间
若把CMBS与公募REITs并排看,路径差异一目了然。CMBS是债务融资,资产不出表,所有权与运营权保留,投资人取得的是以租金为主要还款来源的固定收益证券,发行人持续付息,并在3年一次的窗口面对回售压力。公募REITs是权益融资,资产真实出表,投资人成为份额持有人,原始权益人回笼资金、降低杠杆,不需要控股股东出具差额补足。
对美凯龙而言,前者是换久期、置换存量负债,后者才是降杠杆、实现权益退出。但后者有一道硬门槛,就是资产成色。
翻看美凯龙2026年三季报,前三季度公司营业收入45.77亿元,同比下降7.89%;归母净利润0.93亿元,上年同期为-31.43亿元,同比扭亏;扣非归母净利润4606.21万元。第三季度单季营业收入14.82亿元,同比下降9.16%,归母净利润1818.53万元。经营活动产生的现金流量净额15.77亿元,同比增长145.30%。
收入结构显示,前三季度已开业自营商场营业收入35.55亿元,同比下降4.2%,毛利率70.7%,同比减少0.7个百分点。其中自有商场收入32.80亿元,同比下降2.8%,毛利率73.5%,减少1.0个百分点;租赁商场收入2.31亿元,下降5.6%,毛利率27.9%;合营联营商场收入4457.31万元,下降53.0%,毛利率83.8%。
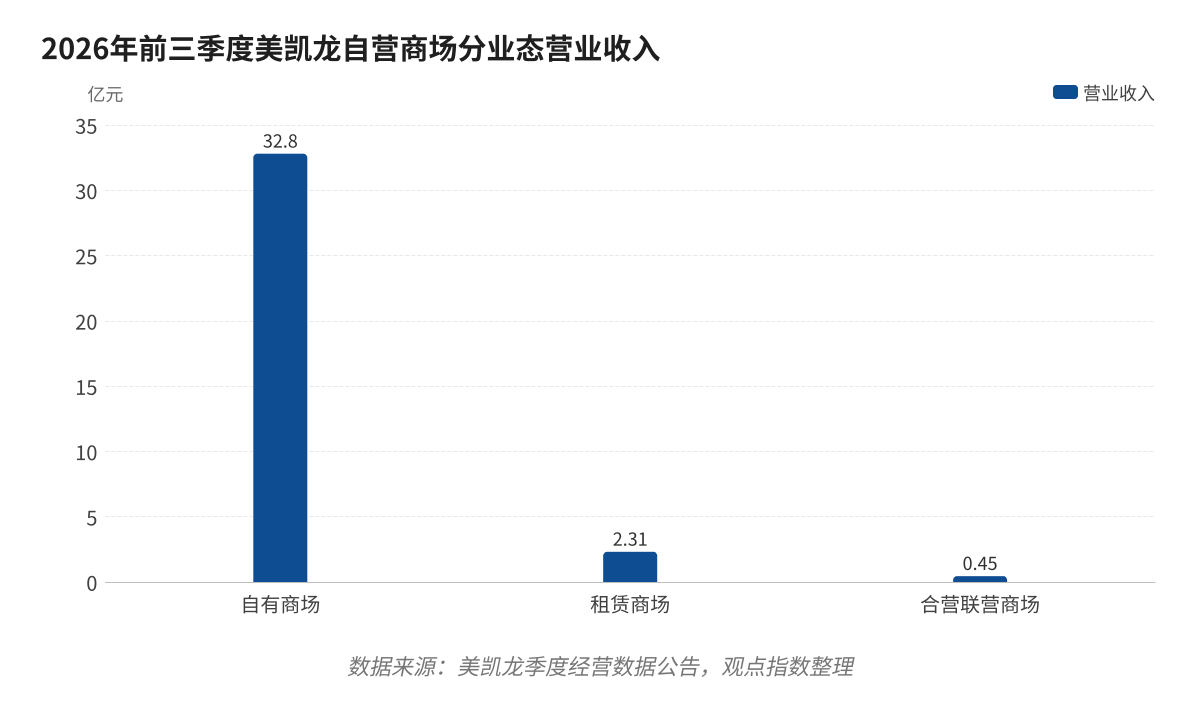
规模也在收缩,截至2026年9月30日,公司经营71家自营商场、201家委管商场,报告期内自营商场关闭2家,另有1家自营转为委管。期末总资产863.62亿元,负债合计626.41亿元,归母所有者权益224.73亿元,资产负债率72.53%,前三季度财务费用15.05亿元。
事实上,其利润转正更多来自报表内科目而非收入扩张,因公告将归母净利润改善归因于单体商场盈利能力改善、投资性房地产公允价值变动损失缩窄,以及期间费用降低。
门店资质的离散度,是证券化最现实的约束。三季报仅显示出租率同比有所提升,未给出具体数值。公司在投资者交流中披露,截至2026年3月末,自营商场中近一半出租率超过90%,北京、天津两地自营商场出租率均在90%以上,上海7家自营商场中有3家超过90%。平均线与头部项目之间的落差,正是证券化筛选的分界线。
汶水商场就是这样的少数:位于上海、单店租金可计量、出租率维持高位。而大量分布在二三线的自营商场,出租率与租金仍在下行通道,很难通过公募REITs对现金流分派率、资产估值与运营历史的审核。这也是CMBS与REITs在这家公司身上分工的由来,前者承接“不够好但能抵押”的资产,后者只接纳“足够好且能定价”的资产。
从企业的表态可以发现,公司的动作也在两条腿走路。2026年6月,公司在投资者关系平台表示,已选定REITs资产包,中介机构已入场,目前处于项目尽调阶段,将尽快推动商业地产REITs项目落地。同期公司亦承认,上半年家居消费整体偏弱,家具和建筑装潢零售均有下滑,阶段性通过减免租金、管理费等方式稳商留商。
一条审核81天、有股东信用开路的CMBS通道,与一条周期漫长、门槛严苛的公募REITs通道,同时摆在面前。汶水项目跑通之后,它是通往REITs的前置铺垫,还是替代REITs的次优选择?
两种可能都存在,若资产包在尽调后顺利申报,CMBS提供的长期限资金可以置换短债、为REITs申报争取时间,届时它就是“以时间换空间”的过渡工具。但若REITs迟迟无法落地,CMBS就会从过渡变成常态,债务久期不断拉长,资产负债率维持在72%以上,股东承诺则持续累积。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。