全国资产规模最大的上市农商行,贷款却有95.2%押在上海一座城市。别家农商行下乡抢县域小微,它守着黄浦江做按揭、科技贷和养老金代发,350多家网点几乎全部铺在城里。
净息差1.37%在10家上市农商行里垫底,它的不良率却上市以来从未破1%,2025年分红率还抬到了34.07%。一门低息差生意凭什么稳?这篇文章把账本翻给你看。
01 一张农商行牌照,一门城里生意
上海农商银行2005年由上海农村信用社整体改制而来,2021年8月在上交所挂牌。到2025年末,总资产15876.66亿元,同比增长6.71%,在A股上市农商行里资产和市值都排第一。
贷款盘子7730.01亿元,其中对公贷款5142.50亿元,增长5.02%;零售贷款2112.22亿元,占比27.32%;
剩下的906.23亿元是票据贴现。存款11400.32亿元,增长6.33%,比贷款快一倍。
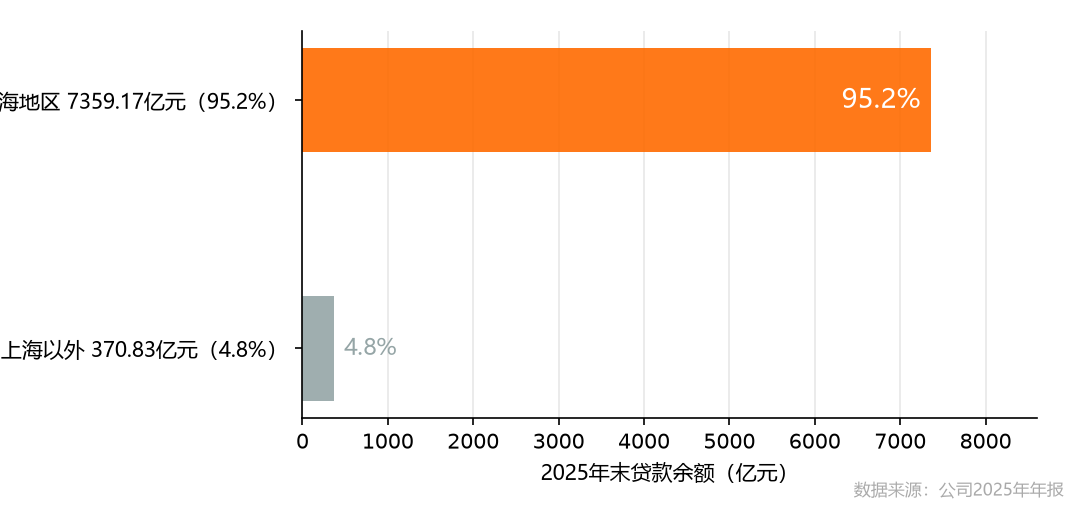
最扎眼的是地理分布:上海地区贷款余额7359.17亿元,占比95.2%;上海以外只有370.83亿元。一张农商行牌照,几乎没有做异地扩张,押注的是上海这一座城。
城里的生意也做得很细:科技贷款客户5787家、余额1212.52亿元,知识产权质押贷款的规模和户数连续5年位列上海第一;按揭余额1128.35亿元,在全行业按揭普遍收缩的年份里逆势增长4.61%。
▲四大特色资产:科技贷、按揭、普惠小微、绿色信贷
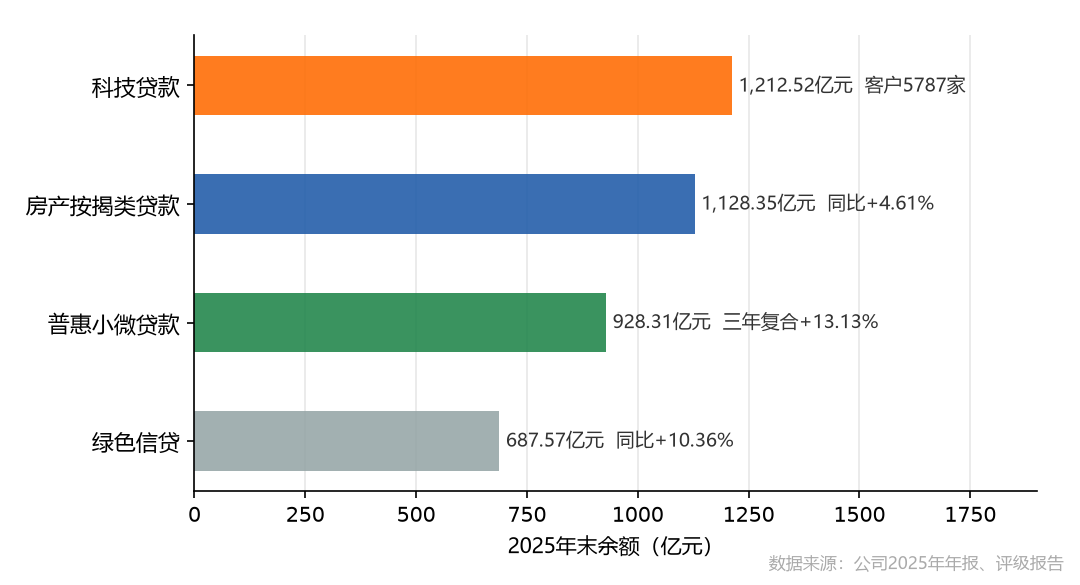
把牌面摆在一起,差异化就出来了:农商行的牌照、城区银行的活法——贷款95.2%押在上海一座城市,这句话盖住名字,套不到任何一家同行身上。
▲ 2025年末贷款区域分布:95.2%在上海一座城市
02 息差垫底,利润靠什么守住
先说短板:2025年净息差1.37%,在10家A股上市农商行里排在末位。上海的存款竞争太卷,它抢不到高收益资产,只能在负债端下功夫,全年存款付息率压降了31个基点。
压成本靠的是客群。135.59万户养老金代发客户、637.79万张工会卡、350余家养老特色网点,这些账户沉淀的存款便宜且稳定,储蓄存款付息率一年降了41个基点。
中收补位:非利息净收入65.53亿元,占营收25.33%,占比提升了0.80个百分点。零售AUM做到8529.25亿元,代销保险销量在上海保持领先,代销理财规模较上年末增长超两倍。
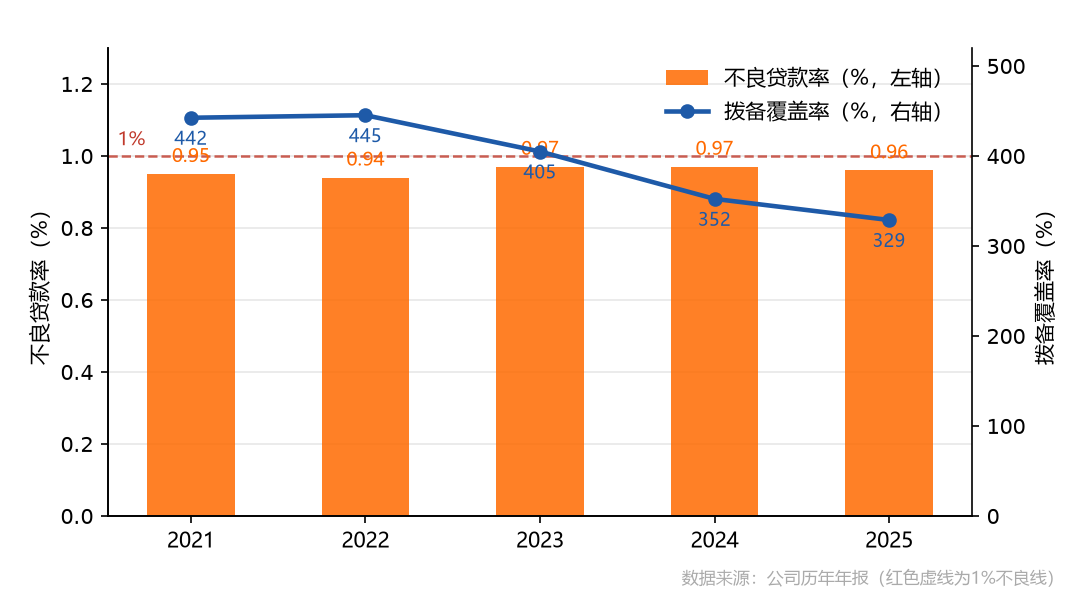
风险成本低是另一半答案。不良贷款率0.96%,自上市以来始终保持在1%以内;拨备覆盖率328.87%,仍在同业前列,利润表上有充足的缓冲垫可以平滑波动。
▲不良率与拨备覆盖率:上市以来不良从未破1%
2026年一季报延续了这种韧性:营收66.41亿元,同比增长1.23%;归母净利润35.90亿元,同比增长0.73%。增速不性感,胜在每一步都算得住。
03 不要钱、多分钱的管理层
这家银行没有控股股东,也没有实际控制人,前十大股东以上海国资为主。管理层由体制委派,董事长徐力、行长汪明都是在银行体系里一路做起来的老将。
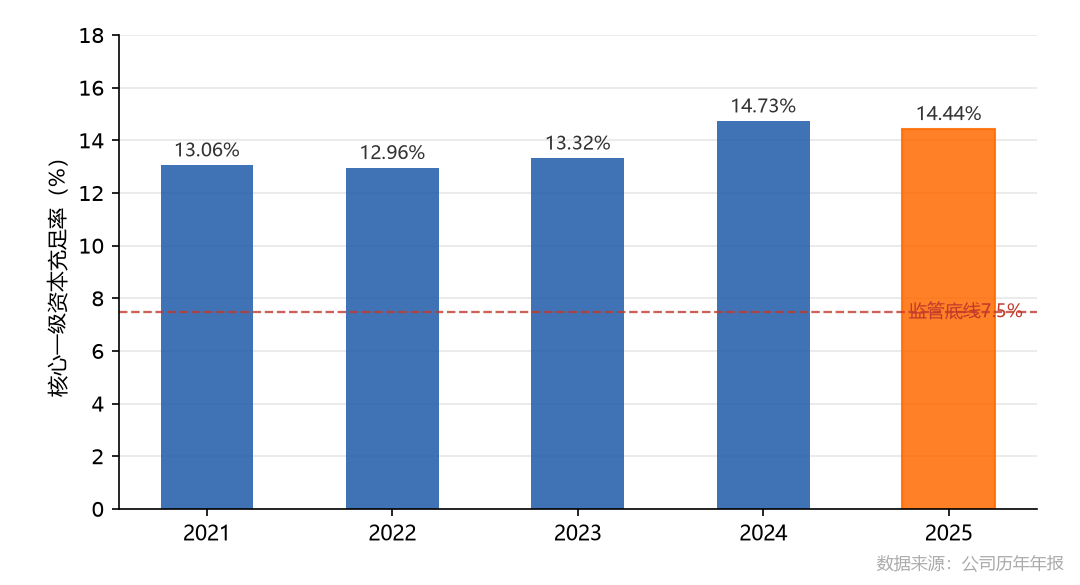
治理结构决定了它的打法:不做激进的跨区扩张,不追风口的信贷投放。上市五年,它没有实施股权再融资,核心一级资本充足率14.44%,基本靠利润留存内生补充。
▲核心一级资本充足率:五年内生补充至14.44%
对股东反而大方:2025年累计派现41.95亿元,中期分红23.24亿元加末期18.71亿元,分红率34.07%,较上年再提0.16个百分点。在利润几乎零增长的年份还抬分红,姿态很明确。
子公司的资产配置有得有失:长江金融租赁净利7.05亿元,是集团重要的利润来源;35家村镇银行分布在上海以外各地,2025年合计净利润只有0.36亿元,几乎不赚钱。
▲子公司盈利对比:长江金租一家顶35家村镇银行近20倍
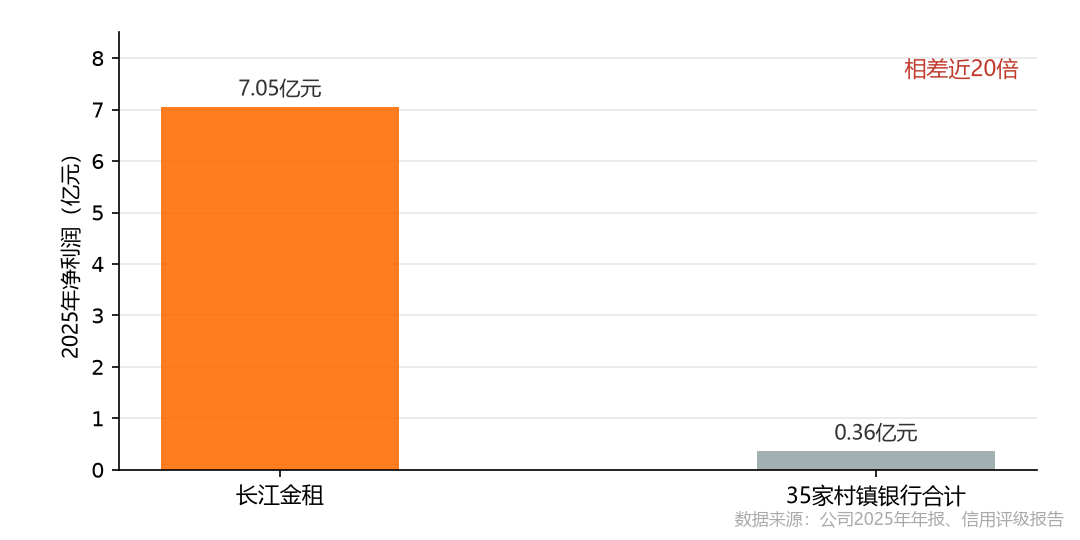
这笔账摆在桌上:金租一家赚的钱顶35家村镇银行的近20倍。村镇银行是历史包袱还是待整合的期权,管理层还没给出答案,这是观察它资产配置能力的一个窗口。
04 息差掉了49个基点之后
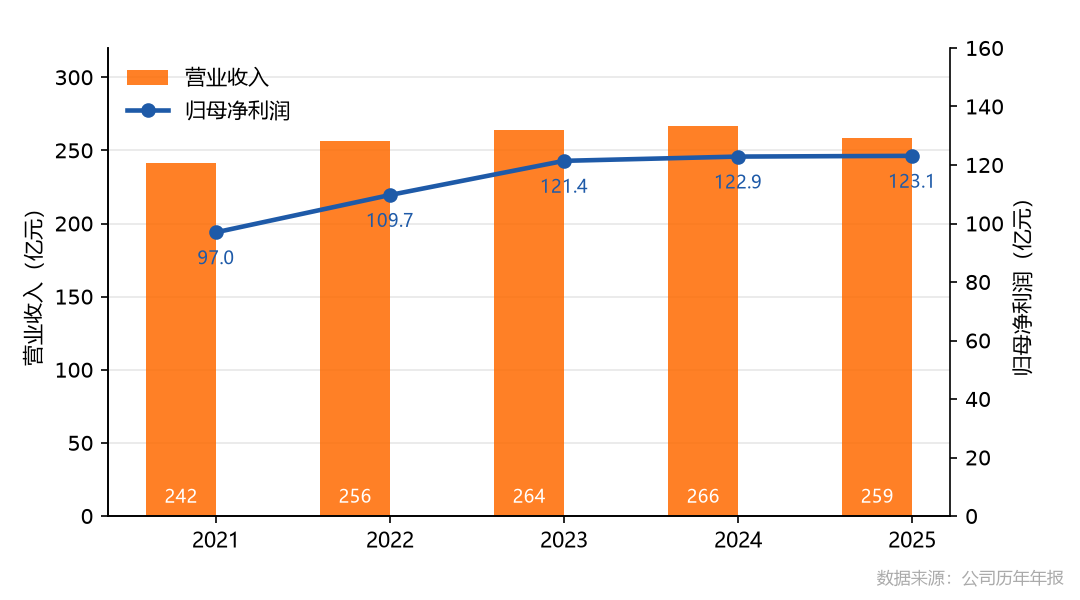
五年营收从241.64亿元走到2024年的266.41亿元,2025年回落到258.70亿元;归母净利润则从96.98亿元一路升至123.13亿元,2025年同比增长0.20%,连续五年正增长。
▲营收与归母净利五年走势:收入2025年回落,利润连续五年正增长
加权ROE五年依次为11.39%、11.22%、11.34%、10.35%、9.74%,五年平均10.81%。
▲加权ROE与净息差:五年平均10.81%,息差累计收窄49个基点
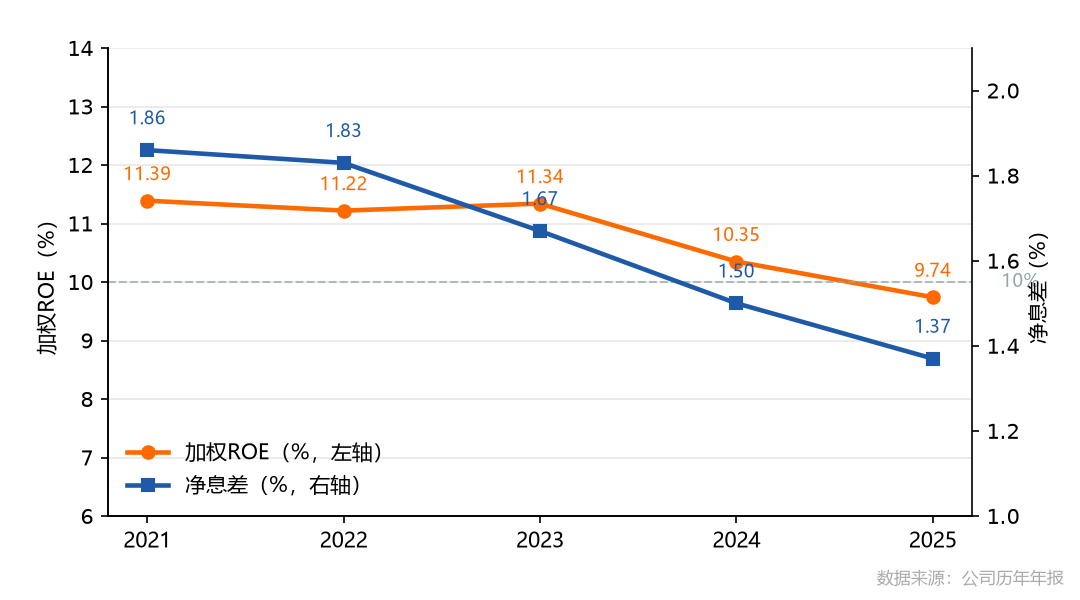
2025年跌破10%不算意外:利润几乎不增长,而净资产每年还在靠留存利润扩张,分母越滚越大。
净息差从2021年的1.86%一路降到1.37%,五年掉了49个基点,这是营收承压的根源;净利率却有48.90%,靠的正是资产质量干净——2025年不良0.96%,比上市时还低。
拨备覆盖率从2022年445.32%的高点降到328.87%,五年回落116个百分点。按当前贷款体量估算,每降30个百分点约释放22亿元利润,利润的稳有一部分来自拨备的反哺。
资本内生补充的底气在同一组数里:核心一级资本充足率14.44%,处于同业高位;按当前股价与每股0.435元的分红计算,股息率约在4%至5%之间。
05 三家同行,三种打法
农商行赛道的总盘子已经定型:2025年10家A股上市农商行里9家净利正增长,但净息差9家收窄。行业逻辑从「拼规模」转向「拼结构」,谁的客群成本低、资产质量硬,谁就扛得住。
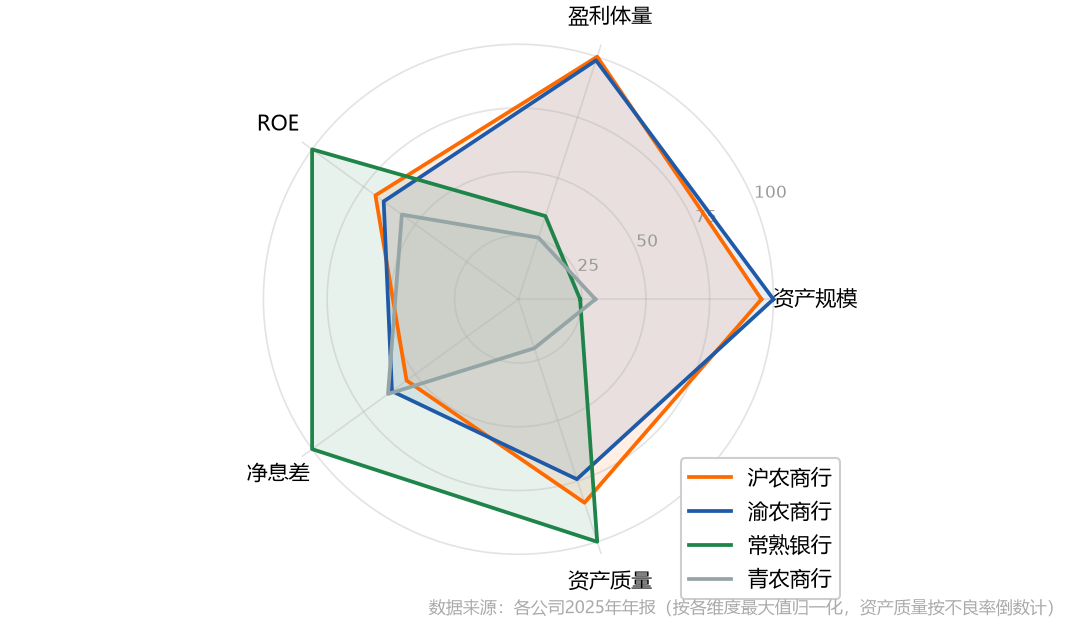
定位差异很清晰:渝农商行1.67万亿资产、深耕重庆全域;常熟银行总资产4030.79亿元,把小微信贷复制到异地和村镇银行;沪农商行守上海城区;青农商行缩在青岛,2025年营收还下滑了9.12%。
盈利模式是三种哲学:常熟做高风险高收益的小微,净息差2.53%、个人贷款占比53.50%,ROE 14.05%全场最高;沪农商行做低风险低收益的城区生意,息差1.37%、不良0.96%;渝农商行居中。
产业链位置上,常熟的村镇银行是扩张的矛,沪农商行的35家村镇银行更像搁置的资产,长江金租才是真利润来源。把四家放进同一张雷达图,沪农商行赢在规模和质量,输在息差和成长。
▲四家农商行五维对比:赢在规模与质量,输在息差与成长
对沪农商行做个SWOT。优势:区位、客群、资产质量、资本充足;劣势:息差垫底、利润近乎零增长、ROE跌破10%;机会:财富管理与养老金融的上海腹地还够深;威胁:息差继续收窄、零售信贷需求疲软。
差异化机会点:上海的科技贷款客户、养老金代发客群和财富管理需求,常熟进不来,渝农商行没有这个腹地。城市更新的按揭与网点密度,也是它独有的护城河。
06 城里生意的裂缝在哪里
2025年的营收比上一年少了7.7亿元,这是上市以来第一次真正意义上的收入收缩。把账拆开看:净利息收入在降,非息收入只补回了0.29%的增速,缺口没有填平。
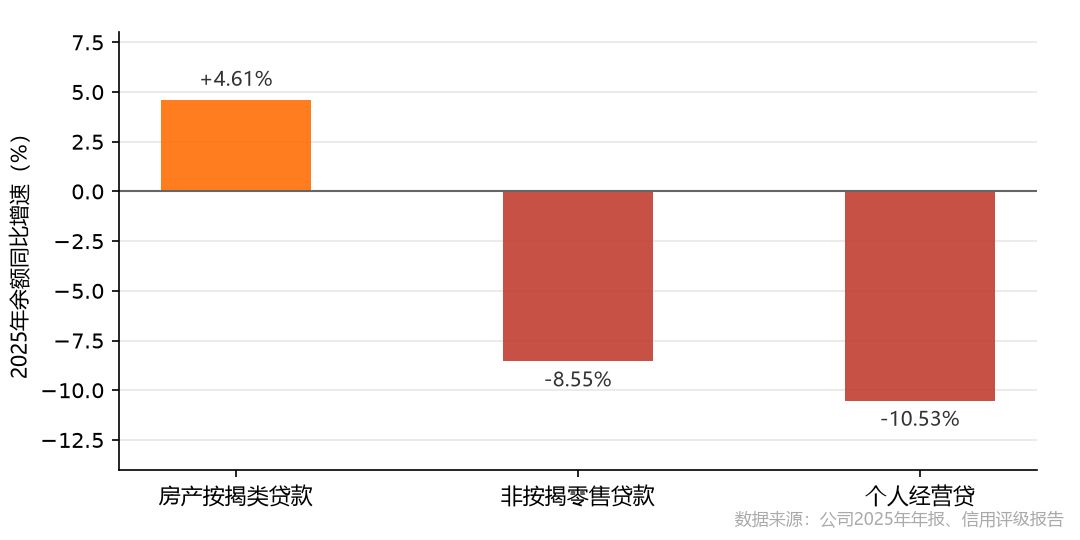
零售端的裂缝最具体:个人经营贷余额542.45亿元,同比下降10.53%;非按揭零售贷款整体少了8.55%。若2026年经营贷再降一成,零售贷款占比会从27.32%继续下滑,贷款端只能靠对公独木桥。
▲ 2025年零售端分化:按揭正增长,经营贷两位数收缩
息差是那笔最大的账:贷款7730亿元,净息差每再收窄10个基点,一年利息收入约少7.7亿元,相当于归母净利润的6%。我不确定息差什么时候见底,只能盯2026年中报的净息差是否跌破1.30%。
拨备反哺的空间也在变薄:328.87%的覆盖率还厚,但五年已经降了116个百分点,继续靠它托利润的路走不了几年。这算不算问题,取决于不良会不会抬头。
机会与代价缠在一起:35家村镇银行若启动整合,一次性处置成本免不了,换来的是甩掉一个净利0.36亿元的包袱;上海财富管理的蛋糕在变大,代价是中收的竞争者也在变多。
什么情况下我会判断自己看错了:不良率破1%,或拨备覆盖率跌破300%,或分红率不升反降。盯住这三个数字,这门城里生意的成色一验便知。
注:本文仅为公开信息梳理与个人观点分享,不构成任何投资建议。市场有风险,决策需谨慎。文中财务数据来源于沪农商行历年年报、定期报告、信用评级报告、交易所公开信息及权威财经媒体报道,部分数据为计算值或约数,截至2026年11月7日。