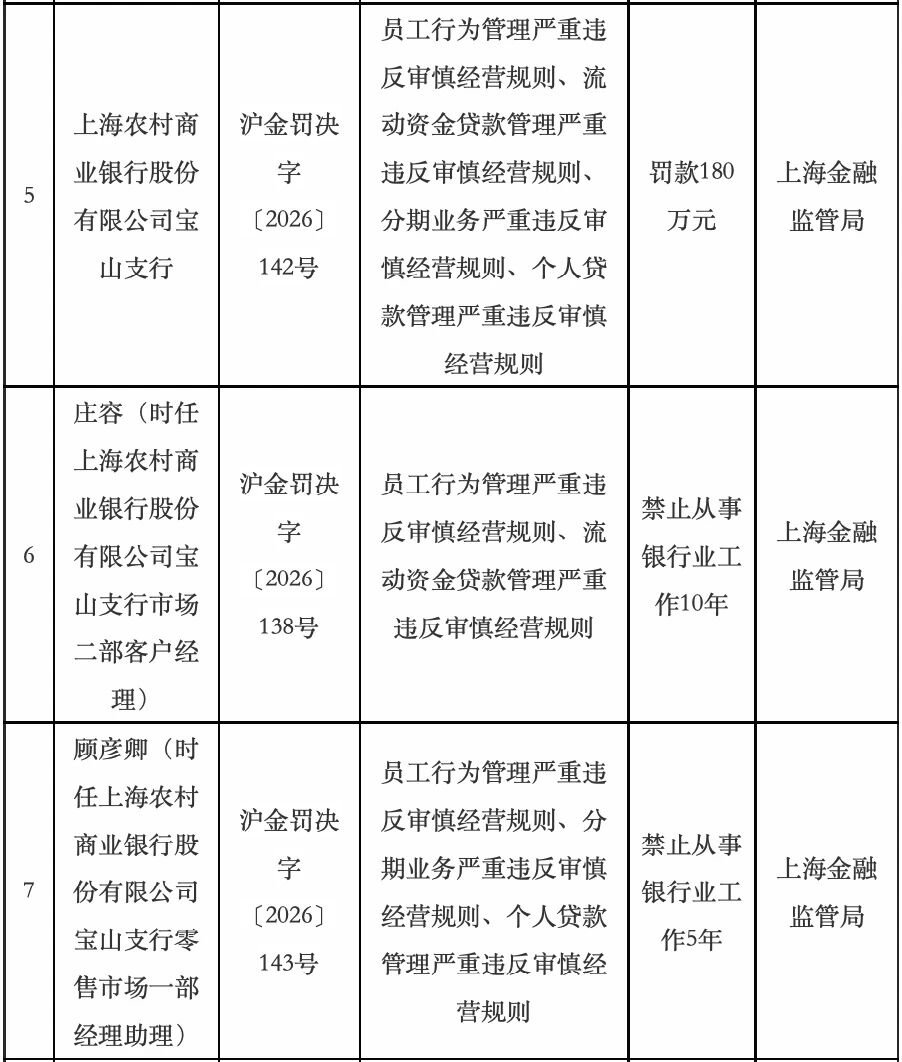
10月8日,国家金融监督管理总局上海监管局公开行政处罚信息公开表(沪金罚决字〔2026〕137?164、168、173、174号),太平人寿保险、前海人寿保险、上海农商银行、美华保险、中邮人寿保险、中意财产保险、太平洋健康保险、复星联合健康保险、明亚保险经纪、农业银行、中国银行等多家金融机构和时任相关责任人被处罚或警告。其中,上海农商银行宝山支行因员工行为管理、流动资金贷款管理、分期业务、个人贷款管理四项行为严重违反审慎经营规则,被罚款180万元(沪金罚决字〔2026〕142号)。两张针对个人的禁业处罚同批公开:时任宝山支行市场二部客户经理庄某被禁止从事银行业工作10年,时任宝山支行零售市场一部经理助理顾某被禁止从事银行业工作5年。
国家金融监督管理总局罚单公布之前,这家资产规模1.65万亿元的上市农商行刚完成半年度信息披露与中期分红。8月27日,董事会第五次会议审议通过2026年半年度报告:上半年营业收入136.88亿元,同比增长1.82%;归属于母公司股东的净利润70.73亿元,同比增长0.87%;中期分红每10股派现2.499元,合计24.10亿元,分红比例34.07%,该分红预案后续经上市公司权益分派实施公告明确,9月24日为现金红利发放日。
四项违规与两张禁业令
上海农商银行罚单的四项违规事项中,三项落在信贷端:流动资金贷款、分期业务、个人贷款。两张个人罚单与机构罚单并列:庄某10年禁业对应员工行为管理与流动资金贷款两项,顾某5年禁业对应员工行为管理、分期业务与个人贷款三项。禁业10年在针对从业人员的处罚中属于较重一档。
投诉数据可作参照。上海农商银行半年报披露,报告期内公司共受理消费投诉(剔除重复投诉数据)3818件,投诉响应率100%,主要涉及个人贷款、借记卡和信用卡等业务领域,与罚单指向的个人贷款管理、分期业务为同一业务范围。
半年报披露,报告期内公司持续推进合规风险管理体系建设,聚焦四项任务,其中第三项为加强员工异常行为监测,着力建设合规案防预警监测系统,整合内外部多源数据,构筑实时、精准、有效的员工行为风险防火墙;第四项为推进重点领域合规计划,构建穿透式、主动化、闭环化的专项治理模式。公司还于报告期内聘任行长兼任首席合规官,制定并发布《合规审查管理规定(试行)》,修订《合规及内控风险报告管理规定》。上述制度建设、系统搭建举措均落地于总行层面。10月8日的罚单显示,宝山支行在业务执行、人员管控层面,和总行制度要求之间存在明显执行差距。
区域与行业双重分化
截至上半年末,上海农商银行不良贷款余额75.41亿元,较上年末增加1.38亿元;不良贷款率0.94%,较上年末下降0.02个百分点;关注类贷款占比1.56%,下降0.23个百分点。
分区域看,公司贷款总量的95.57%集中于上海地区,上海地区贷款不良率0.85%,较上年末下降0.06个百分点;上海以外地区贷款余额354.25亿元,占比4.43%,不良率2.89%,较上年末上升0.90个百分点,不良余额10.25亿元。域外贷款体量不大,不良率上升幅度明显,对全行不良率的影响被上海地区数据摊薄。
分行业看,房地产业贷款余额1581.74亿元,占贷款总额19.77%,不良率1.52%,较上年末上升0.54个百分点,不良余额23.98亿元;同期制造业不良率0.47%、批发和零售业不良率1.21%,均较上年末下降。
半年报未来发展展望一节显示:资产质量结构性风险凸显,房地产、个人消费贷及经营贷等薄弱领域仍存在资产质量波动压力,需持续重点防控。
先行指标同期披露。报告期末,逾期贷款金额120.12亿元,占贷款总额1.50%,较上年末上升0.10个百分点,其中逾期1天至90天占比0.62%,上升0.11个百分点。贷款迁徙率中,关注类16.95%、可疑类98.14%,较上年末的13.80%、97.98%上升;正常类0.75%、次级类82.95%下降。
报告期内,公司计提信用减值损失10.82亿元,同比增长24.90%;核销贷款27.30亿元,核销后收回3.65亿元。拨备覆盖率306.91%,较上年末下降21.96个百分点;贷款拨备率2.89%,下降0.26个百分点。两项拨备指标的回落,发生在计提与核销同步增加的背景下。
另两组数据可作对照。半年报披露,普惠小微贷款不良率1.63%,较上年末下降0.2个百分点;零售互联网贷款不良率较上年末下降0.17个百分点,余额较上年末压降19.88%。综合上述数据,房地产业贷款与上海以外地区贷款,是当前资产质量中变动最大的部分。
长江证券研报指出,上半年末不良率为0.94%,较年初下降2BP,关注率较期初下降23BP,但逾期率较年初上升10BP至1.50%,测算上半年不良净生成率0.74%(年化),较2025全年上升20BP,预计反映商业房地产领域存量问题资产的暴露和显化(房地产对公不良金额较期初增加约10亿元)。上半年末零售贷款不良率较期初下降1BP,表现优于同业。今年在不良生成率上升情况下,加大核销处置和减值计提力度,上半年核销金额同比增加58%,贷款减值金额同比增加43%,拨备覆盖率较期初下降22pct至307%。如果后续房地产存量问题资产出清,资产质量将达到优异状态。
分红抬升与资本积累平衡
盈利表现受到来自资产端、负债端两方面因素的约束。净利息收益率1.36%,同比下降3个基点,公司称降幅明显收窄,已连续两个季度实现单季环比企稳;其中,生息资产平均收益率2.66%,同比下降38个基点,存款付息率1.24%,下降33个基点,息差企稳依靠负债端成本压降,资产端收益率仍在下行。非利息净收入37.18亿元,同比下降2.65%,在营业收入中占比27.16%,较上年同期下降1.25个百分点。营收增长1.82%、归母净利润增长0.87%,规模是主要贡献:资产总额较上年末增长3.79%,贷款总额增长3.48%。
资本充足率三项指标较上年末分别下降0.89、0.79、0.79个百分点,与资产扩张速度相关:上半年风险加权资产增长10.21%,总资产增长3.79%,前者接近后者的三倍。核心一级资本充足率13.65%,仍高出监管要求约6个百分点。
分红端,中期分红24.10亿元,比例34.07%,加上6月已派发的2025年度末期红利18.71亿元,年内合计42.81亿元;近三年分红比例依次为30.10%、33.91%、34.07%。融资端,9月两期金融债合计70亿元发行完毕,票面利率分别为1.58%和1.55%;上半年存续同业存单利率区间为1.37%至1.70%。
9月19日,公司公告收到监管批复,获准吸收合并上海崇明沪农商村镇银行。半年报显示,该行坚持将资本内生积累作为资本补充的核心来源,兼顾平衡股东回报与资本积累;在风险加权资产增速快于总资产的背景下,34.07%的分红比例意味着更少的利润留存。
长江证券研报指出,作为稳健型分红标杆,目前核心一级资本充足率依然高达13.7%,大幅领先同业并保障分红能力,足够支撑未来分红率再提升,同时业绩维持平稳增长。
截至6月末,公司归属于母公司股东的每股净资产13.80元,较上年末增长4.07%;上半年每股收益0.73元。A股上市银行绝大多数时间在每股净资产下方交易,沪农商行长期处于破净状态。截至10月9日,上海农商银行收于8.55,当前股价对应的PE为6.66,PB为0.62。具备清晰的稳定红利配置价值。