前言:
8月29日,光大银行正式发布2026年半年度报告。
财报显示,上半年,光大银行营业收入为630.68亿元,同比下降4.32%;实现归母净利润187.11亿元,同比大幅减少24.01%,在A股42家上市银行中降幅最高——对这份“双降”的业绩,郝成行长在业绩说明会上表示:“2026年是我行利润筑底、营收增速形成向上拐点的一年”。
但是深入分析后,光大银行目前的基本面仍难言触底。
01,净息差回暖,但配置效率不佳
财报显示,截至2026年上半年末,光大银行净息差为1.42%,较去年同期提升2bps,呈现出企稳回暖的迹象;——从规模和利率两大因素来看,主要得益于负债端成本下行。
整体上看,光大银行的规模仍在稳步扩张,生息资产和计息负债分别为6.65万亿元和6.41万亿元,同比增长1.53%和2.07%:(1)资产方面,规模增长带来的增量收入远不及定价带来的减收,利息收入988.8亿元,同比减少8.1%;(2)负债端受益于“重定价”,利息支出大幅减少101.55亿元至520.09亿元,同比降幅高达16.34%。
因此,在成本“节流”的推动下,上半年实现利息净收入468.71亿元,同比增长3.17%。
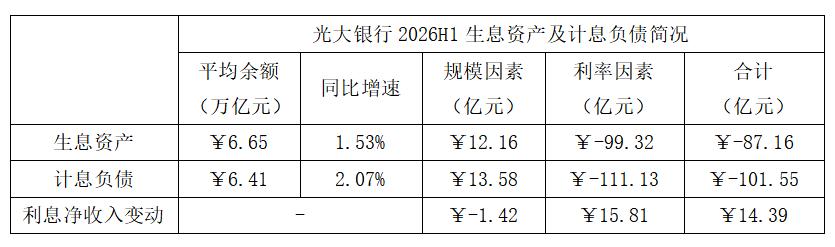
从表面数据上看,净息差回暖以及收入增长显现出发展中积极的一面;但光大银行的净息差水平,在A股上市股份制银行中最低,直观的解释是在同业中竞争力不足,但这背后与其自身的资产负债管理效率息息相关。
截至上半年末,光大银行的“生息资产/计息负债”比重为103.84%,同比下降0.48个百分点,从过去的激进扩张逐渐转向合理化;但在降杠杆和规模扩张中,未能兼顾好资源的配置效率:
主要生息资产中,收益率更高的贷款及垫款平均余额有所下降,资产的扩张集中在投资上,拉低了整体的收益率;
主要计息负债方面,客户存款的结构调整导致公司存款减少2.19%,使用成本率更高的债券补充资金来源。
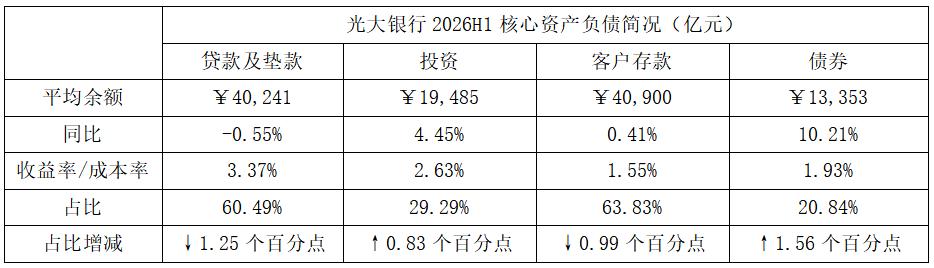
对于光大银行来说,增长步调趋于稳健是好事,但资产负债结构和资源配置的优化也需要跟上。
02,非息业务全面“熄火”
尽管利息业务在息差回暖下实现增长,但非息业务却拖累了光大银行整体的营收表现;财报显示,上半年,光大银行非利息业务收入为161.97亿元,同比减少20.94%,导致营业收入整体下降4.32%至630.68亿元。
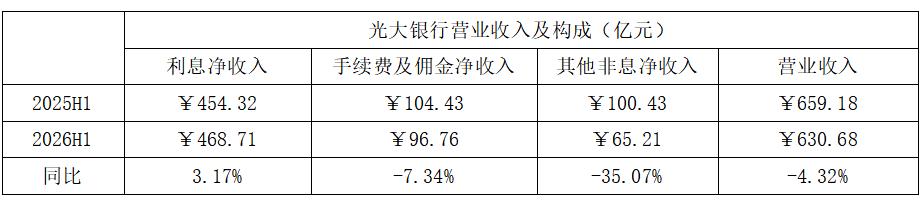
相比表面数据下滑,内在的变化更令人担忧。
(1)手续费及佣金净收入为96.76亿元,同比下降7.34%,而中收业务中几乎全部细项均同比减少,连全行业都在“存款搬家”和储户理财多元化的大趋势中受益的理财和托管业务等,光大银行也未能分得一杯属于自己的羹。
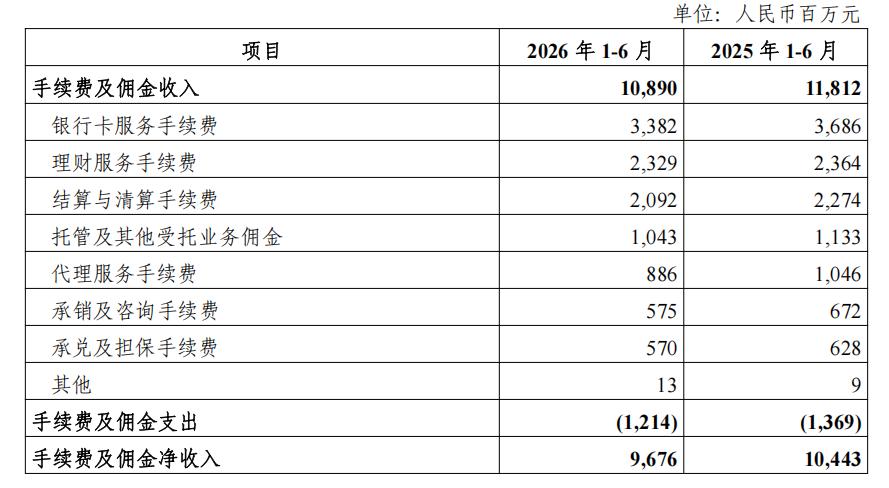
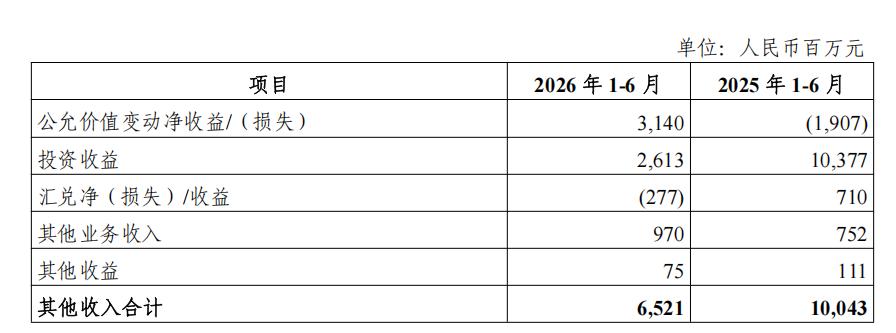
(2)其他非息净收入为65.21亿元,同比大幅减少35.07%;其中,真正“落袋”的投资收益同比降幅近75%,而“浮盈”的公允价值变动净收益虽然由负转正,但“纸面富贵”仍面临市场波动的不确定性。
事实上,光大银行在中收方面是有潜力的,尤其是“云缴费”业务在行业保持着领先优势;截至上半年末,缴费服务人次高达17.56亿次,同比增长9.07%,缴费金额4259.54亿元,同比增长11.83%——加上1.64亿户的零售客户群体,这样的潜能需要有系统性的战略进行协同性发展,单一的“搭平台”沉淀结算资金是远远不够的。
03,利润大幅下跌,拨备逼近红线
2026年上半年,光大银行实现归母净利润187.11亿元,同比大幅减少24.01%,利润的降幅高出营收降幅近20个百分点,原因在于当期计提了208.79亿元的信用减值损失,同比增幅高达31.3%——然而,大幅调增减值后,风险抵补能力却不升反降,较去年末大幅减少24.12个百分点至150.02%,逼近股份制银行120%~150%的监管红线上沿。
这背后,是存量资产质量的急剧恶化,管理层在当下选择“主动出清”,用短期的利润为历史包袱“填坑”。财报显示,截至上半年末,光大银行不良贷款率为1.44%,较去年末提升0.17个百分点,不良贷款余额较去年末增加78.97亿元至586.39亿元。
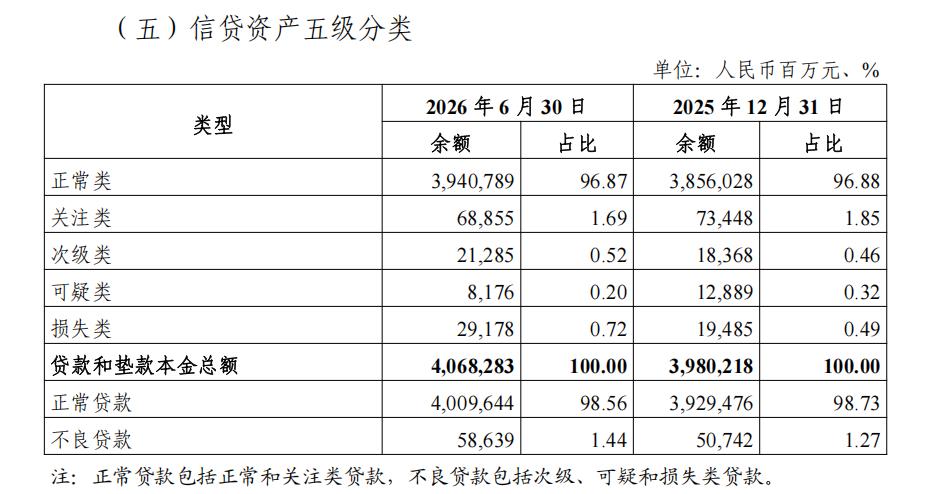
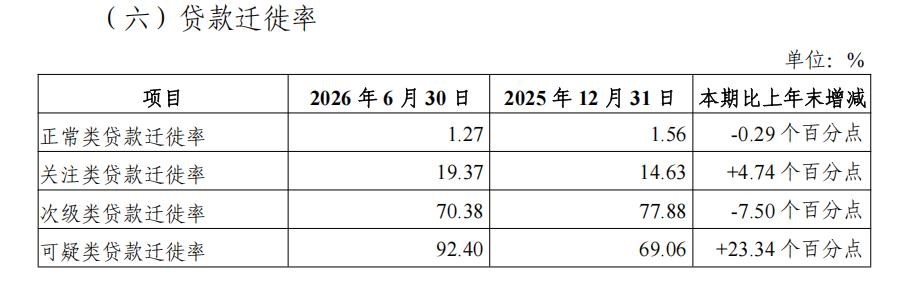
不良“双增”、减值大幅增加但拨备覆盖率在下降,结合在一起看确实可以视为“主动出清”存量资产风险,但“关注类”作为不良的后备军,迁徙率大幅提升后,风险集中暴露难言进入收尾阶段;且风险抵补能力严重缩水后,往后的腾挪空间就越小了。
在整体经营情况尚未显著好转之际,光大银行仍选择中期分红,合计拟派现47.86亿元(税前),占当期归母净利润的25.58%;利润大幅减少又坚持分红,本来各项资本充足率在期末均有小幅度地减少,分红落地后又进一步减少了“家底”,这反过来又压缩了光大银行生息业务的成长空间——而结合“生息资产/计息负债”比重下降,光大银行或许正通过主动性放缓来寻找其“U型”的底部,短期内恐难有大的增长动能。