9月7日至8日,光大银行在全国银行间同业拆借中心连续挂牌福鑫2026年第七、八、九期不良资产支持证券发行文件,年内发行期数增至九期。今年8月初,该行已在银登中心拆分挂牌12期信用卡不良资产包,未偿本息合计约108亿元,涉及借款人约44.2万户,为年内银登中心挂牌的最大规模信用卡不良资产包之一。处置节奏的加快,为解读其8月28日披露的半年报提供了一个入口。
光大银行上半年营业收入630.68亿元,同比下降4.32%;归母净利润187.11亿元,同比下降24.01%,降幅在42家A股上市银行中居于前列;期末不良贷款率1.44%,较年初上升0.17个百分点;拨备覆盖率150.02%,较年初下降24.12个百分点;贷款拨备率2.16%,较年初下降0.06个百分点。
副行长齐晔在业绩说明会上表示,上半年资产质量出现波动、有所承压,主要缘于正处于自身发展转型的关键时期,该行采取积极化解风险、合理计提拨备、加大不良资产处置力度等措施,是实现高质量发展的必经之路,“总体来说,资产质量整体可控”。
管理层的表态给出了定性,市场则需要定量。利润下滑24.01%的幅度,究竟多大程度来自经营、多大程度来自计提,需要拆开利润表验证;资产质量的波动,是认定口径从严的结果,还是新生成风险的真实反映,需要核验分类与处置的数据;而在两者之下,真正决定未来一年利润弹性的,是作为风险抵补核心工具的拨备还有多少腾挪空间,这也是“整体可控”四个字能否兑现的变量所在。不良处置提速
不良资产处置提速并非孤立信号,而是资产质量暴露的下游动作。资产证券化发行与银登中心挂牌转让两条通道同时高频运转,意味着零售端多条线已经进入系统性出清的阶段,处置端的表现先于报表给出了回应。
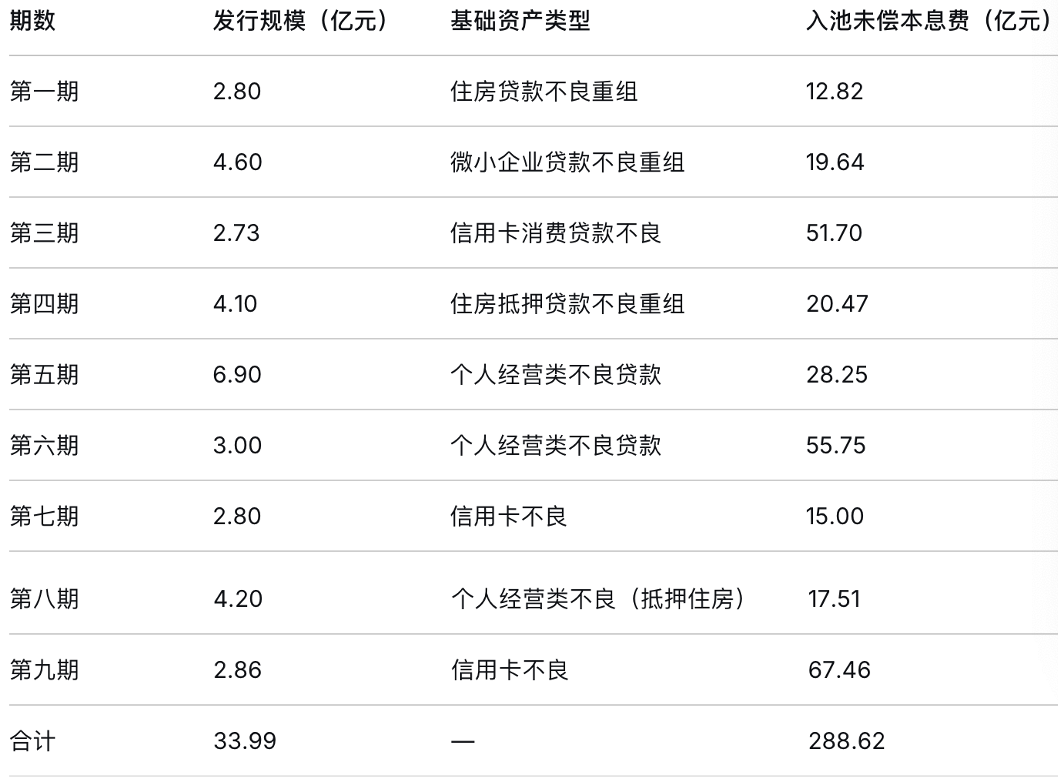
汇总年内九期不良资产支持证券的发行情况,各期的规模、资产类型与入池安排如下:
光大银行2026年不良资产支持证券发行
数据来源:全国银行间同业拆借中心公开发行文件
九期产品的发行对价与入池规模之间存在明显折价:将各期发行规模加总,与各期入池资产的未偿本息余额加总相比,比率约为11.8%,即市场为这批不良债权支付的对价不足账面余额的八分之一;第九期因入池为无抵押信用卡债权,比率最低。发行规模含利息和费用的口径,本金口径的实际回收率会略高于这一数字,但折扣水平本身已经说明市场对回收的判断。需要框定ABS的分量:上半年核销及处置贷款273.60亿元,33.99亿元的证券化规模是补充渠道而非主力,两日三期的挂牌频率传递的是处置通道满负荷运转的信号。信号指向何处,需要回到半年报本身。计提吞没利润
光大银行上半年归母净利润187.11亿元,同比下降24.01%;其中二季度单季实现归母净利润约72.52亿元,同比降幅较一季度继续扩大。利润下滑集中在二季度,这一节奏与减值计提的投放节奏相互印证。上半年资产减值损失同比多增近50亿元,主要落在第二季度确认。
开源证券按利润总额加回信用减值损失及其他资产减值损失的口径测算,上半年拨备前利润450.99亿元,同比仅下降3.21%。约21个百分点的落差,基本可以归因于减值:上半年资产减值损失208.86亿元,同比多增49.73亿元,其中贷款和垫款减值损失220.24亿元,同比增长43.02%。业务及管理费下降6.50%至163.49亿元,成本收入比降至25.92%,降本的努力同样被计提吸收。
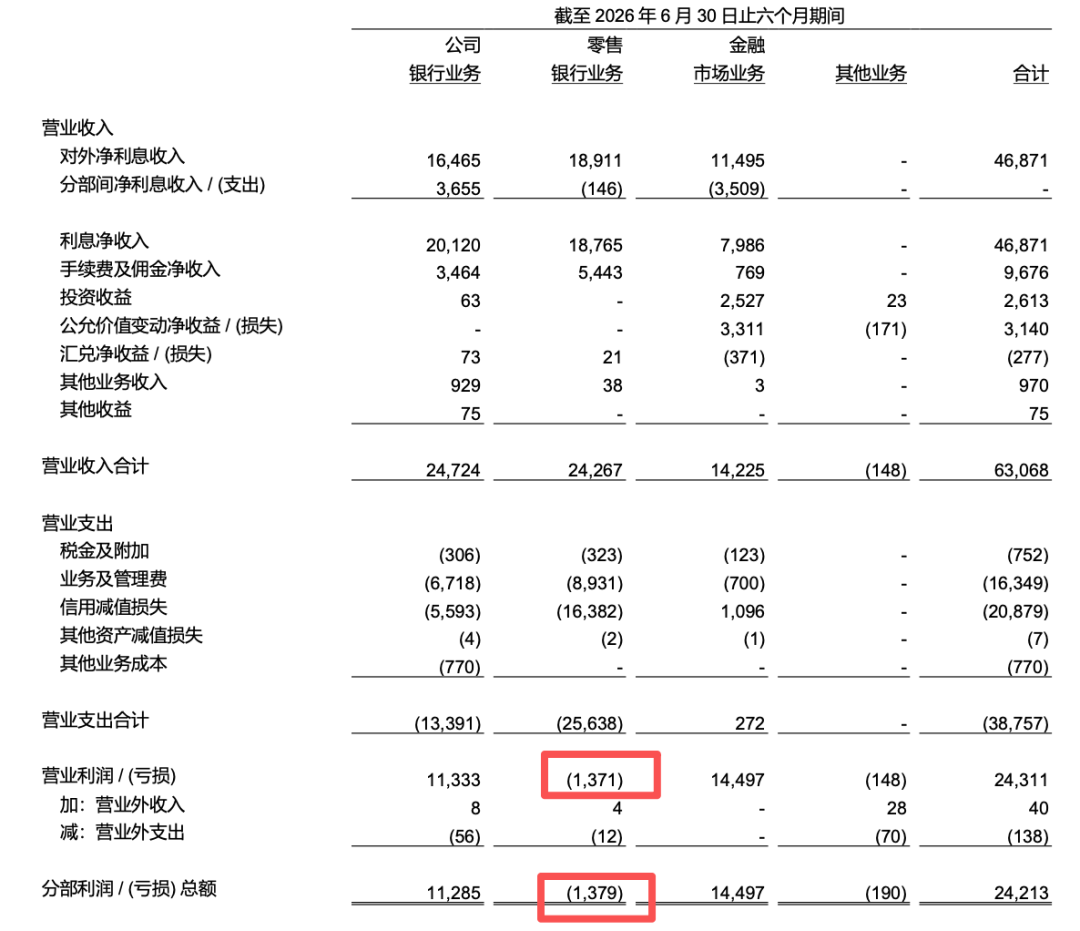
分部数据进一步揭示了零售端的压力。2026年上半年,光大银行零售银行业务实现营业收入242.67亿元,同比减少12.71亿元,降幅4.98%;营业支出256.38亿元,同比增加10.16亿元,其中信用减值损失163.82亿元,同比多提14.45亿元。受收入下滑与减值计提上升双重影响,零售银行业务营业利润为-13.71亿元,分部利润/(亏损)总额为-13.79亿元,而上年同期分别为9.16亿元和9.21亿元,同比由盈转亏,利润总额减少约23.00亿元。零售业务营收占全行约38.48%,但盈利贡献已由正转负,成为拖累整体业绩的重要板块。这与前文信用卡不良资产包的大规模挂牌相互印证:零售端在加快风险出清的同时,减值计提对利润的侵蚀也集中显现。
剔除减值影响后,经营端的表现出现分化,并非全面走弱。支撑在息差:利息净收入468.71亿元,同比增长3.17%,净息差1.42%,同比回升2个基点,改善来自负债端,存款成本率同比下降37个基点至1.55%,负债端红利能否对冲资产端定价的下行压力,仍有待后续季度验证。拖累在非息:投资收益26.13亿元,同比下降74.82%,该行归因于上年同期债券投资一次性收益形成的高基数,叠加主动放缓浮盈兑现的策略安排,属于收入节奏调整而非能力受损,但高基数的消化仍需时间验证。
归因的指向由此明确:利润下滑主要来自以减值计提主动暴露风险,而非经营端真实恶化。这一判断能否成立,可由资产质量的认定与处置数据交叉验证。认定环节看两个指标,逾期90天以上贷款与不良贷款的偏离度是否继续压降,不良生成率的走势是否与关注类贷款向下迁徙、逾期贷款劣变的节奏一致;处置环节看核销与批量转让的规模是否与计提力度匹配,即核销转出率是否明显抬升。半年报披露的偏离度、不良生成率、关注类占比,以及核销与不良资产转让数据,即分别对应这两个环节。拨备还有多少下降空间?
资产质量层面,不良生成与认定口径呈现同向变化。据开源证券、国信证券研报测算,光大银行上半年年化不良净生成率约1.77%;按“期末不良余额?期初不良余额+当期核销处置”的通行口径以此推算,期间不良生成约352.55亿元,超出核销处置的273.60亿元,存量风险尚未出清;生成的增量集中于对公房地产,该领域贷款余额1,492.99亿元,不良余额107.01亿元,行业不良率7.17%,约为全行不良率1.44%的5倍,仍为最大的单一风险敞口。
认定方面,损失类贷款较年初增加96.93亿元,可疑类减少47.13亿元,2025年末第三阶段贷款与不良余额之间199.08亿元的认定缺口收窄至125亿元,不良认定的充分性进一步提升。认定趋严叠加生成上行,表明当期减值计提对应的是真实的风险暴露,而非利润管理的工具;流量对冲之外,风险最终能否被消化,取决于拨备存量与尚未出清的不良之间的缺口,这构成评估拨备充足性的起点。
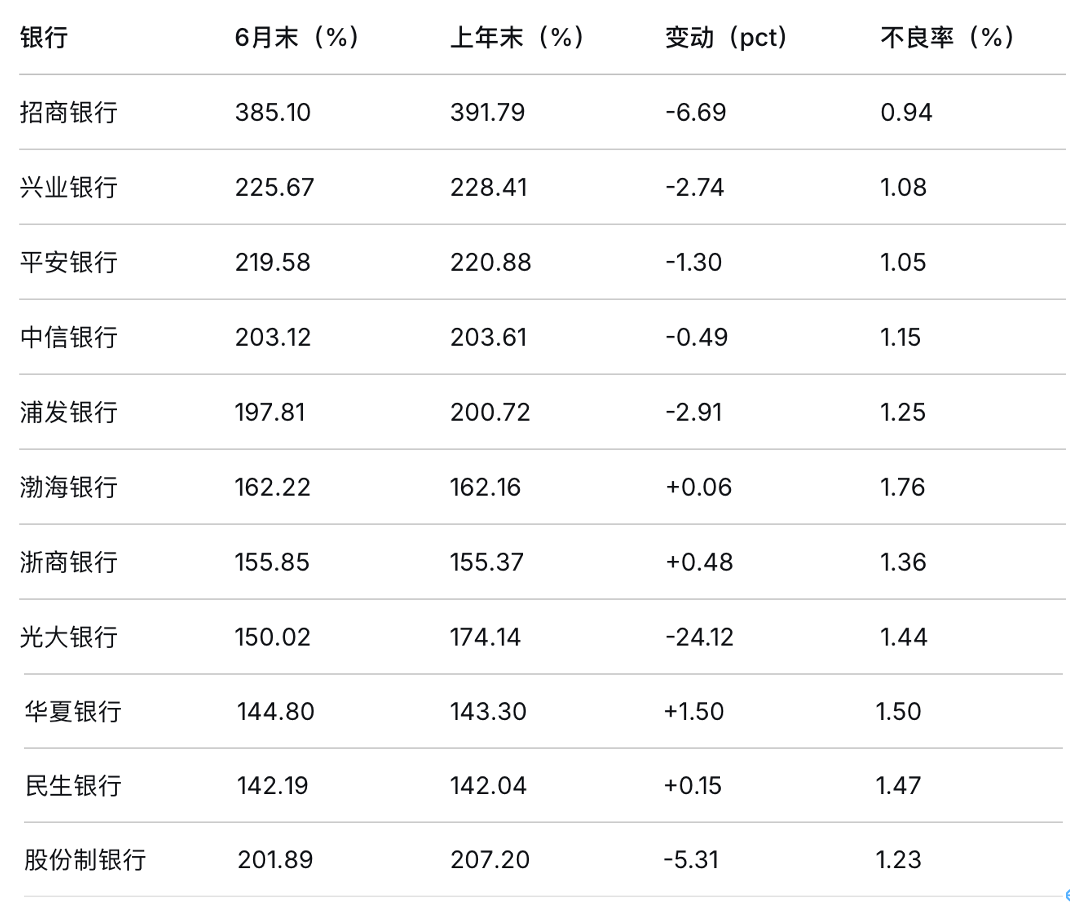
拨备的充足性,需要一个坐标才能评估。监管框架给出的坐标是:根据2018年原银保监会《关于调整商业银行贷款损失准备监管要求的通知》,拨备覆盖率监管要求由统一的150%调整为120%至150%的区间,监管部门按照“同质同类、一行一策”原则,参照贷款分类准确性、处置主动性与资本充足性确定单家银行的具体下限,且不对外逐行披露;可比信息是浙商银行半年报中明示其适用标准为140%。这意味着同样的账面数字之下,不同银行距各自监管红线的真实距离可能显著不同。横向比较更直观,10家A股及港股上市股份制银行的数据如下:
10家上市股份制银行拨备覆盖率对比(2026年6月末)
数据来源:各银行2026年半年度报告、2025年年度报告及国家金融监管总局
这张表可以从三个维度读。
与行业整体比,光大银行150.02%的覆盖率低于股份制银行整体的201.89%约51.87个百分点,在10家中排名第8,已贴近监管要求区间上沿(高出上沿仅0.02个百分点),排在其后的华夏银行、民生银行。与自身变化比,该指标由上年末的174.14%降至150.02%,24.12个百分点的降幅为10家之最;同期华夏银行、民生银行虽然覆盖率低于光大银行,却分别回升1.50个和0.15个百分点。分化源自不良生成与核销处置的相对速度:华夏上半年不良率由1.55%回落至1.50%,民生不良率微降、并主动压降资产规模,两家计提的拨备对应的不良余额未现扩张;光大银行年化不良净生成率1.77%,不良生成规模高于同期核销处置规模,计提与处置的消耗大体相抵,贷款减值准备余额与年初基本持平,覆盖率的下降主要由不良贷款余额增长78.97亿元所致。
以中报披露的贷款减值准备余额计,期末为876.66亿元,年初为880.69亿元,半年间减少约4亿元;按“期末不良贷款余额586.39亿元×覆盖率150.02%”倒算约为879.7亿元,与披露值存在约3亿元的差异,源于拨备覆盖率分子与摘要口径的细微出入,不影响总量判断。两组数字共同表明,半年间拨备池的总量基本持平、略有收缩,覆盖率下降24.12个百分点并非主动释放拨备,而是不良余额扩张带来的分母稀释。
由此可以给出空间的两端。往下看,若覆盖率降至140%,按当前不良余额估算可释放约59亿元的计提压力;进一步降至120%的区间下沿,累计约176亿元,但考虑到该行认定口径刚刚做实、后续处置仍需持续投入,“一行一策”下其适用下限未必贴近区间下沿(浙商银行为140%),实际可动用的空间明显小于理论值。往上看,覆盖率每回升10个百分点需要约59亿元的净计提,大约相当于上半年归母净利润的三分之一。拨备的下降空间,本质上是利润调节的剩余弹性:这一弹性正在收窄,而房地产107.01亿元不良的出清、逾期贷款896.52亿元的后续生成,都还将消耗这一池子。结语:缓冲垫厚度,是管理层与市场的共同考题
拨备计提是银行利润的调节器,拨备存量是风险消化的缓冲垫。缓冲充裕时,利润的平滑与风险的出清可以从容进行;缓冲变薄之后,利润对风险变化的敏感度上升,以丰补歉的余地随之收窄。这份中报的信息含量,在于将利润降幅居前、覆盖率降至股份行尾部、生成与处置的赛跑尚未分出胜负这三组事实同时摆到了台面上。
对投资者而言,下半年的观察清单有三项:一是不良净生成率能否从1.77%回落,二是对公房地产107.01亿元不良余额能否进入下行通道,三是贷款减值准备余额能否重新扩容。三者中任何一项改善,都会同步体现在覆盖率与利润两条曲线上;若三项均无起色,拨备消耗仍将延续,利润筑底的判断需继续等待验证。按9月14日3.05元的股价计,市净率0.36倍,处于历史低位、25.58%的分红比例构成当下的估值折价与安全边际,但估值修复的前提,是缓冲垫止跌回升、生成与处置的赛跑见出分晓。答案不在业绩说明会的表述里,而在三季报与年报的报表中。