图片来源:摄图网
今年来银行股的业绩继续承压,部分银行出现业绩下滑。光大银行2026年半年报显示,该行再次遭遇营收与净利润“双降”,其中净利润降幅达到24.01%,创近几年来新低,同时在A股股份制银行中排名垫底。
得益于利率端改善,光大银行的利息净收入有所增加,但是投资收益大幅减少,成为拖累业绩的重要因素。同时,光大银行的不良率抬升,信用减值损失超过200亿元,进一步降低利润水平。
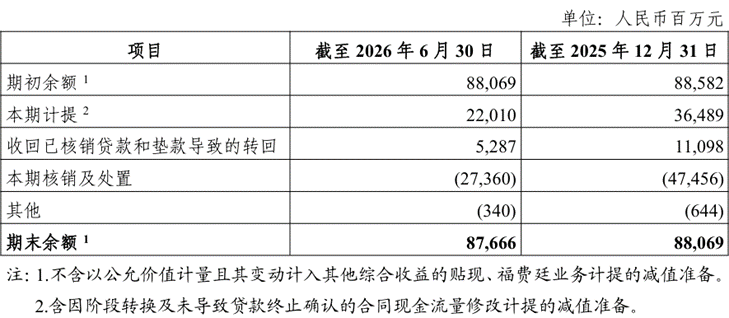
尽管光大银行加大不良贷款的核销及处置力度,但由于新增的贷款与垫款金额增加,刚好抵消核销及处置的不良金额,这使得贷款减值准备金的余额并未明显减少。
罕见净利润降逾两成
光大银行业绩降幅继续扩大。据2026年半年报显示,光大银行实现营收为630.68亿元,同比下降4.32%;实现归属净利润为187.11亿元,同比下降24.01%。值得注意的是,该业绩增幅在9家A股上市股份制银行中排名倒数。
从历史数据来看,该业绩是光大银行近几年来最大降幅。从2022年起,光大银行的业绩就持续走弱。2022年至2025年,光大银行实现营收增速分别为-0.73%、-3.92%、-7.05%和-6.72%;实现净利润增速分别为3.23%、-8.96%、2.22%和-6.88%。
过去几年,光大银行的业绩受到利率端拖累,净息差持续承压。2026年中期,光大银行的净息差和净利息收益率均有所改善。从收入来看,光大银行实现利息净收入为468.71亿元,同比增加14.39亿元。
这主要是得益于高息定期存款集中到期后,按低利率重新计价,拉低了负债成本。同时,银行也在主动优化负债结构,通过增加活期存款占比,压低成本负债。
不过,光大银行的投资收益显著减少,带来的损失要高于利息净收入的增加。数据显示,其投资收益为26.13亿元,同比减少77.64亿元,降幅达到74.84%。iFinD数据显示,其投资收益的降幅是42家A股上市银行中降幅最大的一家。
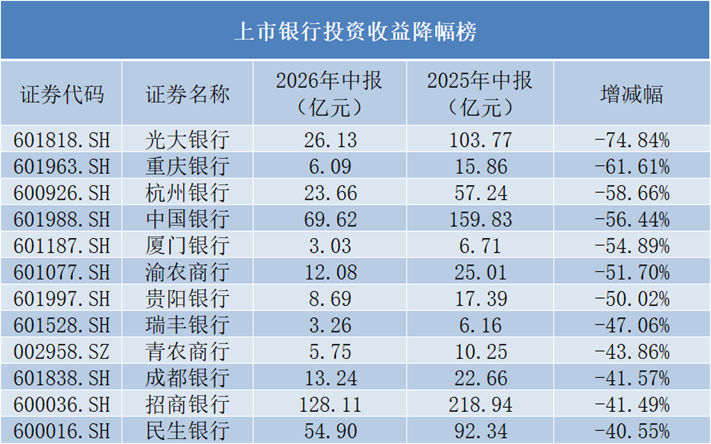
银行的投资收益主要来源于债券市场。2025年,债市走强给银行带来良好的回报,但也创造较高的基数;2026年以来,债市走向震荡,银行的获利空间受到压缩。
由于信贷投放乏力,光大银行对投资收益存在较大依赖。过去几年,光大银行的利息净收入持续下降,投资收益成为业绩的重要支撑。2022年至2025年,其投资收益分别为113.9亿元、105.5亿元、126.9亿元和154.0亿元。
中间业务收入全面萎缩
光大银行的中间业务不再是收入增长引擎,反而成为一大拖累。2026年中期,光大银行的手续费及佣金净收入为96.76亿元,同比减少7.34%。这主要是因为银行卡服务手续费、理财服务手续费、结算与清算手续费、代理服务手续费等收入减少。
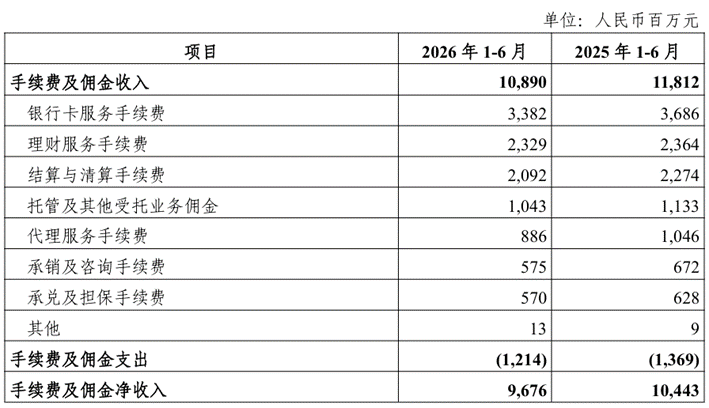
其中,银行卡手续费主要包括年费、账户管理费、转账汇款费、ATM取现费及刷卡支付手续费等。当期,银行卡服务手续费为33.82亿元,同比减少8.25%。
光大银行的信用卡业务曾经被誉为行业的“黑马”,2019年之前规模快速增长,是市场强有力的竞争者。不过近几年来,其信用卡交易金额呈现逐年下降趋势。
2021年至2022年,信用卡交易金额维持在2.70万亿元以上;2023年至2025年,信用卡交易金额连续3年下滑,下滑幅度分别为13.86%、29.25%和11.70%。从2022年的2.76万亿元到2025年的1.48万亿元,信用卡交易金额近乎“腰斩”。
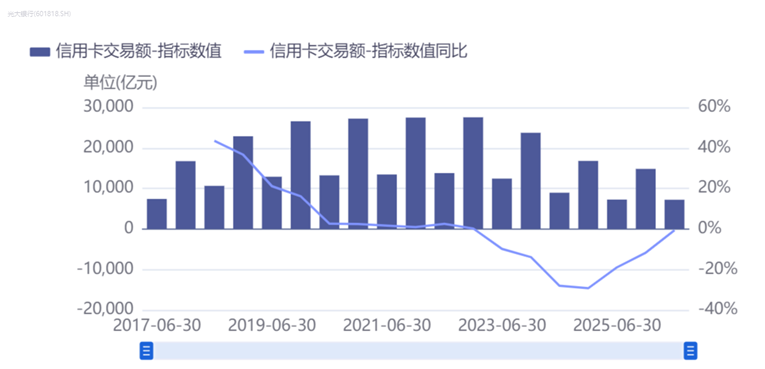
随着信用卡交易金额减少,信用卡贷款余额也在下降。iFinD数据显示,2022年,光大银行的信用贷款余额为4637.29亿元,到2025年降至3686.26亿元,到2026年中期进一步降至3537.52亿元。
此外,光大银行的理财业务实现规模突破,但是收入反而减少。2026年中报显示,其理财产品规模达到2.10万亿元,首次突破2万亿元关口,但是理财手续费收入为23.29亿元,同比减少约3500万元。
不良贷款的安全垫还有多高?
相比投资收益和中间业务,光大银行计提的巨额信用减值损失,对业绩的冲击无疑更大。2026年中期,光大银行计提信用减值损失为208.79亿元,同比增加49.77亿元。其中,贷款和垫款减值为220.10亿元,同比增加65.09亿元,增长幅度达到41.99%。
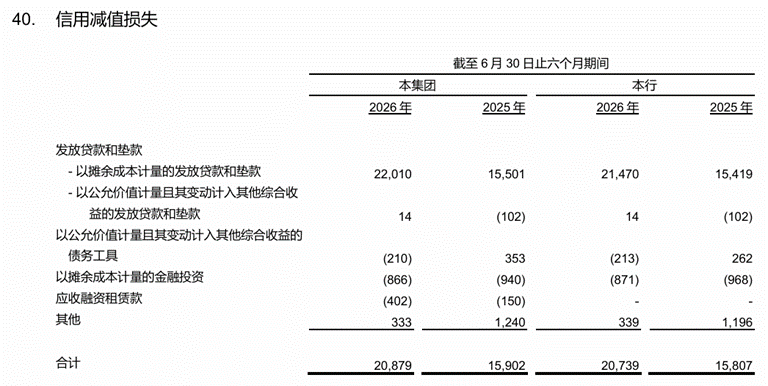
贷款和垫款减值损失是银行为贷款可能发生的坏账而新计提的费用。这笔潜在的坏账会直接计入利润表中,导致当期账面利润减少。这笔贷款和垫款减值损失计提后,也会纳入贷款减值准备金。
2026年上半年,光大银行加大不良贷款核销和处置力度,共核销了273.60亿元不良贷款,同比增加58.97亿元。但是由于贷款和垫款减值损失增加,贷款减值准备金并未明显减少。当期,贷款减值准备金为876.66亿元,较2025年末仅减少4.03亿元。
另一方面,光大银行的不良贷款总额持续抬升。2026年中期,其不良贷款总额为586.39亿元,较2025年末增加78.97亿元;不良贷款率为1.44%,较2025年末增加17个基点。
拨备覆盖率是贷款减值准备金与不良贷款的比值,衡量每一块钱的不良资金,有多少准备金来兜底。由于贷款减值准备金变动不大,但是不良贷款总额增加,这导致拨备覆盖率大幅减少。当期,光大银行的拨备覆盖率为150.02%,较2025年末减少24.12个百分点。
拨备覆盖率是衡量不良坏账的安全垫。2018年后,监管对拨备覆盖率进行动态调整,允许利润差时最低可至120%,但是150%仍是监管红线和投资判断基准。也就是说,光大银行的拨备覆盖率刚好满足安全基准。
总结来看,光大银行的业绩降幅扩大,投资收益减少、中间业务萎缩及信用减值损失导致利润进一步减少。尽管光大银行加大不良贷款的核销力度,但是贷款减值准备金并未明显减少,再加上不良贷款增加,最终导致拨备覆盖率逼近监管红线。
(本文完)