8月28日晚间,光大银行交出了2026年半年报。
数字并不好看。营业收入630.68亿元,同比下降4.32%;归母净利润187.11亿元,同比下降24.01%。放在行业里对比,这份成绩单的扎眼程度是独一档的。42家A股上市银行上半年合计赚了1.13万亿元,同比增长2.96%,其中36家净利润正增长。9家全国性股份行里,净利润负增长的只有4家:兴业银行降4.66%,民生银行降8.62%,华夏银行降18.35%,光大银行降24.01%。
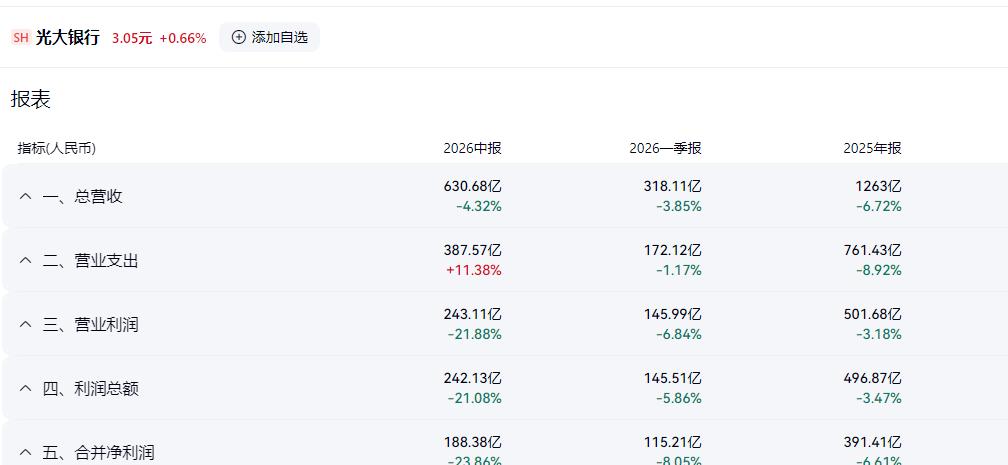
也就是说,光大的净利跌幅不仅在股份行里垫底,在全部A股上市银行里也是第一名。二季度单季更难看,归母净利润72.52亿元,同比暴跌40.35%。
行长郝成在业绩发布会上说,2026年是光大银行利润筑底、营收增速形成向上拐点的一年。资本市场没有接话。8月31日银行板块普涨,中证银行指数上涨超过1.6%,光大银行逆势下跌约2%。年初至今,其A股股价已经跌去10%以上,市净率只有0.3倍。
一份半年报,为什么市场反应如此冷淡。拆开来看,问题不止一处。
01
钱去哪了:收入没崩,利润没了
这份中报最反直觉的地方在于,光大的主业其实在回暖。
上半年,光大银行利息净收入468.71亿元,同比增长3.17%。净息差1.42%,同比回升2个基点;净利差1.36%,同比提高5个基点。息差回升主要靠负债端压成本,上半年该行存款付息率较上年下降26个基点,活期存款占比提升1.95个百分点。在银行业息差普遍承压的2026年,这个表现算得上难得。
既然利息收入在增长,营收只降了4.32%,为什么净利润能跌掉24%?钱到底去哪了?
拆开利润表,答案很清楚:两把刀,外加一个拖油瓶。
第一把刀是投资收益。上半年光大银行投资收益26.13亿元,而去年同期是103.77亿元,同比骤降74.82%,凭空少了近78亿元。其他收入整体下滑35.07%,直接拖累了营收。
第二把刀是减值计提。上半年光大银行计提资产减值损失208.86亿元,同比增加49.73亿元,增幅31.25%。其中贷款和垫款减值损失220.24亿元,同比增加66.25亿元。减值损失的大幅增加,直接侵蚀了利润空间。
拖油瓶则是中间业务。上半年手续费及佣金净收入96.76亿元,同比下降7.34%,主要因为银行卡服务手续费、结算清算手续费和代理服务手续费全面缩水。
算一笔总账:利息净收入多赚了约14亿元,投资收益少赚了约78亿元,减值多提了约50亿元,手续费又少了近8亿元。一增三减之间,利润被吃掉了五分之一还多。
换句话说,光大这份报表不是经营崩塌的报表,而是一份主动出清的报表。把拨备加厚、把坏账做实,用短期利润换资产负债表的干净。管理层”利润筑底”的表态,底气也来自这里。问题在于,这场出清的代价有多大,底又到底有多深。答案在资产质量里。
02
“百亿坏账”罗生门
资产质量,是这份中报真正让人睡不着的部分。
截至6月末,光大银行不良贷款率1.44%,比上年末上升0.17个百分点;不良贷款余额586.39亿元,比上年末增加78.97亿元。逾期贷款余额896.52亿元,较上年末继续增加。不良生成率年化约1.73%,风险暴露的速度并不慢。
更关键的是缓冲垫的厚度。拨备覆盖率150.02%,比上年末一次性打掉24.12个百分点。《商业银行贷款损失准备管理办法》对拨备覆盖率的基本要求是120%至150%,光大正好贴在这条线的上沿。贷款拨备率2.16%,也在下降。这意味着,过去多年银行业通行的用拨备平滑利润的操作空间,光大已经基本用完了。下半年如果不良继续暴露,再没有厚实的拨备可以消耗,只能硬吃利润。
上个月市场热议的“百亿坏账”风波,同样源于此。有投资者发现,光大银行阶段三贷款余额711.41亿元,比不良贷款余额586.39亿元高出125.02亿元。阶段三贷款是会计准则上已发生信用减值的贷款,口径比不良贷款更宽,两者存在差值本属正常,但125亿元的差额还是被质疑为隐藏坏账,甚至有人推算问题资产接近200亿元。光大银行随后回应称,经营基本面稳定,没有应披露而未披露的重大风险事件。
风波可以平息,压力是真实的。几个细节值得单独拎出来看。
一是信用卡。曾经的王牌业务仍在渡劫,上半年信用卡交易金额同比下滑0.6%,收入126.31亿元,同比下降7.53%。8月初,光大银行在银登中心挂出12期信用卡不良资产包,涉及44.2万户借款人,未偿本息合计约108亿元,折价力度之大引发市场侧目。
二是房地产。对公房地产贷款不良率7.17%,仍在高位消化。
三是区域。出问题的不是经济落后地区,恰恰是业务最密集的地方。珠三角地区上半年营收78.56亿元,利润总额只有3.39亿元,几乎全部被减值吃光;该区域不良余额156.22亿元,较年初增长33.2%。长三角不良余额较年初增长35.2%。东北地区利润总额降幅超过六成。唯一稳住的是总部所在的环渤海地区。
四是计提的腾挪。本期光大从拨备阶段一净回拨37.32亿元去补阶段三,2025年已经做过一次同样的操作,金额66.01亿元。这不是释放利润,这是挪用存量。池子里的水就这么多,拆东墙补西墙的空间正在变小。
03
筑底的代价?
光大的处境其实是整个股份行阵营分化的缩影。
过去两年,银行业净息差从接近2%一路收窄到1.4%附近,躺着赚钱的时代结束了。同样是转型,路径已经拉开差距。招商银行上半年净利润764.45亿元,同比微增,依然是断层第一;浦发、中信稳住了利润;而光大、华夏、民生这几家,还在消化前些年扩张期积累的风险包袱。行业从拼规模转向拼质量,欠账多的银行,补课自然更疼。
光大为这场补课付出的代价,是全方位的。
利润之外,分红也在缩水。中期分红每10股派0.81元,总额47.86亿元,同比下降23%。虽然25.58%的分红率比去年还略有提升,但对冲着股息率买入的股东来说,绝对金额的下降是实打实的。
资产负债表在收缩。上半年对公贷款增长4.88%,零售贷款却下降3.28%。对于一家曾经靠零售和信用卡打天下的银行,零售条线的收缩意味着增长引擎在换挡,而新引擎还没有接上。
成本端也在勒紧裤腰带。上半年业务及管理费163.49亿元,同比下降6.50%;职工薪酬96.59亿元,同比减少8.35亿元。降本增效的另一面,是员工收入的压缩,这部分空间同样越用越薄。
那么,筑底的说法可信吗?
可以确认的是,出清的方向没有错。营收降幅连续收窄,息差企稳回升,不良认定在收紧,风险处置在提速,这些都是把报表做实的动作。招商证券等机构的点评也认为,这更像一份“刮骨疗毒”的报表,而非经营失控的报表。
但疑问同样清晰。150.02%的拨备覆盖率,意味着安全垫已经薄到不能再薄;年化1.73%的不良生成率,意味着出清远没有结束;房地产7.17%的不良率,意味着历史包袱还在释放。没有人能保证,这场手术做完这一次就干净了。
一位长期跟踪光大的投资者的评价很形象:这是一家正在做手术的银行,手术做到哪一步还不清楚,但可以确定的是,病人还没下手术台。
短期利润的底,也许就在2026年。长期资产质量的路,还长得很。对市场来说,判断光大不能只盯净利润这一个数字,更要盯三个信号:拨备覆盖率何时止跌回升,不良生成率何时掉头向下,零售贷款何时恢复增长。这三个信号出现之前,0.3倍市净率的定价,未必是错杀。
夏天结束的时候,42家上市银行都交了卷。有人考的是增长的题,有人考的是出清的题。光大银行显然属于后者,而且卷子还没答完。