新华文轩出版传媒股份有限公司于2016年上市。公司是我国第一家按照上市公众公司标准规范设立的大型股份制出版发行企业.公司主营业务为出版物的编辑和出版、图书及影音产品零售、分销以及教材和助学类读物发行业务等.
2026年半年度,公司实现营收50.06亿元,同比小幅下降9.42%。扣非净利润6.28亿元,同比下降25.85%。新华文轩2026年半年度净利润6.63亿元,业绩同比下降26.30%。
二发行收入的小幅下降导致公司营收的小幅下降
1、主营业务构成
公司的主营业务为发行,其中发行分部为第一大收入来源。
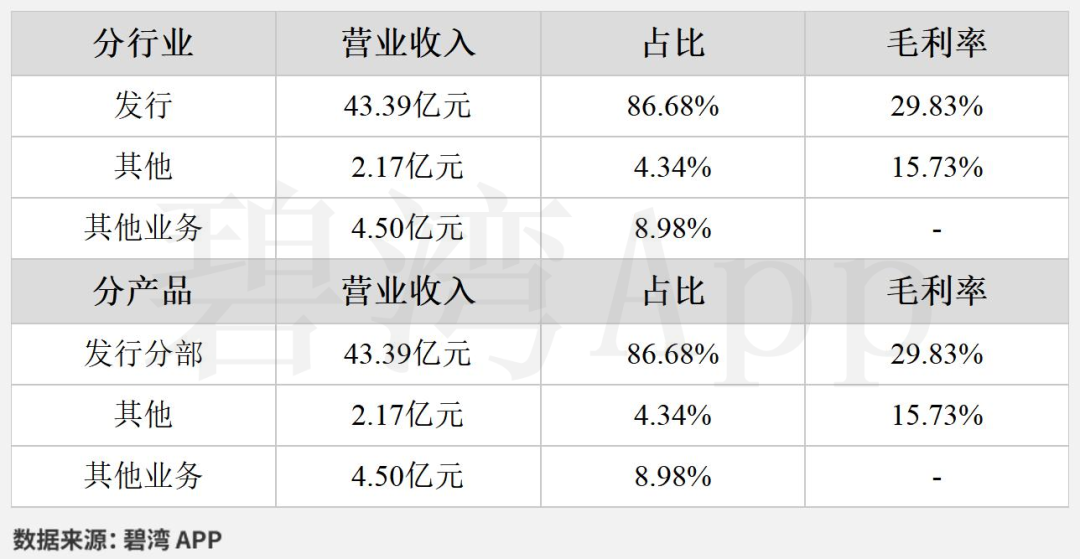
2、二发行收入的小幅下降导致公司营收的小幅下降
2026年半年度公司营收50.07亿元,与去年同期的55.27亿元相比,小幅下降了9.42%。
营收小幅下降的主要原因是:
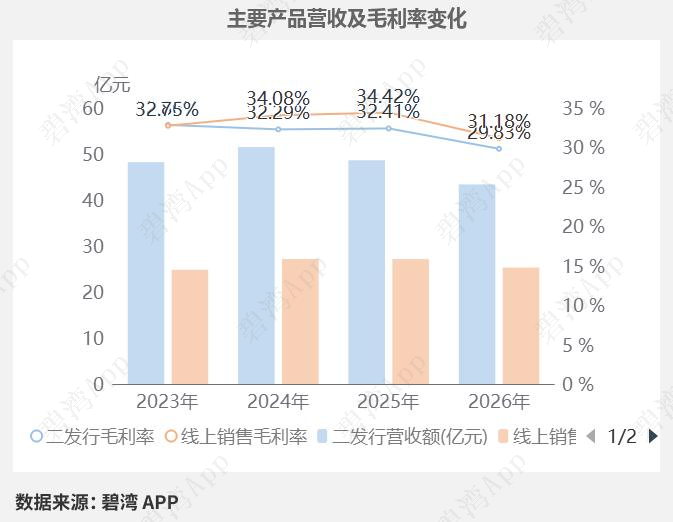
(1)二发行本期营收43.39亿元,去年同期为48.64亿元,同比小幅下降了10.78%。
(2)线下销售本期营收24.12亿元,去年同期为27.24亿元,同比小幅下降了11.46%。
(3)线上销售本期营收25.32亿元,去年同期为27.15亿元,同比小幅下降了6.76%。
| 名称 | 2026中报营收 | 2025中报营收 | 同比增减 |
| 二发行 | 43.39亿元 | 48.64亿元 | -10.78% |
| 线上销售 | 25.32亿元 | 27.15亿元 | -6.76% |
| 线下销售 | 24.12亿元 | 27.24亿元 | -11.46% |
| 一出版 | 12.31亿元 | 12.80亿元 | -3.85% |
| 三其他 | 2.17亿元 | 2.06亿元 | 5.33% |
| 其中:物流服务 | 2.13亿元 | 2.01亿元 | 5.62% |
| 其他业务 | -59.37亿元 | -64.63亿元 | - |
| 合计 | 50.07亿元 | 55.27亿元 | -9.42% |
3、线上销售毛利率小幅下降
产品毛利率方面,2026年半年度二发行毛利率为29.83%,同比小幅下降7.96%,同期线上销售毛利率为31.18%,同比小幅下降9.41%。
净利润同比下降但现金流净额同比小幅增长
1、净利润同比下降26.30%
本期净利润为6.63亿元,去年同期9.00亿元,同比下降26.30%。
净利润同比下降的原因是(1)主营业务利润本期为5.44亿元,去年同期为7.42亿元,同比下降;(2)信用减值损失本期收益2,091.85万元,去年同期收益4,869.51万元,同比大幅下降。
2、主营业务利润同比下降26.71%
| 本期报告 | 上年同期 | 同比增减 |
| 营业总收入 | 50.06亿元 | 55.27亿元 | -9.42% |
| 营业成本 | 31.96亿元 | 33.69亿元 | -5.14% |
| 销售费用 | 6.03亿元 | 6.99亿元 | -13.68% |
| 管理费用 | 6.88亿元 | 7.49亿元 | -8.13% |
| 财务费用 | -6,376.17万元 | -6,921.35万元 | 7.88% |
| 研发费用 | 1,402.68万元 | 1,411.05万元 | -0.59% |
| 所得税费用 | 892.70万元 | 743.81万元 | 20.02% |
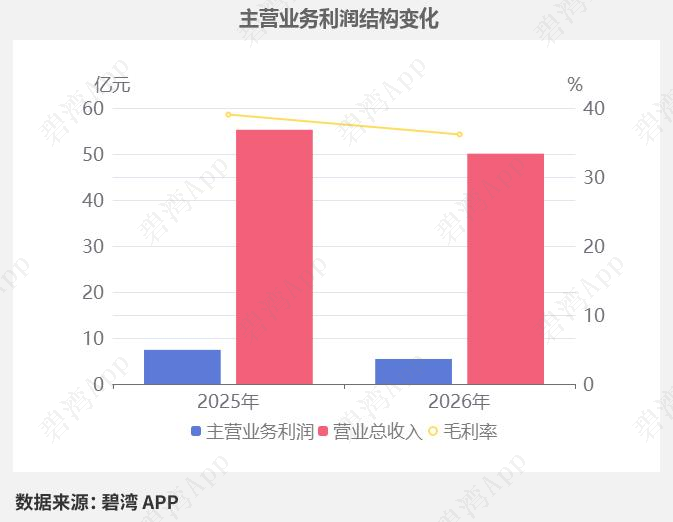
2026年半年度主营业务利润为5.44亿元,去年同期为7.42亿元,同比下降26.71%。
主营业务利润同比下降主要是由于(1)营业总收入本期为50.06亿元,同比小幅下降9.42%;(2)毛利率本期为36.17%,同比小幅下降了2.88%。
金融投资回报率低
金融投资占总资产10.75%,收益占净利润18.21%,投资主体为股票投资
在2026年半年度报告中,新华文轩用于金融投资的资产为25.35亿元。金融投资所产生的收益对净利润的贡献为1.21亿元。
2026半年度金融投资主要投资内容如表所示:
| 项目 | 投资金额 |
| 成都银行 | 14.16亿元 |
| 皖新传媒 | 6.14亿元 |
| 其他 | 5.04亿元 |
| 合计 | 25.35亿元 |
从金融投资收益来源方式来看,主要来源于其他权益工具投资在持有期间取得的股利收入。
| 项目 | 类别 | 收益金额 |
| 投资收益 | 其他权益工具投资在持有期间取得的股利收入 | 9,860.8万元 |
| 其他 | | 2,222.04万元 |
| 合计 | | 1.21亿元 |
重大资产负债及变动情况
其他非流动资产小幅减少
2026年半年度,新华文轩的其他非流动资产合计28.06亿元,占总资产的11.90%,相较于年初的31.45亿元小幅减少10.78%。
主要原因是定期存款及银行大额存单(注)减少3.39亿元。
| 项目 | 期末价值 | 期初价值 |
| 定期存款及银行大额存单(注) | 27.24亿元 | 30.63亿元 |
| 其他 | 3,980.57万元 | 4,017.15万元 |
| 预付房屋购置款 | 3,886.13万元 | 3,886.13万元 |
| 合同资产 | 318.97万元 | 309.89万元 |
| 合计 | 28.06亿元 | 31.45亿元 |
行业分析
1、行业发展趋势
新华文轩属于新闻和出版行业,核心业务涵盖出版发行、教材教辅、教育服务及文化消费领域。 近三年出版行业整体增速趋缓,但教育出版及线上渠道保持稳健增长,2024年行业市场规模约1.2万亿元。政策驱动下,教材教辅市场刚性需求显著,融合出版与数字化阅读渗透率提升至65%,未来五年行业年复合增长率预计达4%-5%,IP全产业链开发及教育服务创新将成为核心增长点。
2、市场地位及占有率
新华文轩为区域性出版龙头,在四川省教材发行市场占有率超80%,全国出版行业营收排名前五,2024年教育出版板块营收占比达68%,稳居细分领域头部地位。
3、主要竞争对手
| 公司名(股票代码) | 简介 | 发展详情 |
| 新华文轩 (601811) | 综合性出版发行企业,业务涵盖教材教辅、大众出版及文化零售 | 2024年教材发行营收占比68%,全国K-12教材市场份额排名第三 |
| 中文传媒 (600373) | 主营出版、印刷及新媒体业务,旗下21世纪出版社为核心品牌 | 2024年儿童图书市占率12.5%,连续三年位列少儿出版细分领域第一 |
| 凤凰传媒 (601928) | 全产业链文化企业,重点布局教育出版、影视及数字化内容 | 2024年教育类图书营收占比52%,江苏省教材发行市占率超75% |
| 中南传媒 (601098) | 以教材教辅为核心,覆盖出版、印刷及数字教育服务 | 2024年教材发行规模同比增9%,华中地区市占率超60% |
| 中国出版 (601949) | 国家级出版集团,拥有商务印书馆、中华书局等品牌 | 2024年学术出版营收占比38%,国家级重点出版物中标率行业领先 |
4、经营评分排名
新华文轩在2026年中报经营评分排名为第1276名,在图书出版行业中排名为2名。
| 公司 | 2026年中报 | 2026年一季报 | 2025年年报 | 2025年三季报 | 2025年中报 |
| 中原传媒 | 77 | 70 | 83 | 80 | 82 |
| 新华文轩 | 73 | 75 | 81 | 81 | 83 |
| 长江传媒 | 72 | 77 | 81 | 85 | 83 |
5、全球排名
截止到2025年9月24日,新华文轩近十二个月的滚动营收为123亿元,在图书出版行业中,新华文轩的全球营收规模排名为8名,全国排名为3名。
| 公司 | 营收(亿元) | 营收增长率(%) | 净利润(亿元) | 净利润增长率(%) |
| RELX | 905 | 9.20 | 185 | 9.55 |
| Wolters Kluwer 威科集团 | 493 | 7.43 | 90 | 14.02 |
| Pearson 培生集团 | 341 | 1.19 | 42 | 39.75 |
| Informa 英富曼 | 341 | 25.47 | 29 | 56.34 |
| McGraw Hill 麦格劳希尔 | 150 | 22.62 | -6.13 | -- |
| 凤凰传媒 | 136 | 2.82 | 16 | -13.36 |
| 中南传媒 | 133 | 5.61 | 14 | -3.30 |
| 新华文轩 | 123 | 5.63 | 15 | 5.76 |
| John Wiley & Sons 约翰威立 | 120 | -6.96 | 6.01 | -17.21 |
| 山东出版 | 117 | 2.47 | 13 | -6.08 |
注:营收和盈利数据为ttm(最近12个月),CAGR(年复合增速)依据过去三个财年进行计算,营收和盈利数据已统一转换为人民币。
总结
2026年半年度净利润6.63亿元,较上期有所下降。
公司主营利润近3年半年度持续下降,由于营收和毛利率的同步下降,2026年半年度主营利润5.44亿元,较去年同期有所下降。
总体来说,公司不仅盈利能力良好,而且在行业中也属于领先地位。
估值数据
| 公司 | 神奇公式排名 | 滚动PE | 滚动PE排名 |
| 南方传媒 | 416 | 11.29 | 1724 |
| 中原传媒 | 672 | 12.15 | 1790 |
| 长江传媒 | 682 | 9.17 | 1579 |
| 新华文轩 | 864 | 14.41 | 1968 |
神奇公式,是由美国JoelGreenblatt提出的投资策略。他利用此策略,从业20年获得30%的年回报率。核心思想:好公司便宜买。其仅使用ROIC和ROE两个指标计算得出,简单有效。
??碧湾——深度研究,独立思考。