来源 :东吴汽车黄细里团队2026-09-01
投资要点
事件:
公司发布 2026 年半年度报告。2026Q2 公司实现营业收入 34.54亿元,同比下降 5.70%,环比增长 0.70%;实现归母净利润 3.14 亿元,同比下降 18.26%,环比下降 11.54%。公司 2026Q2 业绩符合我们预期。
2026Q2 业绩因乘用车内需表现承压,毛利率同比有所下降。
营收端,2026Q2 单季度公司实现营业收入 34.54 亿元,同比下降 5.70%,环比增长 0.70%。从主要下游客户 2026Q2 表现来看:一汽大众批发 21.38 万辆,环比下降 30%;一汽红旗批发 6.64 万辆,环比下降 14%;奇瑞汽车批发 75.25 万辆,环比增长 26%;蔚来批发 10.77 万辆,环比增长 29%;理想批发 9.83 万辆,环比增长 3%;赛力斯批发 9.09 万辆,环比增长29%。毛利率方面,公司 2026Q2 单季度毛利率为 18.19%,环比下降 1.14个百分点,同比下降 1.45 个百分点,盈利能力短期有所承压。期间费用率方面,公司 2026Q2 期间费用率为 10.10%,环比增加 0.37 个百分点;其中,销售/管理/研发/财务费用率分别为 0.38%/2.35%/7.15%/0.23%,
环比分别+0.06/+0.01/+0.47/-0.18 个百分点。归母净利润方面,公司2026Q2 单季度归母净利润为 3.14 亿元,同比下降 18.26%,环比下降11.54%;对应归母净利率 9.10%,同比下滑 1.39 个百分点,环比下滑1.25 个百分点。
车灯主业稳健,具身智能业务扬帆起航,看好公司长期成长。
产品方面,LED 前照灯继续向 ADB/DLP/HD 的升级进一步提升前照灯的单车配套价值量,目前公司 ADB 前照灯/DLP 大灯已经实现了对客户的配套和量产,长期看好公司产品结构向上升级。客户方面,公司稳步开拓豪华品牌以及造车新势力等新能源客户。海外业务方面,公司塞尔维亚工厂产能逐步释放,将持续推进全球化布局,拓展海外市场。此外,公司积极
开拓具身智能机器人零部件业务,已与若干国内领先的人形机器人制造商开展研发合作,共同开发机器人头部交互模组、光学系统及相关关节驱动组件,其中部分合作伙伴已完成样机交付并进入测试或试点阶段。
盈利预测与投资评级:
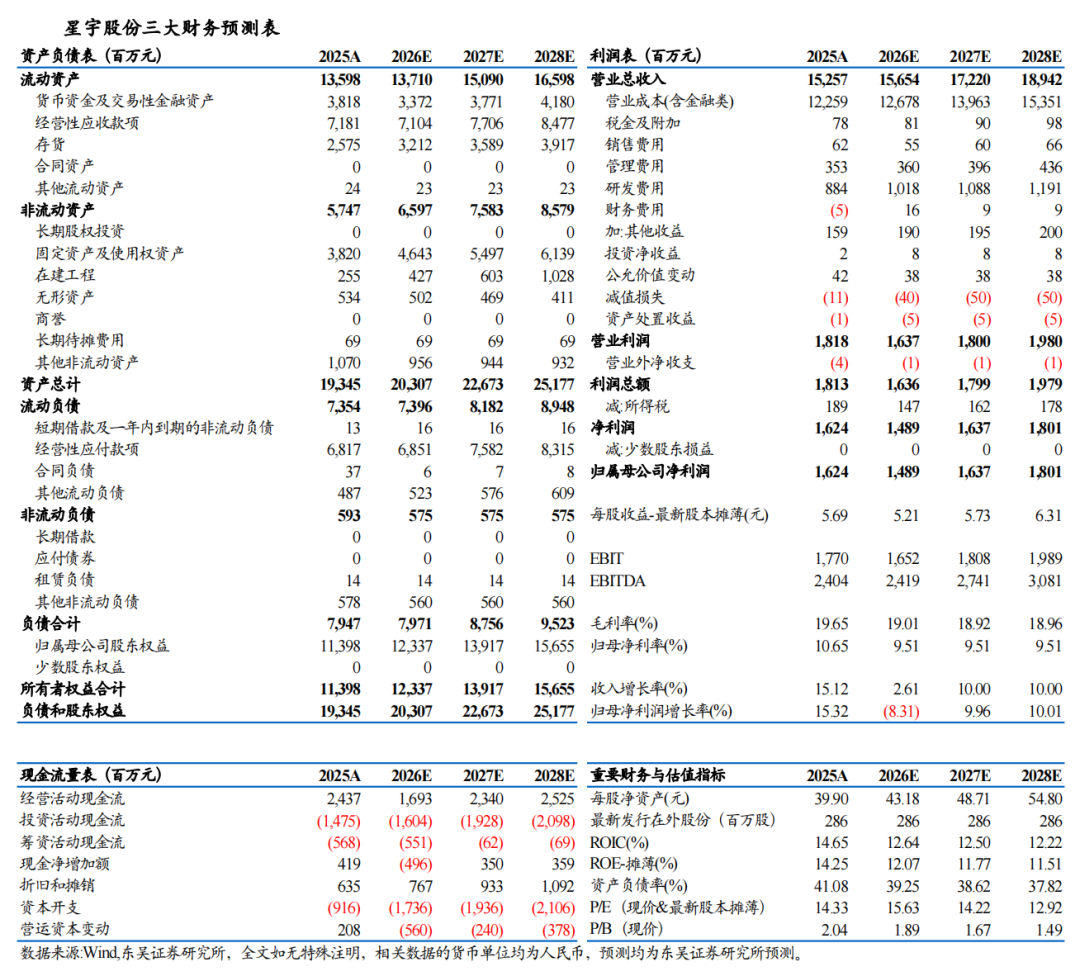
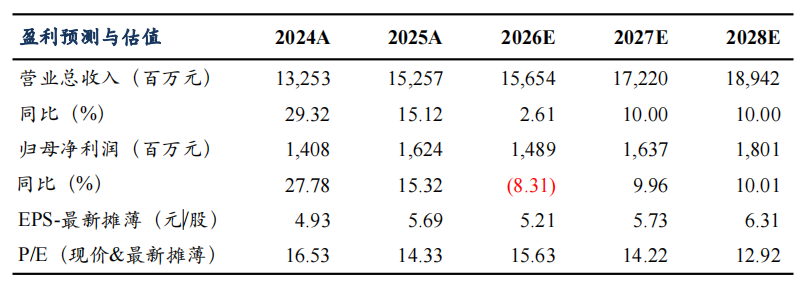
考虑到乘用车内需表现及公司研发投入增加,我们下调公司 2026-2028 年归母净利润的预测为 14.89 亿元、16.37 亿元、18.01 亿元(前值为 18.53 亿元、22.15 亿元、25.39 亿元),对应 2026-2028年 EPS 分别为 5.21 元、5.73 元、6.31 元(前值为 6.49 元、7.75 元、8.89元),市盈率分别为 15.63 倍、14.22 倍、12.92 倍。公司作为自主车灯龙头企业,将持续受益于产品升级和客户拓展,维持“买入”评级。
风险提示:
乘用车行业销量不及预期;车灯产品升级速度不及预期;新客户开拓不及预期。