2026年10月· 365智慧能源行业头部企业问诊系列·第二季风电第08篇·基于2026年半年报与2025年年报公
本稿为《365智慧能源行业头部企业问诊系列》第二季(风电)第8篇,对象:中国中车(601766.SH)。体检灯号:营收利润与订单储备为绿灯偏黄;经营现金流为红灯;应收账款、负债与流动性、客户集中度为黄灯偏红;存货、风电整机行业地位为黄灯;新产业第二曲线为绿灯偏黄。现金流与客户集中度是本轮排雷最重的两盏灯。
2026年上半年,中国中车交出的是一份"双增长"成绩单:营业收入1316.82亿元,同比增长9.96%;归母净利润79.91亿元,同比增长10.28%;扣非归母净利润74.08亿元。铁路装备这台压舱石稳住了基本盘,新产业继续爬坡,综合毛利率提升,怎么看都是一家经营健康的央企龙头。
但同一份半年报里,现金流给出了完全相反的信号:上半年经营活动现金流量净额-161.39亿元,去年同期还在-89.98亿元,净流出规模同比扩大79.4%;期末应收账款1263.74亿元、存货994.52亿元双双处在历史高位,货币资金441.99亿元较上年末缩水34.84%。收入利润在往上走,钱却在往外流。
这还是在风电十强名单里,最特殊的一个样本——中国中车不是传统意义上的风电整机厂,它是全球规模最大、品种最全的轨道交通装备供应商,风电整机只是"新产业"板块里的一块细分业务。正因为体量大、底色厚,它的红灯才更值得单独拿出来晒一晒:央企名片的光环之下,现金流的血槽到底还有多深?
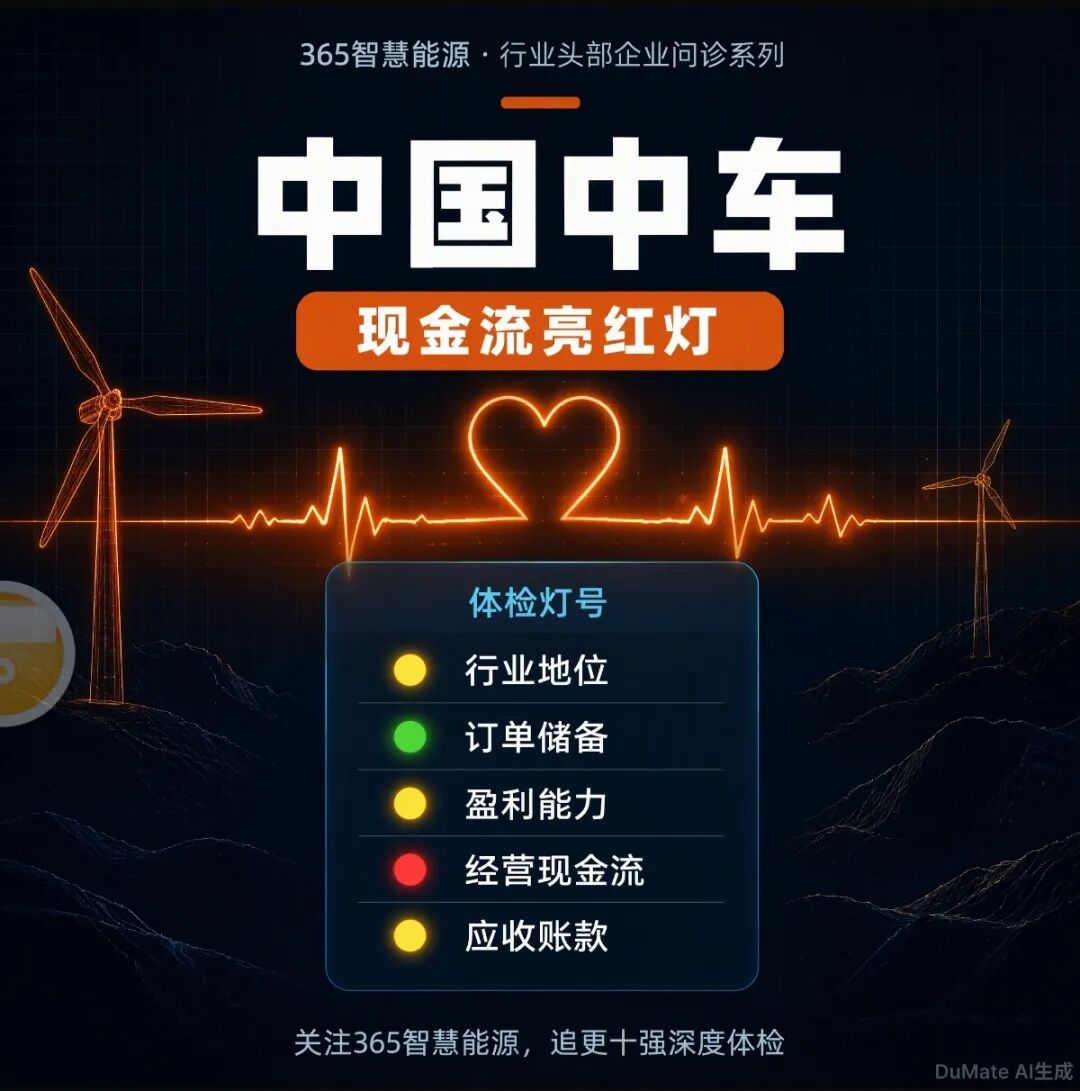
体检单:增长还在,现金流先亮红灯
| 科目 | 最新公开数据 | 排雷结论 |
|---|
| 营收与利润(2026H1) | 营收1316.82亿元,+9.96%;归母净利79.91亿元,+10.28%;扣非74.08亿元 | 绿灯(偏黄):体量稳增,弹性有限 |
| 盈利能力 | 综合毛利率约22.27%、净利率约7.35%;铁路装备毛利率25.81%,新产业17.66% | 黄灯:板块分化明显 |
| 经营现金流(2026H1) | -161.39亿元,同比净流出扩大79.4%;一季度单季-90.84亿元 | 红灯:本轮最重一盏 |
| 应收账款 | 1263.74亿元,约为2025年全年归母净利的9.6倍;主要客户为国铁集团 | 黄灯(偏红):体量巨大,回款季节性强 |
| 存货 | 994.52亿元,动车组、机车等在产交付占用 | 黄灯:周期占用营运资金 |
| 负债与流动性 | 资产负债率59.68%(较2025年末60.77%改善);货币资金441.99亿元(较上年末-34.84%);流动比率约1.20、速动比率约0.86 | 黄灯(偏红):现金安全垫变薄 |
| 客户集中度 | 对国铁集团销售占比由48.03%升至51.79%,首次突破50% | 黄灯(偏红):议价权受限 |
| 风电整机行业地位 | 2026前三季度中车株洲所约3.3GW、中车山东风电约1.6GW,合计近4.9GW,居第二梯队 | 黄灯:距一线仍有身位差 |
| 新产业第二曲线 | 2026H1新产业收入455.47亿元,+11.82%,毛利率17.66%;风电发电机、叶片订单饱满 | 绿灯(偏黄):方向对,爬坡中 |
| 订单与股东回报 | 2025年新签订单约3461亿元、期末在手约3571亿元;2026年中期分红合计约31.57亿元;控股股东宣布增持1.5-3亿元 | 绿灯(偏黄):确定性强 |
主业体检:铁路装备稳、新产业进、城轨平
先看清中国中车的钱从哪里来。2026年上半年四大板块:铁路装备收入669.22亿元,同比增长12.09%,占总收入50.82%,是绝对压舱石——其中动车组业务400.09亿元是最大单品,机车107.00亿元、货车93.49亿元、客车68.64亿元;新产业收入455.47亿元,同比增长11.82%,占比34.59%;城轨与城市基础设施收入175.93亿元,同比增长仅1.10%;现代服务16.20亿元,同比下滑15.53%。分地区看,国内收入1154.79亿元、同比增长8.41%,境外收入162.04亿元、同比增长22.44%,海外占比约12.3%——出海是当前增速最快的叙事。
板块质量和增速都在改善:铁路装备毛利率25.81%,同比提升0.64个百分点,动车组五级修高峰临近、和谐号2027年起进入换新周期,是铁路装备未来两三年的确定性需求;新产业靠高端零部件与新能源装备拉动,成为第二增长曲线。但也别忽略平的一面——城轨业务几乎原地踏步,现代服务在收缩。中车的增长叙事,本质是"铁路装备+新产业"双轮,而风电,恰恰是被装进新产业这个轮子里的一颗重要齿轮。
再把视角拉高一层。中国中车这个名字本身,就带着"中国神车"的资本记忆——2015年南北车合并时那轮涨停潮,一度把这家公司推上"高铁出海名片"的神坛。十年过去,它的基本盘早已不是资本叙事,而是实打实的排产表:动车组订单排到数年之后,海外地铁、机车项目从东南亚铺到欧洲、拉美,2026年上半年境外收入162.04亿元、同比增长22.44%,是四大板块里增速最快的部分。但如果只看增速,会忽略一个事实:境外收入只占总收入的12.3%,中车依然是高度依赖国内铁路投资周期的公司,而国内投资的节奏,掌握在国铁集团手里。
体检结论:营收利润绿灯偏黄。这是十家电企里唯一一家靠轨道交通吃饭的公司,账算得上稳,但稳的代价是——利润增速只有10%上下,弹性完全依赖新产业和海外,而这些都还在爬坡。
现金流体检:半年流出161亿,钱被谁占了
这是本轮体检最重的一盏红灯。2026年上半年,中国中车经营活动现金流量净额-161.39亿元,较去年同期的-89.98亿元扩大79.4%;其中一季度单季净流出90.84亿元,上半年两个季度没有一个季度回正。当期"购买商品、接受劳务支付的现金"大幅增加——生产备货、供应链付款在吞噬现金。
管理层在2026年半年度业绩说明会上的解释是:主要受国内铁路投资节奏及客户回款周期拉长影响,上半年客户回款集中在下半年,现金流具有明显季节性。这句话的另一面是:中车的商业模式天然是"先垫钱再生产、再等客户回款"——动车组、机车从排产到交付长达数月甚至跨年,交付前所有成本都要自己垫,而最大客户国铁集团的结算节奏,公司几乎没有议价空间。上半年货币资金441.99亿元,较上年末678.35亿元缩水34.84%,财务费用也由上年同期的净收益转为净支出——现金池在加速见底。
按历史规律,上半年大额流出、下半年集中回款确实存在,2025年上半年同样净流出89.98亿元。但需要警惕的两个边际变化是:一是流出规模同比扩大近八成的斜率,远超收入增速(9.96%)——现金流恶化的速度比经营扩张快得多;二是应收账款和存货两个"资金占用大户"同步创出高位,钱不只是借出去了,还压在库房里。如果下半年回款不及预期,这份"季节性"的解释就要打折扣。把账算得更细一点:上半年归母净利79.91亿元,但经营现金净流出161.39亿元——账面利润与真实现金之间的差额超过240亿元,这个"利润含金量"的缺口,靠任何会计调整都填不上,只能等回款。
应收账款体检:1263亿的"白条"
截至2026年6月末,中国中车应收账款1263.74亿元——这个数字是2025年全年归母净利润131.81亿元的9.6倍。对比本系列的参照系:金风科技应收约为全年净利的12.6倍,明阳智能约26.5倍,用倍数看中车似乎没那么危险。但请记住规模差异:中车的应收绝对值是明阳的7倍多,是国内制造业上市公司里数一数二的"白条"规模。
这笔巨款最大的来源是国铁集团体系——客户信用好、几乎不存在坏账风险,这是中车应收的"安全垫";但代价同样明显:国铁一家独大,付款节奏、账期长短基本由客户决定,公司议价空间有限,应收只能"越滚越大"。更要命的是,应收自2024年以来持续攀升,叠加994.52亿元的存货,"应收+存货"合计超过2250亿元,相当于公司上半年营收的1.7倍——营运资金被深深锁在客户和库房里。
体检结论:黄灯偏红。坏账风险低、回收确定性高,是中车应收与明阳、运达的本质区别;但体量本身构成流动性压力,且客户集中让公司没有能力主动"催账",只能等。应收什么时候见顶、什么时候开始消化,是判断中车现金流能否修复的第一把钥匙。
存货、负债与流动性体检:994亿库存,安全垫在变薄
存货994.52亿元是另一个资金占用大户。轨道交通装备的生产特点决定了存货天然高企——动车组从接单到交付往往跨年,在产车辆、核心部件都要先压在库房。高存货本身不是病,病在方向:当应收账款与存货同时创新高,而货币资金在缩水时,三条曲线合在一起,就是营运资金被双向占用的警告。
负债端看,2026年6月末资产负债率59.68%,较2025年末的60.77%和2025年三季度末的62.74%都在改善,央企的降杠杆成效还在延续。但流动性指标并不宽裕:流动比率约1.20、速动比率约0.86——速动比率低于1,意味着扣除存货后,可快速变现的资产已经覆盖不了短期负债;现金比率低至0.22,手头能立即动用的现金只够覆盖两成左右的流动负债。货币资金441.99亿元与应收1263.74亿元的悬殊对比,说明公司大量"现金"其实是以应收账款形式趴在客户账上的。
体检结论:负债结构绿灯偏黄、流动性黄灯偏红。资产负债率没有恶化是亮点,但现金安全垫变薄是实打实的边际风险——对一家年营收2700多亿、被市场视为"类债券资产"的央企来说,现金池的厚度直接决定分红的可持续性。
客户集中度体检:国铁销售占比首破50%
把应收账款问题往前推一步,就是客户集中度。据公开整理口径,2026年上半年中国中车对国铁集团的销售占比由上年同期的48.03%升至51.79%,首次突破50%——第一大客户拿走公司一半以上的收入。这不是新现象,但50%是一个心理关口:它意味着公司的收入、回款、排产节奏,都深度绑在一个客户的年度投资计划上。
集中的另一面是"绑定"还是"依附"要看账期。国铁集団回款能力强、信用过硬,但付款节奏集中在下半年且逐年拉长;中车账上1263.74亿元的应收,本质就是这种"大客户依赖+长账期"的产物。此外,行业属性决定了这不是谈判能解决的问题——动车组、机车、货车的招标主导权在客户手里,公司能做的只有加大出口、拓展城轨和新产业,稀释单一客户的占比。2026年上半年境外收入+22.44%、海外占比约12.3%,方向是对的,但要从12%提到能对冲国铁50%的程度,还需要很多年。
把应收与客户集中放到一起看,就能解释中车与民营整机厂的本质差别:民营厂被拖欠货款可能危及生存,中车被国铁欠账只是"账期错配"。但这个"安全"是有价格的——它的代价是全年财务费用、分红弹性与资本开支都被间接挤压。对投资者而言,不该被"国铁不会赖账"这句安慰话麻痹:回得来和何时回得来,是两件事。
体检结论:黄灯偏红。客户集中对中车是"安全的风险"——不会爆雷,但会持续拖累现金流弹性;真正的排雷点在于,国铁投资节奏一旦放缓,收入和回款会同步承压,而公司几乎没有对冲手段。
风电整机体检:第二梯队的集团军
回到本系列的主线——风电。中国中车在风电行业的身份很特殊:它不是靠单一品牌打天下的整机厂,而是"集团军"作战——主力是中车株洲电力机车研究所(株洲所)和中车山东风电,各自独立参与招标。据公开开标统计,2026年8月单月,中车株洲所中标3个项目、合计500MW,排行业第七;中车山东风电中标2个项目、合计218.75MW,排第九。把两家加总看2026年前三季度,株洲所约3.3GW(几乎全部来自陆上集中式),山东风电约1.6GW,合计约4.9GW——这个量级,与金风、明阳、运达、远景扎堆的一线梯队有明显身位差,属于第二梯队的前排。
公司自己在半年报风险提示里写得很直白:"公司在风电整机方面面临激烈的市场竞争",应对措施是"开展风电整机降本工作,提升毛利率,并通过提升产品技术竞争能力、改善供应链管理等措施,有效应对市场竞争"——翻译过来就是:风电整机价格战仍在继续,中车要靠降本保毛利。技术端它并非没有牌:已下线"启航号"20MW海上风电机组、"凌风号"12MW陆上机组,海上大兆瓦储备齐全,但海上订单的兑现还要等招标与开工节奏。
体检结论:风电整机行业地位黄灯。对中车来说,风电是"新产业里的细分项",不是集团命脉——这既是它的从容(输得起、更挑单),也是它的天花板(集团投入强度、资源倾斜都有限)。能否从第二梯队冲进一线,取决于风电在集团战略里的优先级,而目前看,它的优先级排在轨道交通主业的后面。
新产业体检:风电装备不是主角,却是第二曲线
风电在中车的棋局里到底占多重要,要看新产业板块的成色。2026年上半年,新产业(含风电装备、储能、高端零部件、新材料等)收入455.47亿元,同比增长11.82%,毛利率17.66%——体量是明阳整家公司的近三倍,但增速和毛利只能算中等。2025年全年,新产业收入1031.21亿元、同比增长19.39%,是集团增速最快的板块。
细分来看,风电发电机、风电叶片订单饱满,海外风机部件订单实现突破;储能、光伏逆变器等交付提升。中车在风电产业链上"卖部件比卖整机更赚":发电机、叶片、变流器等核心部件对接的是全行业整机厂,客户分散、卡位关键,毛利率反而比整机稳定;整机则要跟一线品牌贴身肉搏。这种"部件打底、整机冲量"的结构,与"十五五"规划里风电、储能、电力电子器件三大重点方向一致——集团确实把新能源装备升格为第二主业在培育,但离"撑起半边天"还有距离。
体检结论:绿灯偏黄。第二曲线的方向明确、订单饱满,但毛利率17.66%与铁路装备25.81%仍有差距,且新产业增量要转化为真金白银,最终还是要过现金流这一关——而现金流,恰好是中车当前最大的短板。
订单与股东回报体检:在手3571亿的确定性
中车的底气在订单。2025年全年新签订单约3461亿元,期末在手订单约3571亿元——按2025年2730.63亿元的年营收折算,在手订单覆盖超过一年的收入,这个确定性在风电十强里独一档。海外出口快速增长、动车组五级修和换新周期启动,共同构成了未来两三年收入端的保护垫。
股东回报也维持了央企的体面:2026年中期拟每10股派发现金红利1.10元(含税),合计约31.57亿元;2025年度口径股息率约1.99%、派息率约26.09%。控股股东中车集团于2026年7月20日宣布6个月内增持公司A股1.5-3亿元,7月28日已首次增持473万股、约2818万元——在股价破净、市值约1796亿元的背景下,增持是态度,也是信号。外部评级方面,惠誉2026年6月维持公司A级主体评级(展望稳定);公司整体股权质押比例仅0.11%,与本季多家高质押同行形成鲜明对比。
体检结论:订单与股东回报绿灯偏黄。这是一家"确定性资产":订单厚、评级稳、分红在、大股东增持,没有治理层面的地雷——这也是为什么市场愿意给它"类债券"估值(市销率仅0.68倍左右)。但确定性也意味着弹性有限:现金流的修复程度,将决定这份确定性能否转化为分红与股价的双重回报。
体检结论:央企的名片,央企的通病
汇总这张体检单:盈利与订单是绿灯偏黄,现金流是红灯,应收、流动性、客户集中是黄灯偏红,存货与风电整机地位是黄灯,新产业是绿灯偏黄。与金风"规模满分、现金流欠费"、明阳"结构性失血"的画像都不同,中车的问题可以概括为一句话:主业扎实、资产很重、客户太集中、现金太慢。
这不是中车独有的病——大型高端装备制造的央企通病就是:订单饱满、垫资沉重、回款看天。国铁集团欠款不会变成坏账,但会把公司的现金流、分红弹性和再投资能力都锁在原地。而作为风电十强成员,中车在风电赛道的角色也决定了它很难把资源无限倾斜给整机——它更可能守住"第二梯队前排+部件隐形冠军"的定位。
接下来看三季报(预约2026年10月31日披露)的四个验证点:
第一,经营现金流能否在下半年回款窗口内收敛。如果三季度现金流大幅回正,说明"季节性"解释成立,红灯可降级;如果继续大额流出,则需要重新评估现金安全垫。
第二,应收账款1263.74亿元能否见到拐点。应收是现金流的源头,应收见顶回落,现金流修复才可持续。
第三,风电整机订单能否上台阶。株洲所+山东风电合计能否突破单季3GW以上、海上订单能否打开,是"第二梯队冲一线"判断的关键。
第四,新产业毛利率能否守住17%以上。价格战向下传导时,部件与储能业务能否保毛利,决定了第二增长曲线的成色。
按2026年10月21日约1796.55亿元的总市值,市场已经把中车当作"稳"的资产来定价——市销率不到0.7倍,隐含的是低增长、低弹性的预期。这份预期大概率不会错,但问题的另一面是:当一家五百强央企的造血速度跟不上扩张速度时,哪怕它不会倒,它的股东也要等很久。中车的名头是名片,现金流才是命门。
关键跟踪指标
三季报经营现金流能否在回款窗口内收敛;应收账款1263.74亿元能否见顶回落;存货994.52亿元的去化节奏;风电整机(株洲所+山东风电)单季订单能否上台阶;新产业毛利率能否守住17%上方。若三季报现金流继续大额流出、应收持续攀升,中车的"排雷"需升级为对分红可持续性与营运资金压力的跟踪。
数据与局限说明
1.数据来源:中国中车2026年半年度报告(2026年8月20日公告)、2026年半年度业绩说明会会议纪要、2025年年度报告、控股股东增持进展公告,以及证券时报、中财网、新浪财经鹰眼工作室、国际能源网、伍德麦肯兹等公开报道与行业统计,统计截至2026年10月22日;2026年三季报尚未披露(预约披露日2026年10月31日),文中未使用任何三季报数据。
2.口径说明:应收账款倍数按1263.74亿元/2025年全年归母净利润131.81亿元≈9.6倍;综合毛利率、净利率为东方财富F10口径(22.27%、7.35%);对国铁集团销售占比为公开整理口径(51.79%);风电整机排名与装机量为公开开标统计,不同来源口径可能有差异;流动比率、速动比率约为公开分析口径,可能与财报附件数据有细微出入。
3.灯号判定为基于公开财报数据的健康度分析,不构成投资建议。