收入+9.8%,利润-21.0%,被年降和费用压着,拓普把希望押机器人
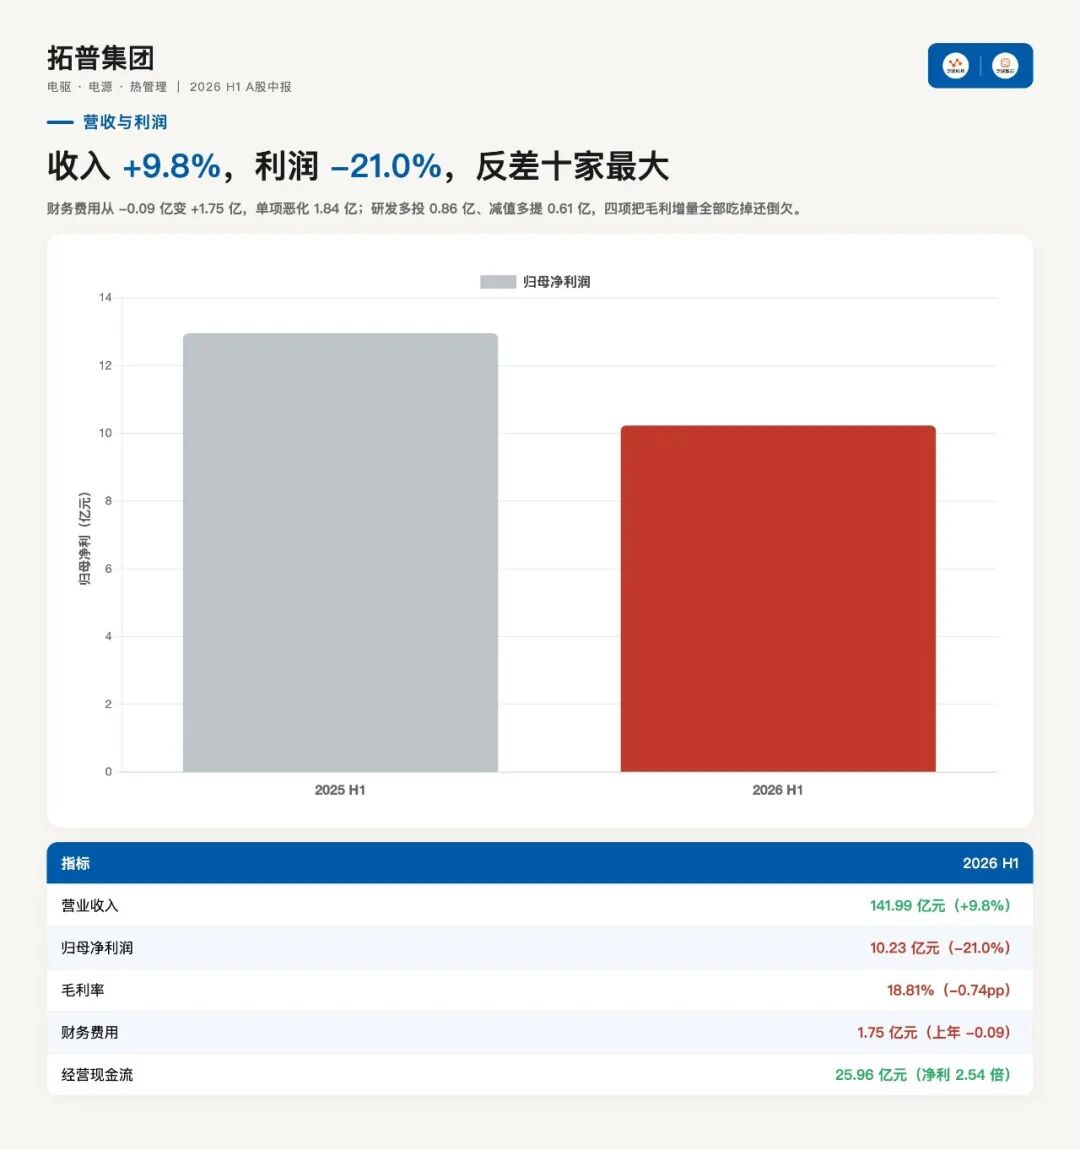
拓普集团上半年营收 141.99 亿元,同比增长 9.8%,归母净利 10.23 亿元,同比下降 21.0%。
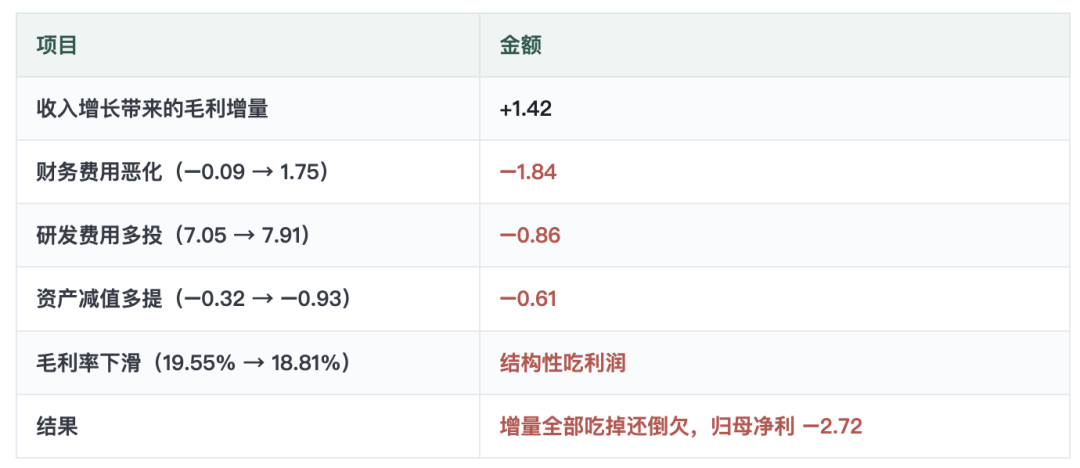
财务费用从去年同期 0.09 亿元的净收益变成今年 1.75 亿元的净支出,单项恶化 1.84 亿元;研发多投 0.86 亿元;资产减值多提 0.61 亿元;毛利率从 19.55%降到 18.81%。收入增长带来的 1.42 亿元毛利增量被这几项全部吃掉还倒欠。
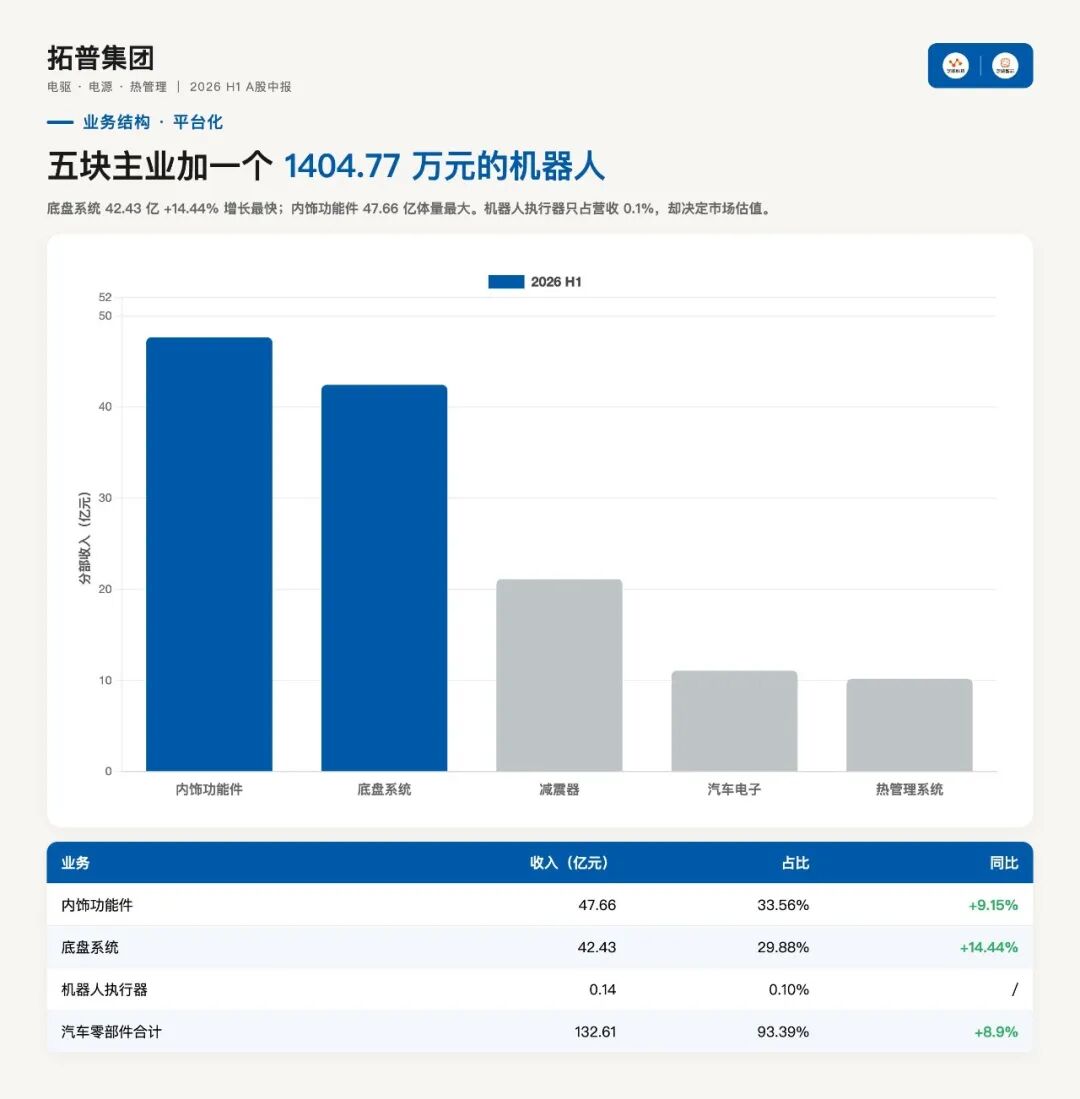
而被市场反复讨论的机器人执行器业务,上半年收入 1404.77 万元,占营收 0.1%。
Part 1 这份中报说了什么
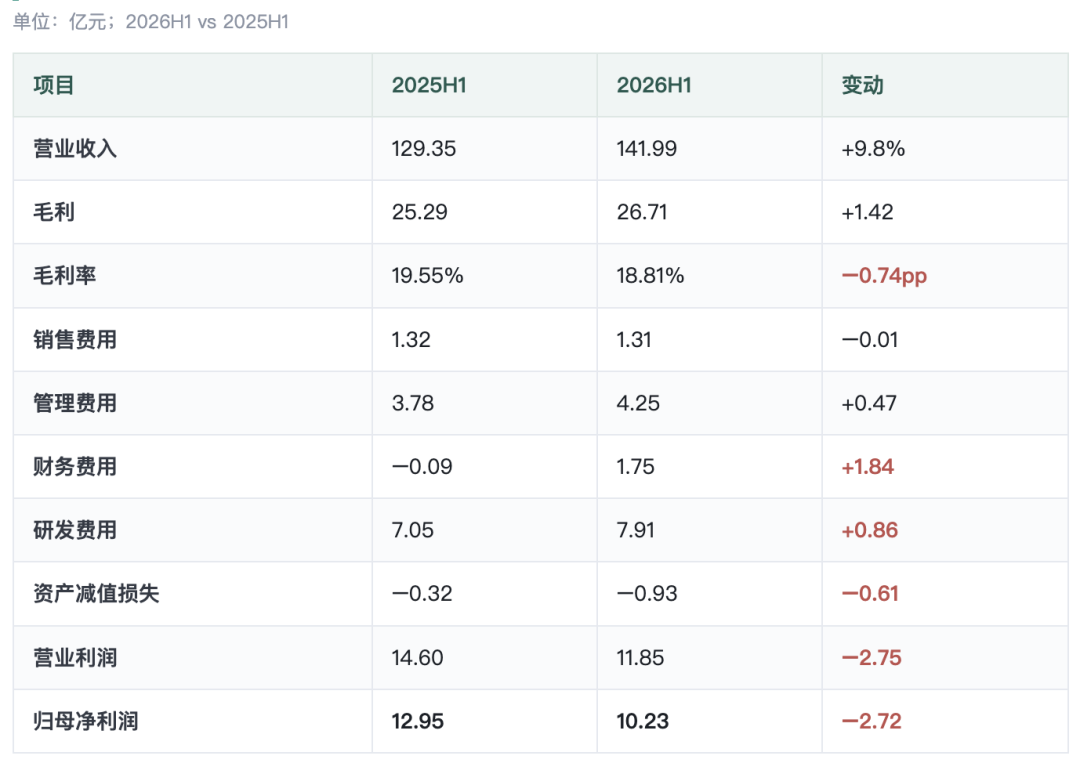
2026 年上半年的利润是这样的:
◎营收 141.99 亿元,营业成本 115.28 亿元,毛利 26.71 亿元,毛利率 18.81%。
◎销售 1.31 亿元、管理 4.25 亿元、研发 7.91 亿元、财务 1.75 亿元,四项合计 15.22 亿元,费用率 10.72%。
◎毛利扣四费剩 11.49 亿元,占营收 8.09%,在十家排第二。
◎加投资净收益 0.19 亿元、信用减值转回 0.27 亿元,减资产减值 0.93 亿元,营业利润 11.85 亿元,扣所得税 1.51 亿元,归母 10.23 亿元,净利率 7.20%。
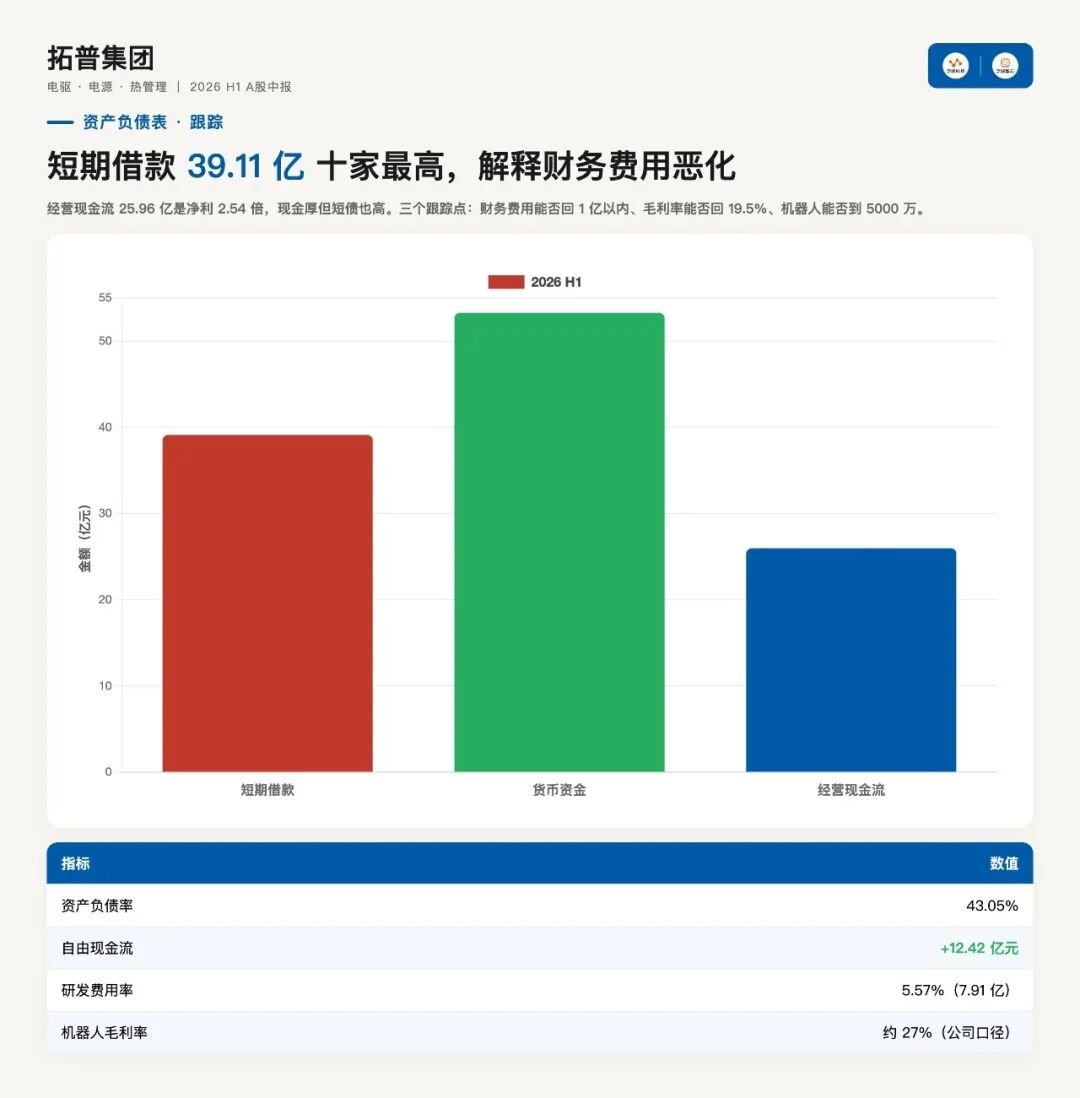
◎研发费用 7.91 亿元占营收 5.57%,绝对规模在十家里仅次于三花的 7.63 亿元,但三花体量更大,比例更低。
毛利率下降 0.74 个百分点,说明新增收入的产品结构、价格或成本条件弱于上年平均水平。
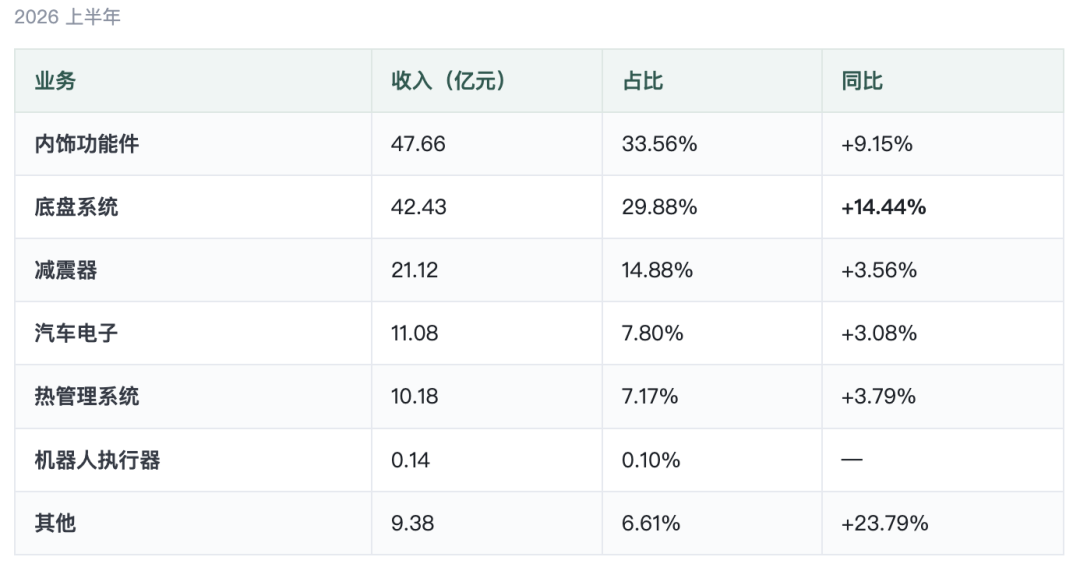
◎汽车零部件合计 132.61 亿元、占 93.39%、同比增长 8.9%。底盘系统增速最快,内饰功能件体量最大,减震器、汽车电子、热管理三块增速在 3%到 4%之间。
◎经营现金流 25.96 亿元是归母净利 10.23 亿元的 2.54 倍,自由现金流+12.42 亿元,现金流比利润表好看得多。
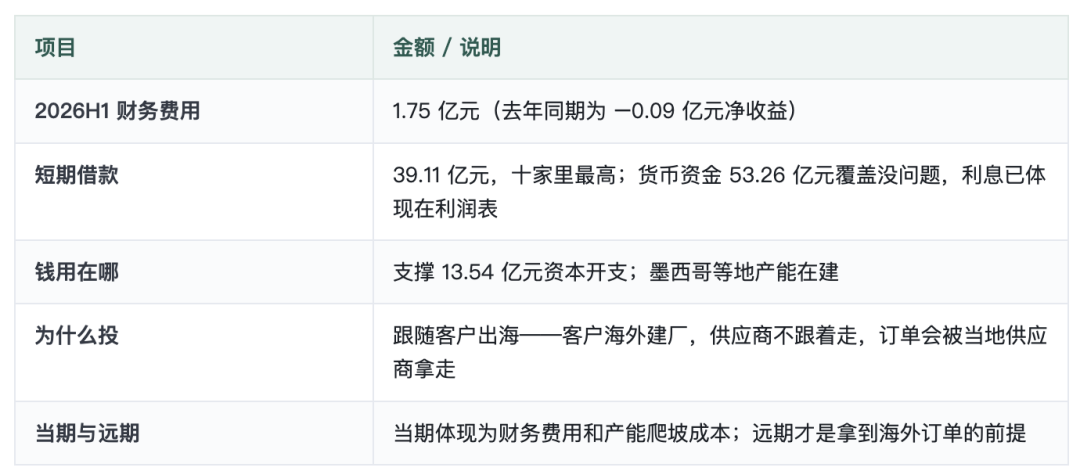
◎短期借款 39.11 亿元,货币资金 53.26 亿元覆盖没有问题,利息支出已经体现在利润表上。
Part 2 关键的信息在这里
财务费用 1.84 亿元的恶化是利润下滑最大的单项。
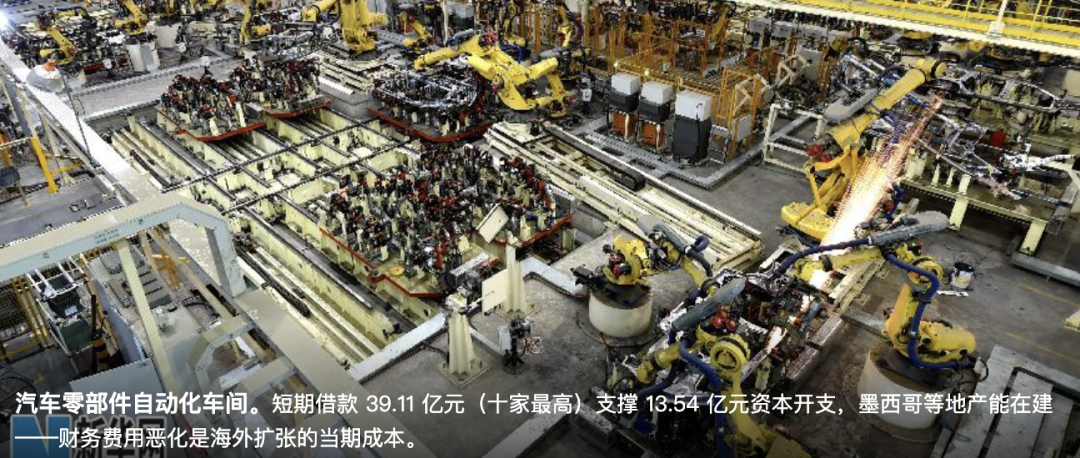
它的构成要等财务费用附注确认,能看到的相关动作摆在那儿:短期借款 39.11 亿元支撑 13.54 亿元资本开支,墨西哥等地的产能在建。
公司在墨西哥布局产能是为了跟着客户出海,客户在海外建厂,供应商不跟着走订单会被当地供应商拿走,这笔投入当期体现为财务费用和产能爬坡成本,远期才是拿到海外订单的前提。
机器人执行器 1404.77 万元是单独列进财报的机器人收入。
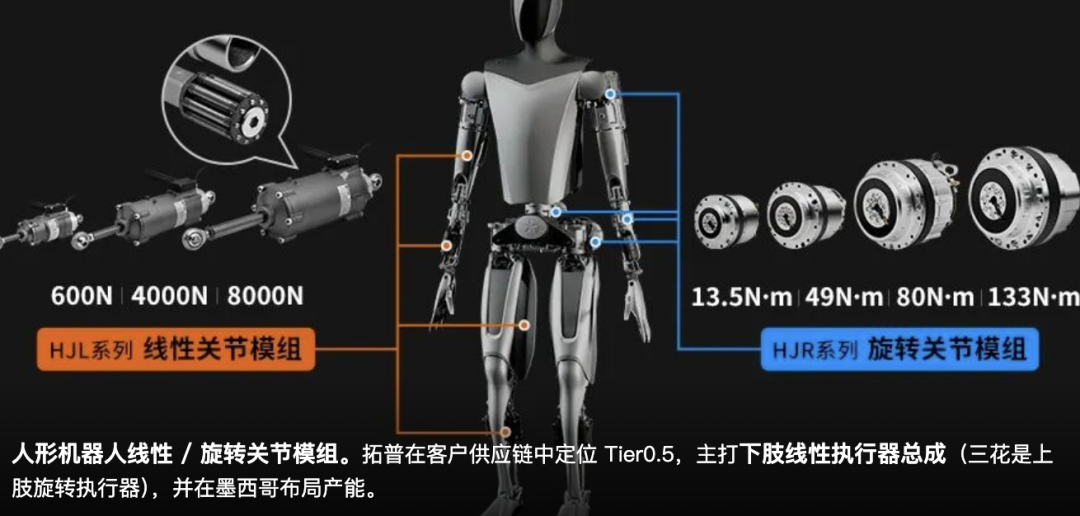
来自公司中报表述和公开行业研究:收入同比增长约 83%,已超过去年全年,毛利率约 27%;直线执行器、旋转执行器和灵巧手电机进入小批量交付,躯体结构件、足部减震器、电子柔性皮肤同步推进量产能力建设,机器人部件产业基地首期建设基本完成;
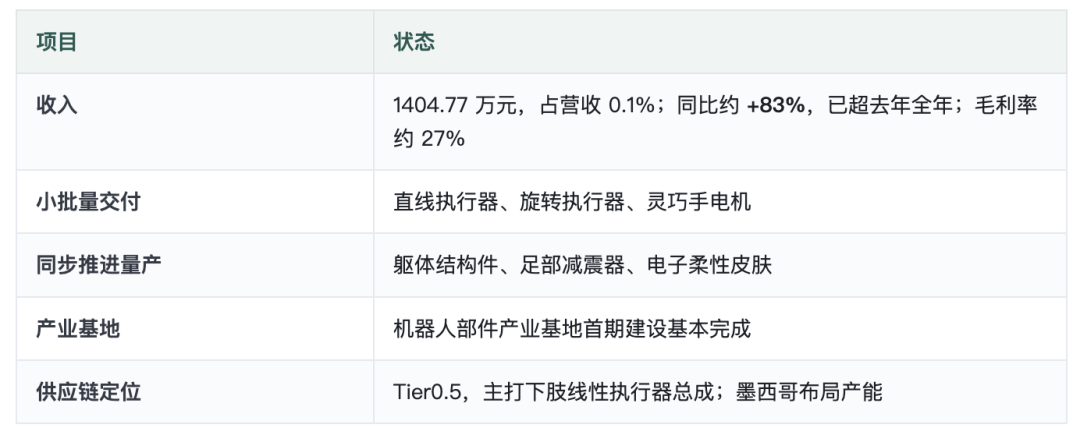
公司在客户供应链中的定位是 Tier0.5,主打下肢线性执行器总成,并在墨西哥布局产能。最终以公司公告原文为准。
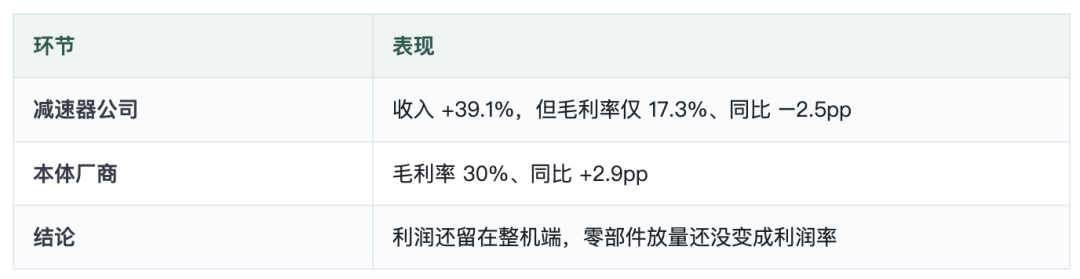
行业背景是上半年人形机器人出货量增长接近 300%,零部件环节从送样验证走向小批量交付,减速器公司上半年收入增长 39.1%。
但毛利率只有 17.3%、同比下降 2.5 个百分点,本体厂商毛利率 30%、同比提升 2.9 个百分点,利润还留在整机端。
平台化模式决定了利润率的结构。
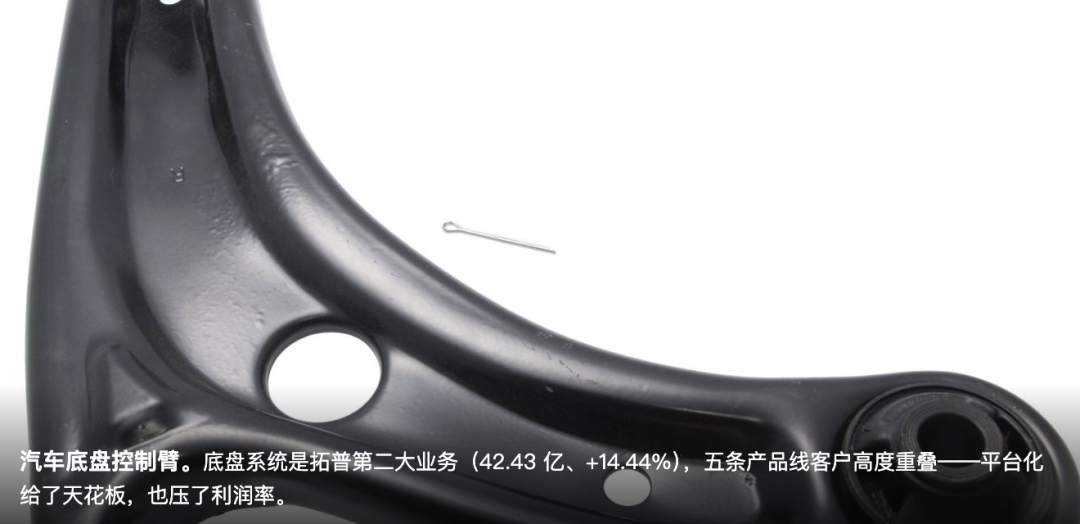
内饰、底盘、减震、汽车电子、热管理五条产品线客户高度重叠,客户每上一款新车公司就多几个品类的机会,收入天花板高;代价是每条线都要维护产能、研发和认证,非流动资产 208.30 亿元,7.91 亿元研发要覆盖五个品类。
毛利率 18.81%、净利率 7.20%,低于聚焦型的三花和威迈斯,年降压力来的时候,体量大的平台化供应商议价空间反而不如高附加值单品厂商。
小结
主业的体量是机器人的一千倍,主业决定当前利润,机器人决定远期估值,交汇点取决于执行器从小批量走到规模交付的时点。