来源 :华夏能源网2026-11-03
华夏能源网&华夏电力Pro获悉,10月29日,中国电力建设股份有限公司(简称“中国电建”,SH:601669)发布《2026年1月至9月主要经营情况公告》及《2026年第三季度报告》。
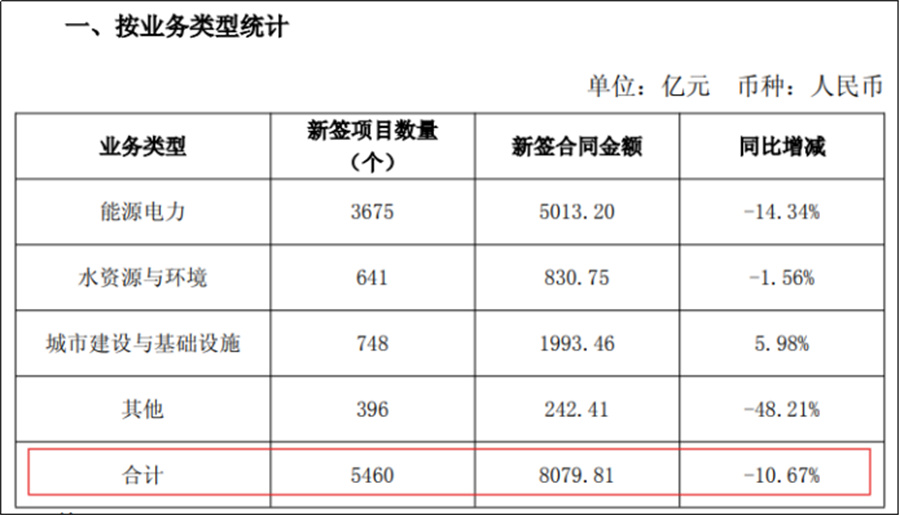
中国电建披露,在今年前三季度,公司新签合同总额为8079.81亿元,充分体现了国内基建霸主的拿单能力。
那么,如此庞大的体量,其成色如何呢?
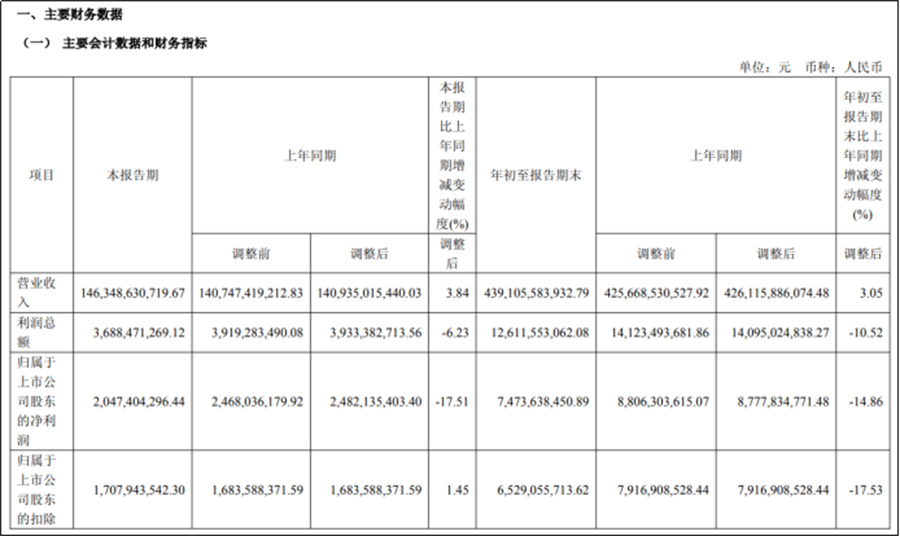
数据显示,2026年前三季度,中国电建实现营业收入4291.2亿元,同比下降2.3%;归属于上市公司股东的净利润46.5亿元,同比下降37.68%。
而第三季度,公司的业绩表现更差,实现营业收入1394.4亿元,同比下降4.75%;净利润8.3亿元,同比下降59.23%,可以说是收入基本持平,但净利润却腰斩。
值得一提的是,2025年同期,公司营业收入还处于同比增长状态。
财报显示,2025年前三季,中国电建的营业收入为4391.06亿元,同比增长3.05%;第三季度营业收入1463.5亿元,同比增长3.84%。
为什么仅仅过了一年,公司的业绩却出现如此大的滑坡。
对于今年前三季度营收与利润的下跌,中国电建解释为,建筑行业深度调整及外汇市场波动加剧影响。
中国电建与中国能建并称中国电力基建“狂魔”,其主营业务包括建筑工程承包、电力投资与运营、设备制造与租赁及水电、风电勘测设计等。截至今年前三季度末,公司的工程承包与勘察设计营收占比为90.64%,电力投资与运营营收占比为4.56%。
值得一提的是,中国电建今年前三季度新签的8079.81亿合同总额,与去年相比,也下降了10.67%。同时,能源电力类新签项目金额也下降了14.34%为5013.2亿元。
整体来看,尽管从订单到转化成利润时间要延后,但是,与超8000亿订单金额相比,不足50亿元的利润多少有些刺眼。
截至11月2日收盘,中国电建报4.46元/股,涨0.9%,总市值768.29亿元。