来源 :砂石骨料网2026-09-09
日前,中国电建发布2026年半年度报告。报告期内,公司实现营业收入2896.79亿元,同比微降1.07%;归属于上市公司股东的净利润38.21亿元,同比下降29.56%;扣非归母净利润36.13亿元,同比下降25.05%。截至6月末,公司总资产达1.426万亿元,较上年末增长3.34%。
砂石骨料业务方面,半年报未单独披露骨料销量及营收数据。
根据年报披露,中国电建设备制造、租赁与物资采购业务:主要从事砂石骨料的开采、生产和销售,该业务与商品贸易、特许经营权等合并计入"其他"板块。2026年上半年,该板块实现营业收入138.51亿元,同比增长1.62%,占公司主营业务收入的4.8%;毛利率为23.35%,同比减少8.74个百分点。
中国电建管理层在财报中明确指出,该板块毛利率下滑的主要原因是"砂石骨料开发销售业与境外贸易业务盈利能力有所下降"。
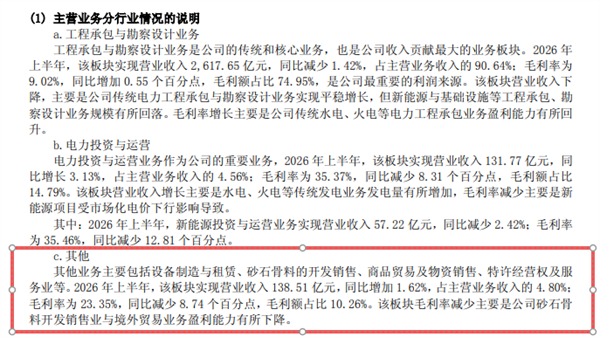
分板块来看,工程承包与勘察设计业务作为核心主业,上半年实现营业收入2617.65亿元,同比下降1.42%,毛利率9.02%,同比增加0.55个百分点,毛利额占比74.95%,是中国电建最重要的利润来源。电力投资与运营业务实现营业收入131.77亿元,同比增长3.13%,毛利率35.37%,同比减少8.31个百分点,主要受新能源项目市场化电价下行影响。
订单方面,上半年,中国电建新签合同总额6198.93亿元,同比下降9.73%。其中能源电力新签3862.65亿元,占比62.31%;城市基础设施新签1564.09亿元,同比增长9.17%;境外新签合同1973.24亿元,同比大幅增长39.29%,占新签总额的31.83%。
电力投资与运营板块,截至2026年6月末,中国电建控股并网装机容量4229万千瓦,同比增长20.3%。其中风电1160万千瓦、太阳能发电1689万千瓦、水电760万千瓦,新能源(含储能)投运装机规模达2913.37万千瓦,位居建筑央企首位。
国际业务方面,上半年,中国电建实现境外主营业务收入571.06亿元,同比增长30.63%,占主营业务收入的19.77%。期间签约了阿联酋阿布扎比RTC 2.1GW+7.75GWh光储项目、伊拉克巴士拉日产100万吨反渗透海淡项目等标志性工程。
利润端承压的主要原因之一是财务费用大幅攀升。上半年公司财务费用为71.29亿元,同比增长48.64%,财报说明主要系汇兑损失增加所致。