图1 城商行利润分化与齐鲁银行逆势跃升(2026年上半年)
2026年半年报披露收官,17家A股上市城商行全部交卷。在净息差持续收窄、行业整体承压的背景下,城商行交出了一份整体回暖的成绩单——营业总收入合计约2954.16亿元,同比增长8.1%;归母净利润合计约1268.92亿元,同比增长7.26%。17家城商行全部实现营收正增长,15家利润正增长。
但“全员正增长”的表象之下,是剧烈的业绩分化。
分化:谁在领跑,谁在掉队?
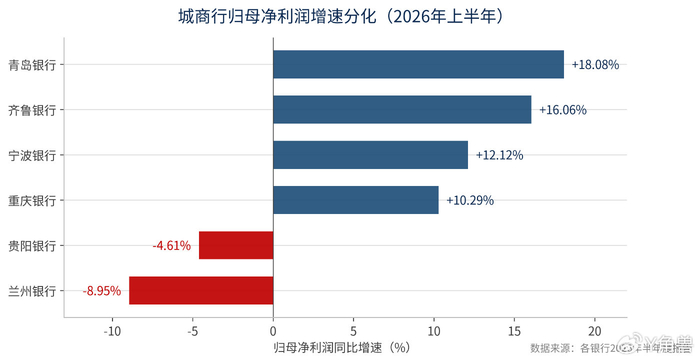
图2 城商行归母净利润增速分化(2026年上半年)
归母净利润增速方面,4家城商行保持两位数增长:青岛银行(18.08%)、齐鲁银行(16.06%)、宁波银行(12.12%)、重庆银行(10.29%)。
与此同时,兰州银行和贵阳银行成为17家城商行中仅有的两家利润下滑银行。兰州银行营收增长6.60%,归母净利润却下降8.95%;贵阳银行营收增长10.87%,利润反降4.61%。两者不良贷款率均为1.78%,在17家城商行中处于较高水平。
同样两位数增长的“优等生”,路径也各不相同。宁波银行靠中收拉动(手续费及佣金净收入同比大增53.9%),南京银行靠利息净收入大涨40.2%驱动。齐鲁银行则走了一条更扎实的路——深耕本土、以量补价、严守风控。
Y角兽榜单:从“良好”到全市场第四
Y角兽以《中国版银行家评分体系(高管版)》为分析框架,对17家A股上市城商行、68位核心高管进行系统评分,覆盖公司治理与合规、风险与资产质量、战略与可持续价值、财务与资本效率四大维度。
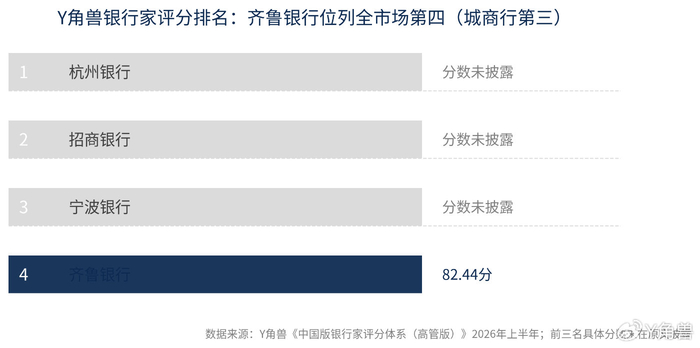
图3 Y角兽银行家评分:齐鲁银行位列全市场第四(2026年上半年)
齐鲁银行2025年评级为“良好”,2026年上半年综合评分82.44分,跃升至城商行第三、全市场第四。在42家A股上市银行的综合评分中,仅次于杭州银行、招商银行和宁波银行。
Y角兽报告揭示了一个规律:高管任期稳定性与业绩正相关。杭州银行董事长宋剑斌满任期4年,评分登顶;齐鲁银行郑祖刚2026年8月连任董事长,胡金良同月获聘行长——“70后”核心团队的稳定成型,是其排名跃升的关键加分项。
郑祖刚做对了什么?
答案藏在一组对比里。
第一,不盲目扩表,深耕山东“强县域”。当部分银行追逐规模扩张时,郑祖刚选择把资源集中在山东本土。上半年对公贷款增速达22.1%,其中泛政信类(县域基建平台)占新增65.3%。山东百强县数量全国领先,产业支撑实、财政自给率高,客户质量本身就是第一道防线。泛政信类贷款不良率持续改善,县域信贷风险管控有效。
第二,在别人“扩表增险”时,齐鲁银行“扩表不增险”。上半年贷款增长11.42%,不良率反而降至0.98%——连续八年下降,创阶段性新低。逾期贷款占比仅0.88%,为上市银行最低水平之一。
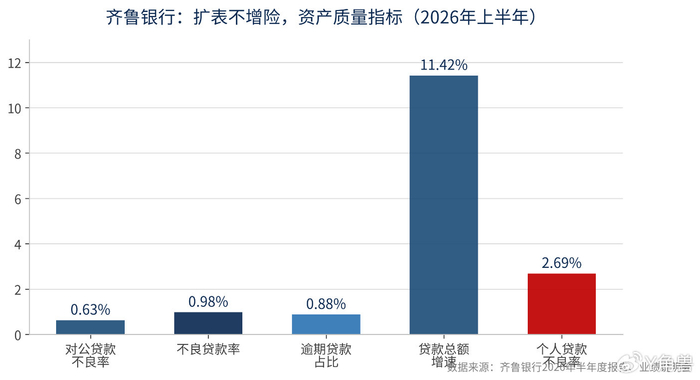
图4 齐鲁银行“扩表不增险”:资产质量指标(2026年上半年)
更值得注意的是结构分化:对公贷款不良率仅0.63%,而个人贷款不良率升至2.69%。郑祖刚在9月1日业绩说明会上解释,主要受房地产行业调整影响,“个人经营贷款、住房按揭贷款呈风险暴露趋势”。他同时表示,将通过完善授信审查标准、构建零售信贷标准化作业体系等措施推进改善。
第三,在别人追逐热点时,齐鲁银行提前布局合规底线。2024年12月,齐鲁银行即发布风险提示,严禁贷款资金违规流入房地产等领域。当部分银行因房地产敞口暴露风险时,齐鲁银行的房地产对公贷款已基本清零。对公贷款不良率仅0.63%。
第四,前瞻应对息差压力。净息差从1.53%降至1.48%,但付息负债成本率1.47%,较上年下降22个基点。郑祖刚表示,下半年随着存款重定价、结构优化等因素进一步释放,“负债成本还将持续下降,对稳定息差产生积极影响”。
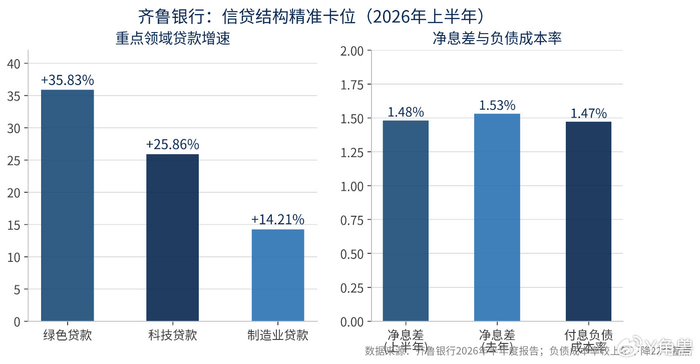
图5 齐鲁银行信贷结构精准卡位(2026年上半年)
第五,信贷结构精准卡位。绿色贷款增长35.83%、科技贷款增长25.86%至655.46亿元、制造业贷款增长14.21%——信贷资源精准投向政策鼓励领域,为长期发展培育新动能。
“先见之明”的本质
Y角兽报告指出,齐鲁银行“郑祖刚连任+胡金良升任”是评分大幅上升的核心原因。郑祖刚掌舵三年多,战略连贯、执行到位。
当个别城商行因资产质量恶化陷入“增收不增利”时,齐鲁银行用一组扎实的数据证明了一个朴素逻辑:在净息差持续收窄的行业背景下,方向比速度更重要,深耕比扩张更稳。
郑祖刚的先见之明,不在于预测了行业的每一个波动,而在于在别人追逐风口时坚持做难而正确的事——深耕本土、严控风险、精准滴灌实体经济。这或许正是齐鲁银行从“良好”走向“全市场前五”的真正密码。