上周末,中央纪委国家监委网站发布消息,题为“中国邮政储蓄银行原党委委员、副行长曲家文接受纪律审查和监察调查”。
随着这一“插曲”,我们也将目光、回到邮储银行当前的经营治理。
7月我们曾提到,在刘建军、芦苇两位行长交接棒后,邮储银行的动作无疑是明显的。不但对中层岗位,进行了多轮布局调整;同时在短短半年时间内、迈出了历史性的“两步”。
首先,作为一家曾以零售见长的银行,据Wind数据(下同)在1季度末含贴现(占比4.81%)的对公信贷占比为51.39%、十年来首次过半。(6月末最新为52.20%)
其次,在年中英国《银行家》杂志发布的年度全球银行1000强榜单中,邮储银行又名列第10、首次迈入全球10强之列。
发现问题才能更好地解决问题,从而持续迭代优化。
在看到新气象的同时、就最新数据来看,面对不良率的“逆势”提高、拨备水平的明显下调,我们认为邮储银行后续的关键,或在于“一件事”、即能否打好资产质量的“攻坚战”。
邮储银行的现状
作为六大行中最为“年轻”的一员,邮储银行成立于2007年3月、至今还不到20年。尽管如此,但该行背靠邮政集团、立足于遍布城乡的网点,也具有独特的差异化优势。
发展至今,2025年末该行已有一支19.68万人的员工队伍,人均创收180.78万元、人均创利44.42万元,包括员工人事、福利等支出在内的人均薪酬为33.93万元。
至6月末,邮储银行总资产已达19.82万亿元、距离20万亿大关已咫尺之遥,同比增速8.94%;当期实现营业收入1924.82亿元、同比增速7.26%,归母净利润515.03亿元、同比增速4.62%。
至于质效指标,期末净息差1.63%、同比缩小0.07个百分点,不良率1.00%、同比提高0.08个百分点,拨备覆盖率214.93%、同比下降45.42个百分点。
此前,邮储银行主要面临两大问题,一是作为六大行中的后起之秀,如何尽快做大、缩小与工、农、中、建行的规模;二是如何在发展中,质效并举、提高自身的经营治理水平。
但跨越式的增长、往往也需要外部的机遇期。
就6月末数据来看,邮储银行当前的业绩增速固然良好,但相较其它大行而言、也并未显著领先。尽管资产规模已近20万亿大关,但要想赶上工、农、中、建行,恐需从长计议。
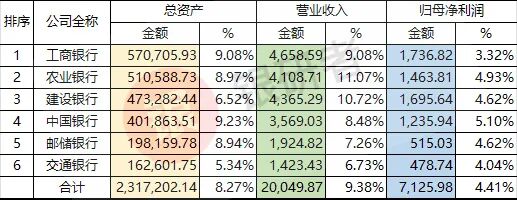
注:6月末规模指标一览;
单位:亿元;基础数据来源:Wind。
事实上,6月末中国银行总资产40.19万亿元、约为邮储银行19.82万亿的2倍左右;而该行的归母净利润为1235.94亿元、却是邮储银行515.03亿的2.4倍左右。
可见,邮储银行在质效并举、提高自身的经营治理水平上,也仍可下翻功夫、还有潜力可挖。
昔日零售大行的“双刃剑”
作为以零售起家的大行,往日的业务结构特点,也可谓是一把“双刃剑”。
一方面,邮储银行网点(含代理网点)覆盖面广、下沉城乡,主打零售是其自然而然的选择;同时零售业务、也带来了较高的收息率,如2021年末该行期末净息差仍高达2.36%,不但明显高于其余五大行,在42家A股上市行中也高居第3位。
另一方面,此一时、彼一时,在当年的上行期个贷风险相对可控、业内纷纷向零售转型;而当前,尽管业内的不良率整体水平有所优化、但个贷风险却仍有攀升。
较高的个贷占比、自然会使得邮储银行的整体不良率承压。
由下图可见,该行的对公不良率从2021年末的0.78%降至2022年末的0.57%后,尽管幅度不大、但仍持续微降,2025年末为0.54%、今年6月末为0.52%。
但个贷不良率却是另一番景象,从2021年末的0.94%、逐期攀升,2025年末为1.42%、今年6月末为1.58%。
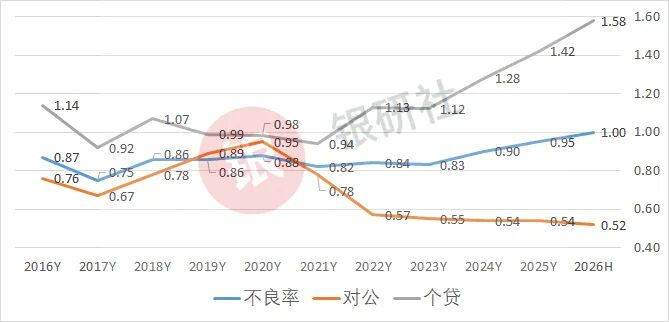
注:邮储银行历期不良率细分;
单位:%;基础数据来源:Wind。
再结合此前的降息周期,故而近年来包括邮储银行在内、纷纷强化对公投入,也是息差收益、风险支出“收支两端”的大势所然。
正如银研社此前梳理,在2025年末贷款总额1000亿元以上的133家银行中,对公贷款(含贴现)占比同比提高的有115家、占比高达86.47%;同时对公占比超70%的已有87家、占比65.41%。
作为“零售之王”的招商银行,半年报披露的个贷占比已降至49.38%;邮储银行,也不例外。
该行的对公贷款(含贴现)占比,在2021年末最低为41.80%,今年1季度末历史性地达到51.39%、十年来首次过半,6月末又继续升至52.20%。
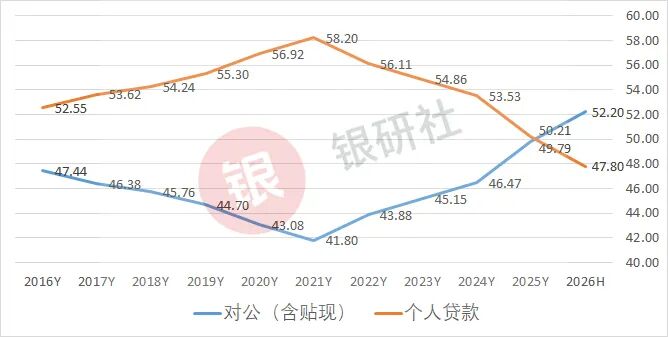
注:邮储银行历年贷款结构;
单位:%;基础数据来源:Wind。
在以往若干年内,邮储银行的成长颇为明显、也有很多改观;但数据上,似乎有一点颇为“遗憾”。
昔日的邮储银行,在业内或许系统科技并不占优、大行普遍的对公业务也非强项;尽管以零售小微为主、但该行却“以拙胜巧”,具备令人艳羡的低风险、高拨备优势。
在刘建军行长上任不久的2021年末,邮储银行的拨备覆盖率历史性地达到418.61%,远远高于其余五大行(次高的农行仅为299.73%),在42家A股上市行中也高居第9位。
但6月末最新数据,该行指标数已降至214.93%,在六大行中仅居第4位。
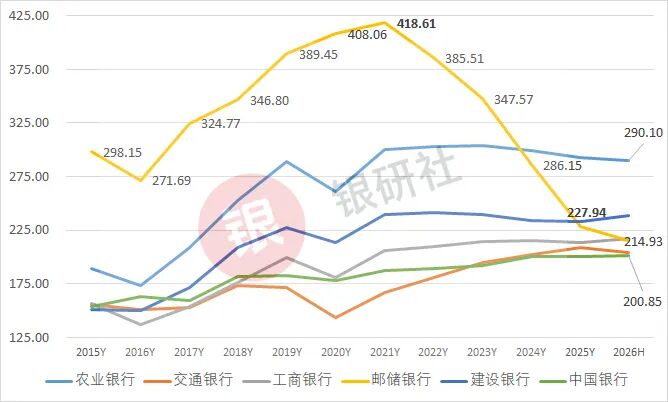
注:诸行历年拨备覆盖率走势;
单位:%;基础数据来源:Wind。
不良率尚未企稳、而风险抵御能力却走势如此。所以,我们认为邮储银行后续的关键,或在于“一件事”、即能否打好资产质量的“攻坚战”。
毕竟,当前业内的“核心竞争力”似乎在悄然转向。
银行主营的存贷款业务、愈发呈现“薄利多销”的趋势,更薄的利润、也更难承受风险的侵蚀。“开源”增长有限、就更需注重“节流”,风险管理工作,无疑占到了更高的位置。
但邮储银行也有独特的优势,那就是贷款的抵质押率较高、后续处置往往有更多的“抓手”。
据半年报最新数据,该行6月末不良贷款合计1029.53亿元,其中抵押贷款657.62亿元、质押贷款10.39亿元,两者合计占比64.88%。
邮储银行的最新情况,就介绍到这里。关关难过、关关过,问题相对较为清晰、关键是找到破局之策。我们祝邮储银行能群策群力、加快推进这一关键问题的化解,质效并举、从而迎来更快更好的增长!