8月30日晚间,旗滨集团(601636)公布2026年半年报,公司营业收入为72.13亿元,同比下降2.44%;归母净利润由盈利转为亏损1.67亿元,同比下降118.76%;扣非归母净亏损3.33亿元,同比下降186.30%;经营现金流净额为1.2亿元,同比下降62.48%。
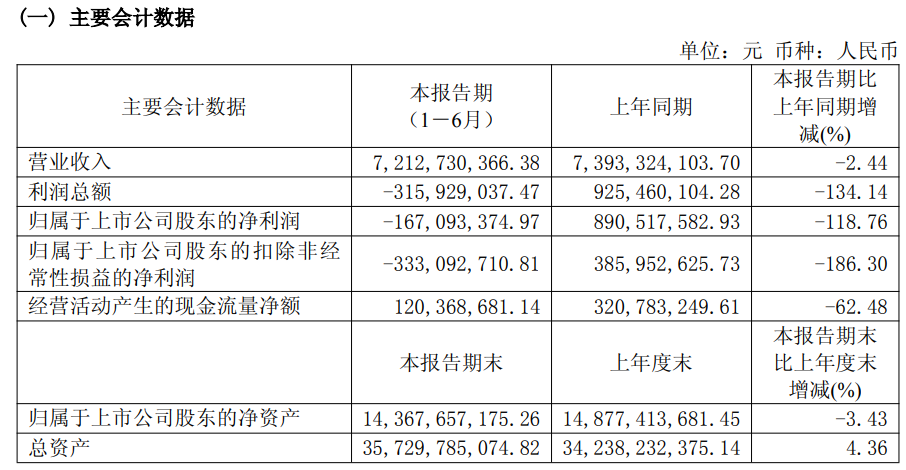 旗滨集团2026年半年报主要会计数据
多因素导致公司上半年盈转亏
公开资料显示,旗滨集团主营业务是浮法玻璃、节能建筑玻璃、光伏玻璃、电子玻璃、药用玻璃的制造与销售。公司的主要产品是1-19mm优质浮法玻璃、超白浮法玻璃、着色(绿、蓝、灰)浮法玻璃等玻璃原片,钢化玻璃、夹层玻璃、中空玻璃、各种离线LOW-E低辐射镀膜玻璃、在线阳光控制镀膜玻璃、热反射镀膜玻璃等节能建筑玻璃,光伏光电高透基板玻璃,高、中铝超薄电子玻璃,微晶玻璃,中性硼硅药用玻璃素管。
对于报告期经营情况,旗滨集团在半年报中表示,2026年上半年,玻璃行业进入深度调整周期,处于结构分化加剧的底部调整阶段,需求疲弱与供给过剩双重压力凸显。需求端,房地产竣工市场持续疲软,深加工订单不足,浮法玻璃需求减弱;同时,光伏装机结束持续增长态势,阶段性拐点显现,下游组件企业对光伏玻璃采购需求持续偏弱。供给端,浮法玻璃、光伏玻璃两大行业冷修停产及产能退出节奏缓慢、规模有限,行业整体仍处于供给过剩状态。供需失衡背景下,浮法玻璃、光伏玻璃产品价格持续下滑,公司本期业绩出现亏损。面对复杂严峻的外部环境与行业下行压力,公司坚持战略定力,立足玻璃主业不动摇,积极应对市场环境变化,一边夯实内部管理基本功,统筹推进稳健经营与提质增效,一边审慎推进中长期战略布局,努力提升企业抗周期能力。相关措施已产生一定的积极作用,但内部改善的成果难以完全对冲外部市场下行带来的压力和行业整体下行趋势,未能扭转阶段性亏损局面。
报告期,公司生产各种优质浮法玻璃原片5,321万重箱,同比下降3.80%,销售各种优质浮法玻璃原片4,844万重箱,同比下降7.22%;生产光伏玻璃加工片33,016万平方米,销售光伏玻璃加工片31,551万平方米,产销同比增幅较大。上半年实现营业收入72.13亿元,实现归属于上市公司股东的净利润-1.67亿元,同比下降10.58亿元,降幅118.76%。
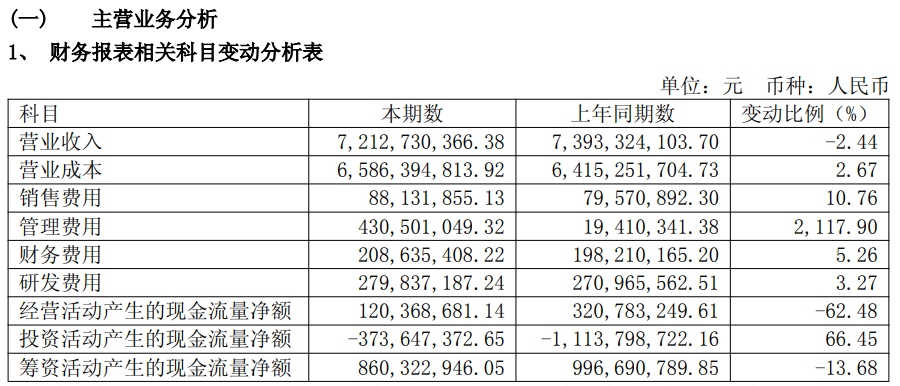 主营业务分析
半年报显示,报告期公司营业收入下降2.44%,主要系报告期玻璃行业需求偏弱,建筑玻璃价格走低,收入下降。报告期光伏玻璃价格同样走低,但受益去年以来产能释放以及海外较好行情,光伏玻璃销量同比增加,收入增加,但未能覆盖建筑玻璃收入降幅;营业成本增加2.67%,主要系报告期光伏玻璃销量增长所致;销售费用增加10.76%,主要系报告期市场拓展及渠道建设投入以及光伏玻璃营收增长所致;管理费用增加2117.90%,主要系上年同期事业合伙人持股计划未能达成长期计划设定的目标,当期冲减了前期已确认的费用所致;财务费用增加5.26%,主要系报告期内汇率波动,美元贬值所致;研发费用增加3.27%,主要系报告期内公司根据项目进度合理安排投入节奏所致;经营活动产生的现金流量净额减少62.48%,主要系报告期玻璃行业需求偏弱,售价走低,毛利下降所致。
读创财经注意到,非经常性损益也是导致公司半年度业绩变动的重要因素,公司7月15日发布的半年度业绩预告称,2025年上半年公司存在较大的非经常性收益,系绍兴两家全资子公司绍兴旗滨玻璃有限公司及浙江旗滨节能玻璃有限公司陶堰厂区资产处置形成收益,相关资产于2025年上半年完成交割、土壤检测验收,并确认了处置损益,该笔交易增加了公司同期净利润4.42亿元;而2026年上半年公司无同类大额非经常性损益。
提示经营业绩下滑等风险
在半年报中,旗滨集团提示了诸多公司可能面对的风险,其中包括以下方面:
一是宏观经济与行业政策风险。全球经济复杂分化、国内经济处于转型关键期,房地产、光伏等玻璃主要下游行业正经历政策调整,产能调控、环保能耗、国际贸易等政策趋严可能改变行业供需格局。若宏观波动超预期或下游需求复苏不及预期,将对公司经营稳定性造成系统性影响。
二是市场需求波动与市场竞争加剧导致经营业绩下滑风险。浮法玻璃受房地产竣工端复苏不及预期拖累,下游需求整体承压,产品价格持续低位运行;光伏玻璃行业处于供需再平衡修复阶段,若低效产能冷修出清进度不及预期、下游光伏装机需求释放不达预期,产品价格仍存在持续震荡风险。叠加同质化竞争加剧,行业内主要企业在产能规模、资源储备、产品结构、生产成本及市场渠道等方面持续开展竞争,可能导致公司市场份额下降,营业收入及盈利水平面临较大压力,经营业绩存在持续下滑甚至亏损风险。
三是原燃料价格上涨与毛利率波动风险。纯碱、硅砂、天然气、重油等核心原燃料在生产成本中占比较高,其市场价格波动对成本端影响显著。若相关大宗商品价格持续上行,而产品提价无法顺畅向下游传导成本压力,将压缩产品毛利率空间;叠加产能利用率波动与产品结构变化,公司综合毛利率存在进一步下滑及波动风险。
四是客户信用与应收账款风险。受光伏下游行业竞争加剧影响,客户经营不确定性有所上升,可能导致应收账款规模增加、回款周期延长,坏账风险相应抬升,进而对公司资产质量与现金流安全造成压力。若主要客户经营状况恶化或未能按合同约定及时付款,将导致应收账款回收周期延长、坏账准备增加,并占用较多营运资金。
五是存货跌价与长期资产减值风险。公司生产经营具有连续生产、产能规模较大和固定资产投入较高等特点。若未来产品市场价格持续下降、市场需求不及预期或产品结构发生变化,可能导致存货可变现净值下降并增加存货跌价准备。同时,若部分生产线产能利用率、产品盈利能力或项目预期收益持续低于预期,相关固定资产、在建工程、无形资产等可能出现减值迹象,计提资产减值准备将对当期经营业绩产生不利影响。
两非独立董事及一副总裁辞职
8月30日晚间,旗滨集团还发布了关于公司董事、高级管理人员离任并增选非独立董事及聘任副总裁的公告。
因年龄原因,非独立董事杨立君向公司提交了书面《辞职报告》,辞去公司董事及董事会专业委员会相关职务,辞职后不再在公司及其子公司担任任何职务;因年龄和健康状况的原因,非独立董事吴贵东向公司提交了书面《辞任报告》,辞去公司董事及董事会专业委员会相关职务,辞任后,吴贵东将继续在公司相应岗位履职,配合公司生产经营、战略发展相关工作推进。根据公司内部管理工作调整安排,结合个人工作规划,刘柏辉向董事会提交了《辞任报告》,申请辞去公司副总裁职务。辞任后,刘柏辉将继续在公司担任相关职务,配合公司生产经营、战略发展相关工作推进。
旗滨集团表示,公司向上述3位在任职期间为公司发展所做出的贡献表示衷心的感谢。
经公司董事会治理及人力委员会对非独立董事候选人员及其任职资格进行遴选、审核,公司董事会同意提名杜海、李要辉为公司第六届董事会非独立董事候选人。根据业务需要,由公司总裁提名,并经董事会治理及人力委员会对拟聘人选及其任职资格进行遴选、审核,拟聘任王琦为公司副总裁。
公告所附简历显示,杜海,男,1986年3月出生,大学本科学历,中级会计师,美国注册管理会计师(CMA)。历任中国南玻集团股份有限公司财务管理部财务分析师、财务主任;吴江南玻华东工程玻璃有限公司财务经理;浙江旗滨节能玻璃有限公司财务经理;长兴旗滨玻璃有限公司财务经理、总经理助理;旗滨集团能源管理办能源总监;湖南旗滨光能科技有限公司财务总监;旗滨集团财务总监。现任旗滨集团财务总监。