长城汽车的经营理念,一直是大家讨论的焦点。
2026年前三季度:
◎营业收入1598.69亿元,同比增长4.09%;
◎归母净利润38.26亿元,同比下降55.69%;
◎扣非归母净利润25.90亿元,同比下降52.69%。
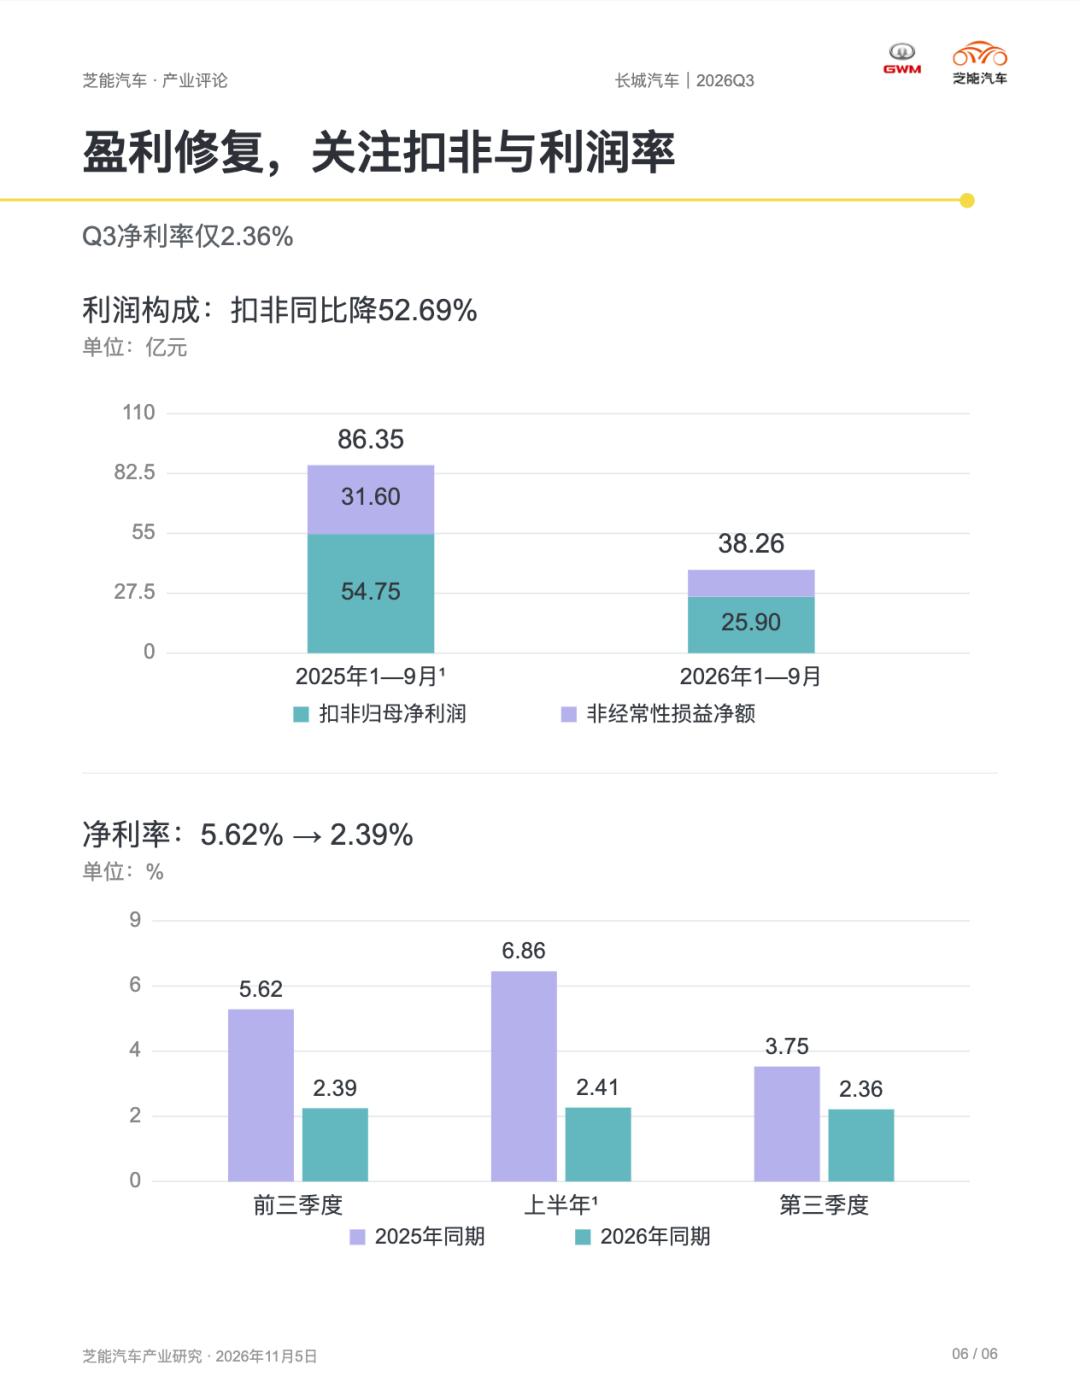
第三季度:
◎单季营收577.67亿元,同比下降5.68%;
◎归母净利润13.62亿元,同比下降40.75%;
◎扣非归母净利润9.80亿元,同比下降48.25%。
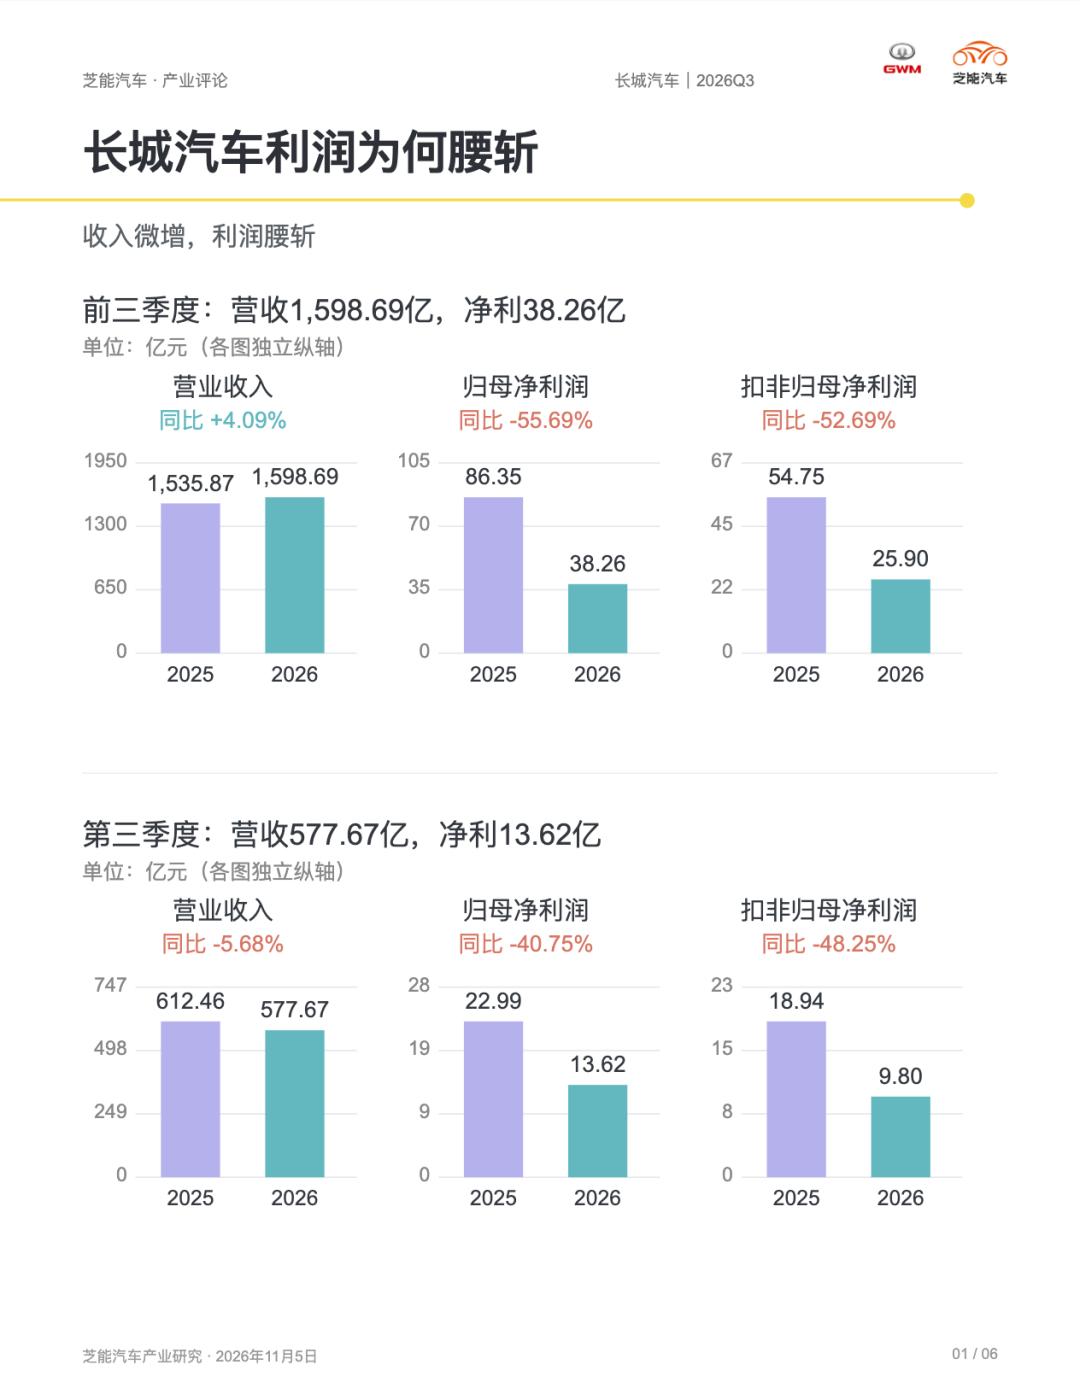
前三季度归母净利率约2.39%,上年同期约5.62%,几乎砍去一半;
第三季度单季归母净利率约2.36%,上半年约2.41%。
长城汽车销量没怎么掉,收入还在涨,钱却留不下来,这是为什么呢?
Part 1
利润下降的根源是毛利率,
盖住矛盾的是结构
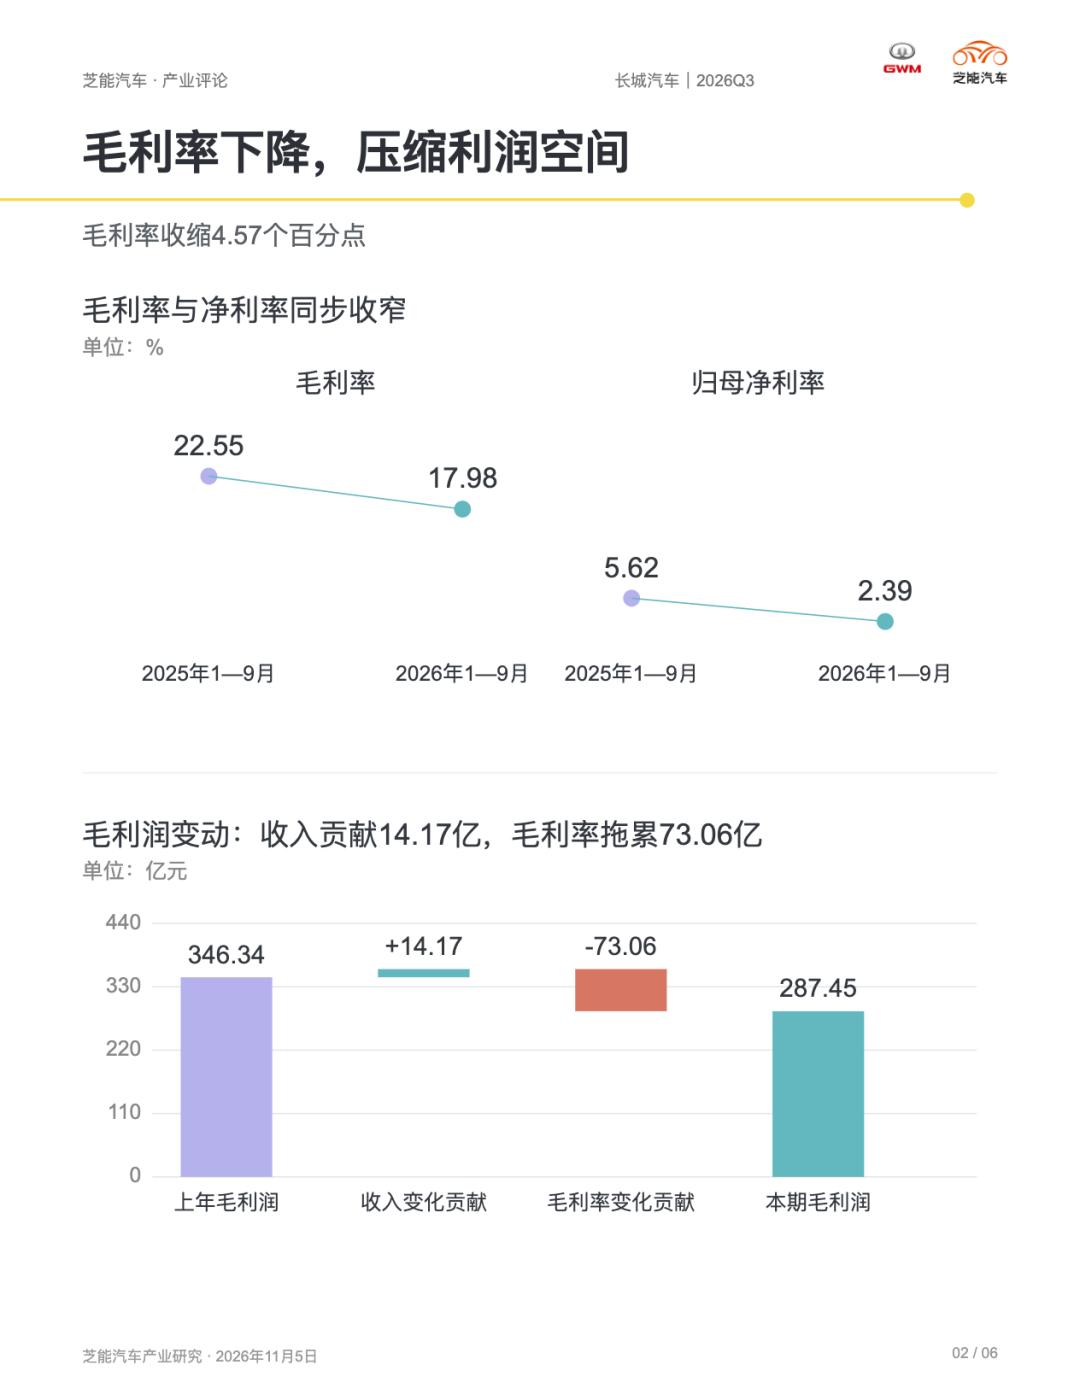
前三季度毛利率17.98%,较上年同期22.55%下降4.57个百分点,毛利润由上年同期约346.34亿元降到287.44亿元,减少约58.90亿元。
以今年1598.69亿元的收入规模,毛利率每降1个百分点对应约15.99亿元毛利润,降4.57个百分点对应约73.06亿元。
收入增长没有变成更多毛利润,研发、销售、管理和财务费用的腾挪空间随之收窄。
销量增加、售价提高、车型升级都能改善收入,折扣、配置成本、物流和本地化成本同样消耗利润,光用价格战解释不了不同品牌、不同国家之间的盈利差异。
销量端:
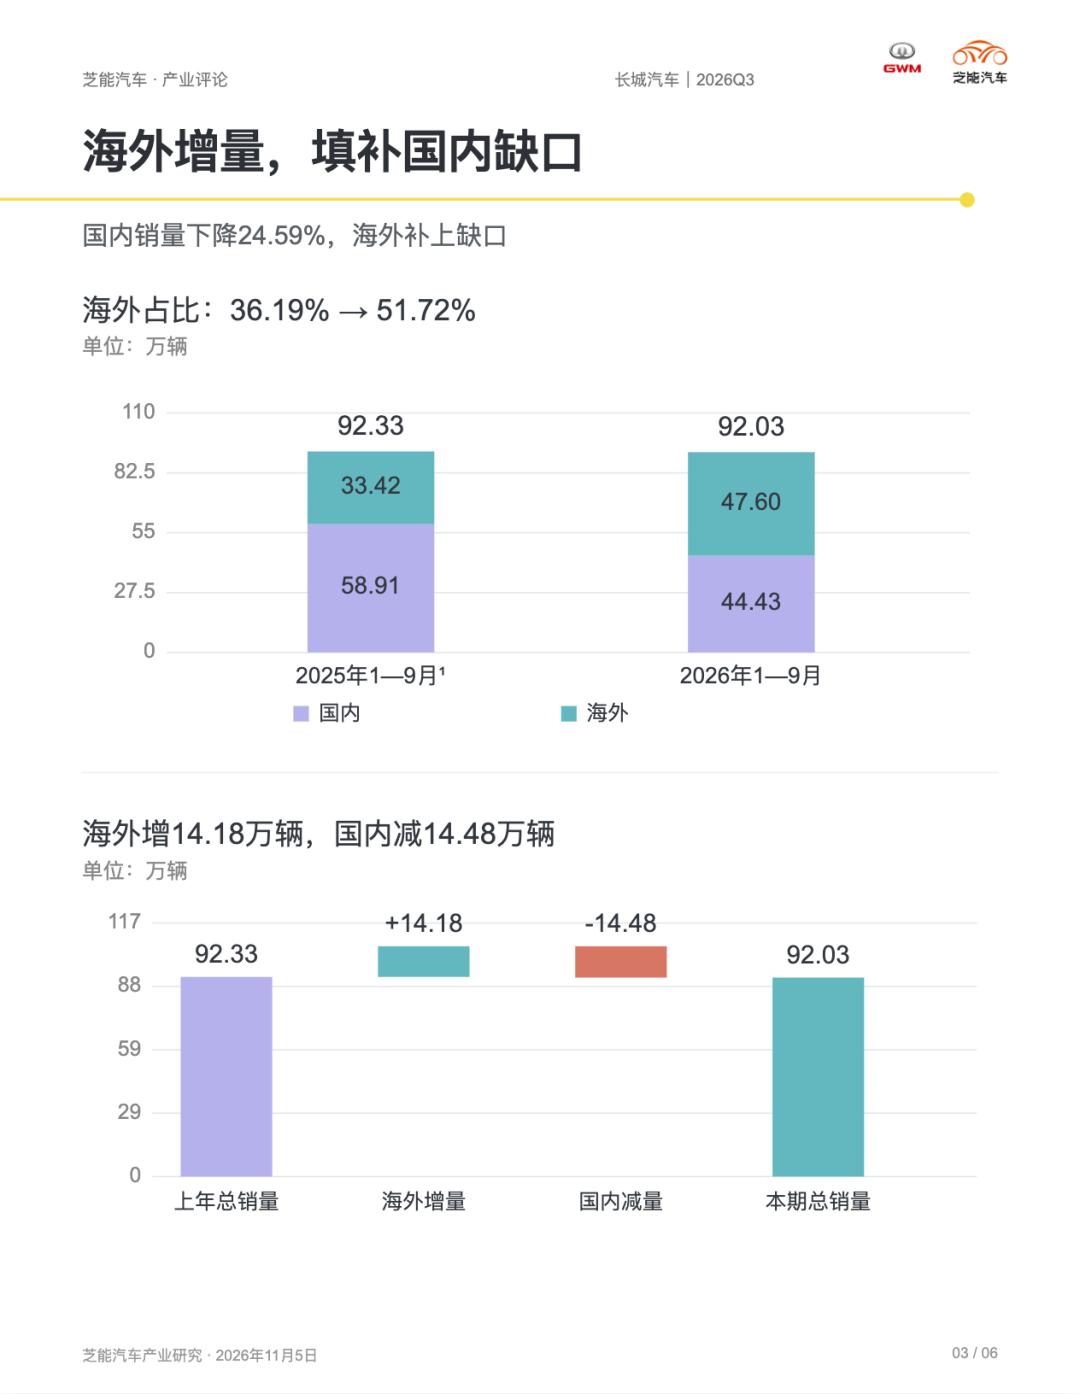
◎前三季度累计92.03万辆,同比微降0.33%。
◎海外约47.60万辆,同比增长42.43%,占总销量约51.72%;
◎国内约44.43万辆,同比下降约24.59%。
上年同期海外约33.42万辆、国内约58.91万辆,海外多卖约14.18万辆、国内少卖约14.48万辆,两者基本抵消,总销量接近持平把国内收缩盖住了。
出口过半海外拓展不错,国内份额与产销规模的压力并没有被总销量接近持平消除。
品牌层面:
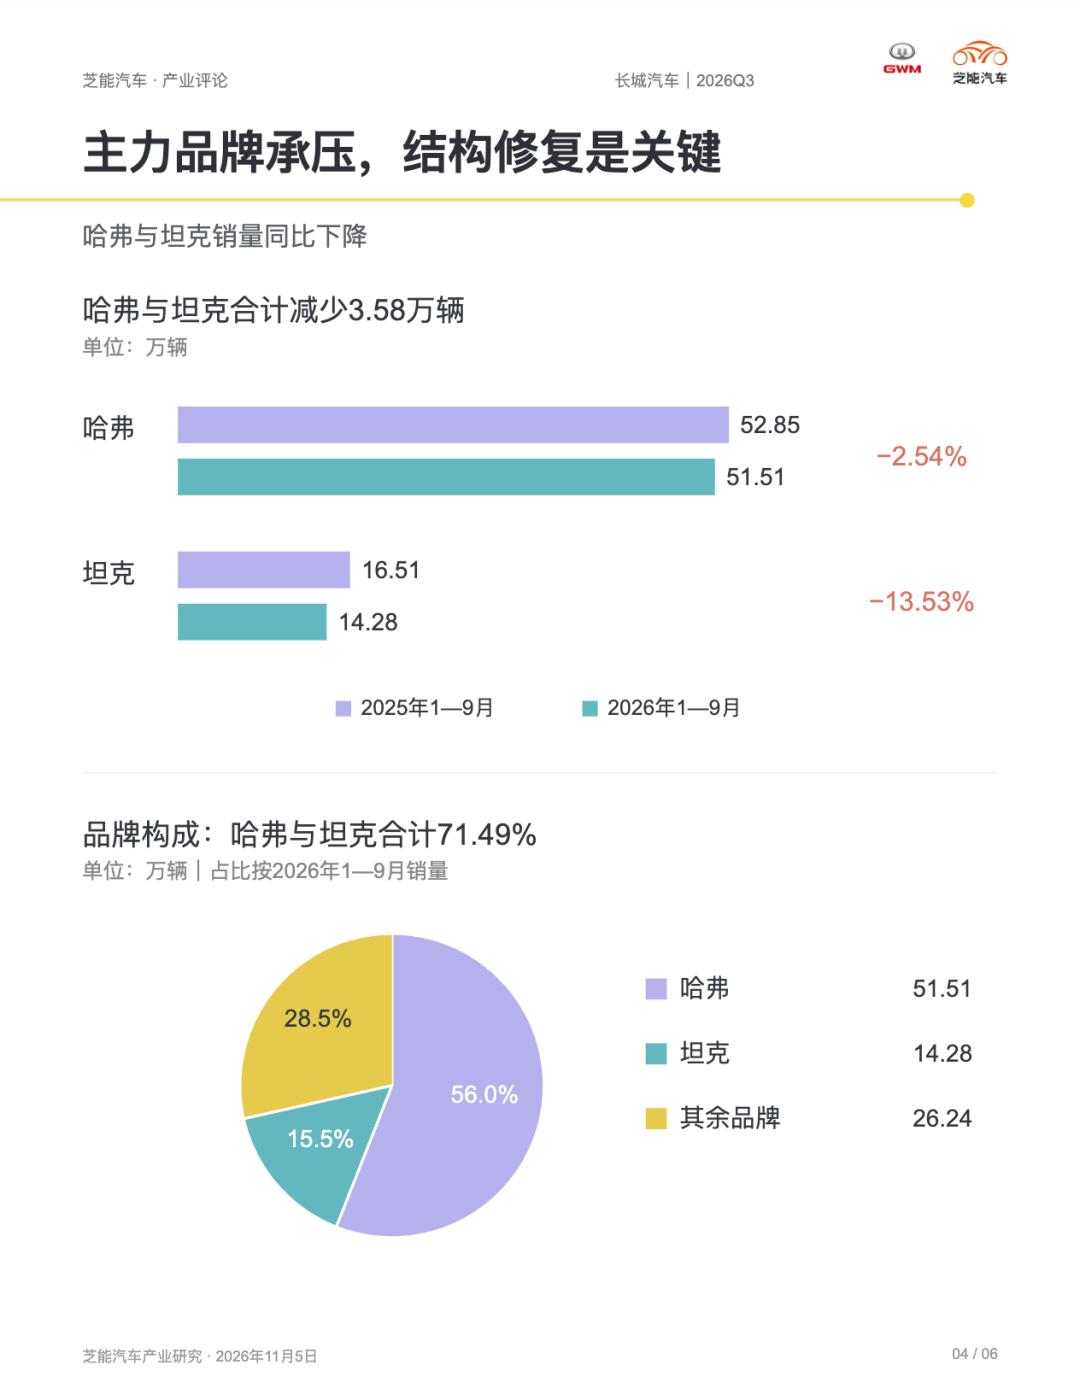
◎哈弗前三季度51.51万辆同比下降2.54%,坦克14.28万辆同比下降13.53%,两者合计较上年同期少约3.58万辆;
◎欧拉与魏牌回升,产品更新带来增量。
原有盈利支柱销量承压时,新增长点要补上的是毛利。
利润下降的解释集中在海外税收政策补贴收益收回延期、汇率波动和国内承压。
海外业务比重提高后,利润对政策执行、币种敞口和结算节奏更敏感,国内制造优势要经过新的财务与运营链条才能变成股东回报。
Part 2
出海过半之后,
过关看现金回报
海外销量47.60万辆,长城的全球经营已经上规模,海外销量占总盘过半,长城已是出口主导的车企。
规模上去之后,评价标准延伸到每个市场的终端价格、渠道库存、售后支出、本地生产效率和回款周期。海外零售价高,不自动等于集团利润率更高。
本地化生产和渠道建设投入前置,对利润与现金的影响不同。
◎建厂先形成资本开支,再经由折旧进利润;
◎渠道推广和人员支出可能直接进当期费用。
判断扩张值不值,要把新增经营利润和新增资本投入一起看。
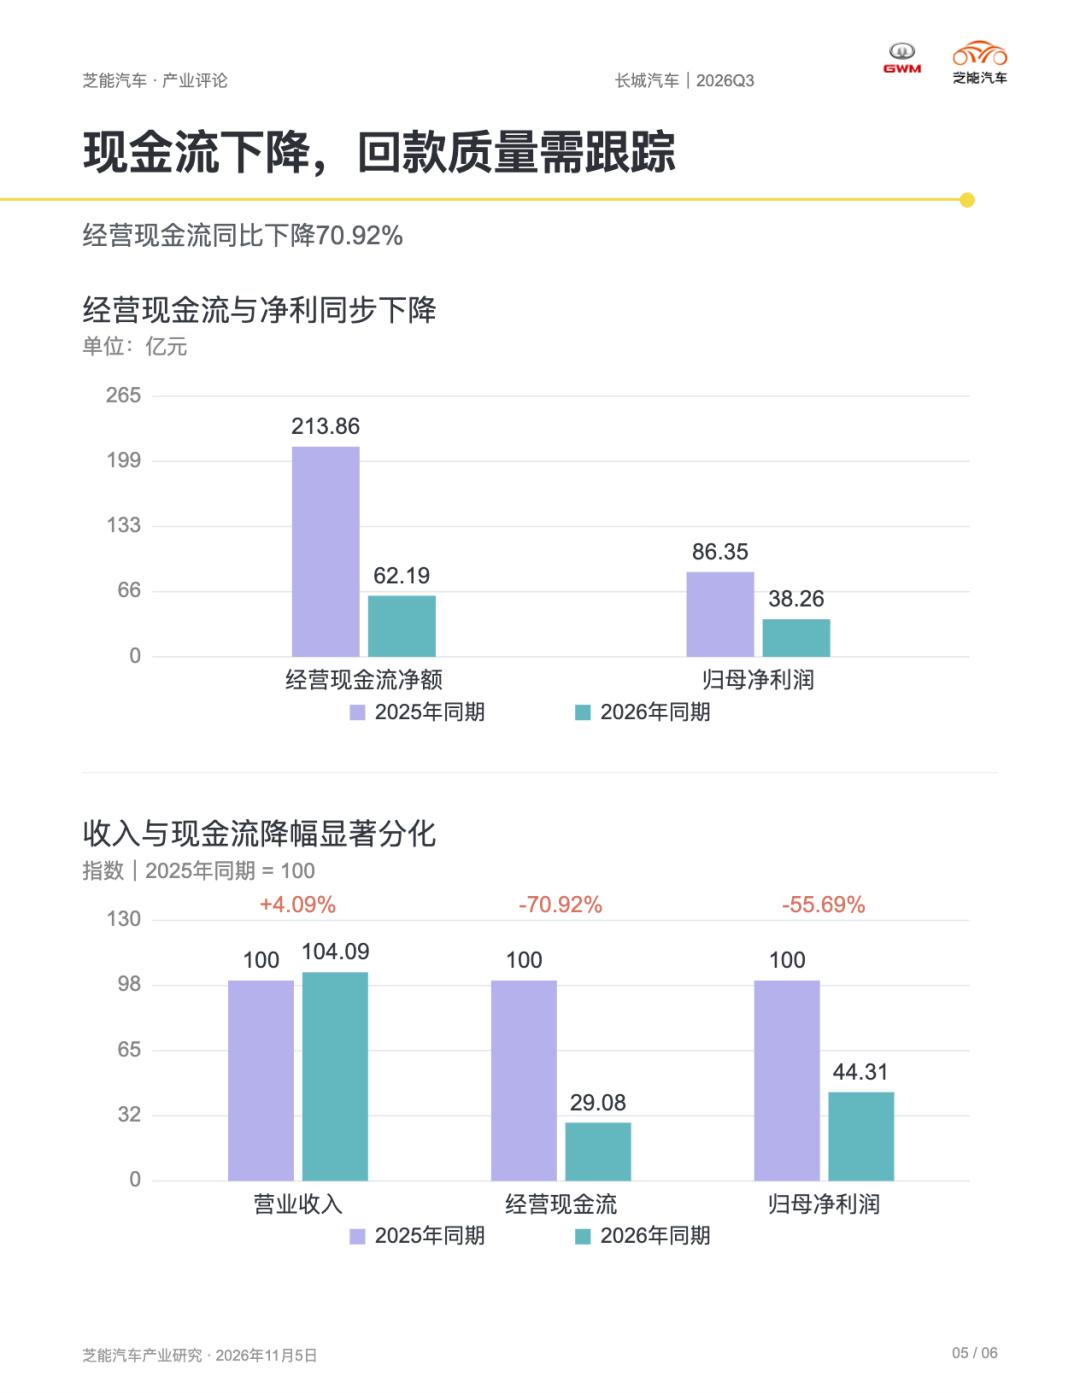
前三季度经营活动现金流净额62.19亿元,同比下降70.92%,降幅大于归母净利润。经营现金流仍为正。
长城正经历增长方式的切换。
海外增长补上了国内销量缺口,收入增长还没覆盖毛利率下降和其他利润压力。
◎后毛利率能不能企稳,国内主力产品的成交价格和车型结构首当其冲;
◎哈弗、坦克的销量要修复,魏牌、欧拉的增长得形成相应毛利;
◎海外业务的回款、库存和本地化效率,决定扩张有没有缩短投入回收周期。
特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。举报/反馈