事件:
长城汽车2026年8月25日发布2026年半年度业绩公告。长城汽车2026H1实现营收1021.0亿元,同比+10.6%;归母净利润24.6亿元,同比-61.1%;扣非归母净利润16.1亿元,同比-55.0%。
投资要点:
公司营收稳健向好,非经营性波动扰动短期业绩。长城汽车2026H1实现营收1021.0亿元,同比+10.6%;归母净利润24.6亿元,同比-61.1%;扣非归母净利润16.1亿元,同比-55.0%;经营性净现金流104.4亿元,同比+13.25%。2026Q2实现营收569.9亿元,同比+8.9%,环比+26.3%;归母净利润15.2亿元,同比-66.9%,环比+60.7%;扣非归母净利润11.3亿元,同比-46.6%,环比+134.0%。公司表示,本报告期公司销量和营业收入同比增长,海外市场及国内高价值车型增长,公司主营业务经营保持稳健。2026H1归母净利润同比下降主要系海外税收政策补贴收益收回延期以及汇率波动所致,根据2026年半年度业绩预告,海外税收政策补贴收益收回延期和汇率波动合计约影响 40.33 亿元。2026H1公司累计销量57.6万辆,同比+1.2%;2026H1公司累计出口28.9万辆,同比+45.5%。2026Q2公司销量30.7万辆,同比-1.7%,环比+14.0%;2026Q2公司出口15.9万辆,同比+47.4%,环比+22.2%。
品牌向上成效持续显现,新能源产品矩阵持续完善。2026H1长城汽车累计销量57.6万辆,同比+1.2%;据人民财讯,上半年20万元以上车型销量达27.02万辆,同比+5.57万辆,销量占比提升7pct至44%,品牌向上成效显著。2026年下半年公司重点产品陆续上市,2026年7月19日,全新坦克300正式上市,共推出汽油、柴油、Hi4-T及Hi4-Z等5款车型,售价19.98万元-25.98万元;2026年8月5日,长城H10正式上市,提供五座、六座版本,上市价20.18万元-22.38万元;2026年8月14日,魏牌V8X正式上市,共推出两大版本、5款配置,限时权益价22.68万元起,搭载超级Hi4混动架构、800V高压平台及6C超充技术。2026年下半年,公司预计将推进哈弗H6、大狗、猛龙系列产品迭代,推出HEV版本,持续扩充新能源产品矩阵。
海外销量维持高增,本地化布局持续完善。2026H1长城汽车海外销量达28.9万辆,同比+45.5%,占公司总销量的50.2%,海外业务已逐渐成为公司核心增长引擎。2026年上半年公司新增海外门店近200家,截至2026年6月,海外销售渠道达到1600家。长城汽车已在泰国、巴西等地建立3个全工艺整车生产基地,并在厄瓜多尔、马来西亚、巴基斯坦等市场布局多家KD工厂。2026年上半年,哈弗猛龙登陆中东,坦克500 登陆巴基斯坦,坦克300PHEV 登陆澳新市场,坦克300 PHEV 弹性燃料版和哈弗H6 PHEV 弹性燃料车型登陆巴西;全球车欧拉5目前已在哥伦比亚、巴西、西班牙、意大利等7 国完成布局。伴随本地化产能及渠道网络的加速落地,公司海外销量与品牌价值有望持续提升。
盈利预测和投资评级
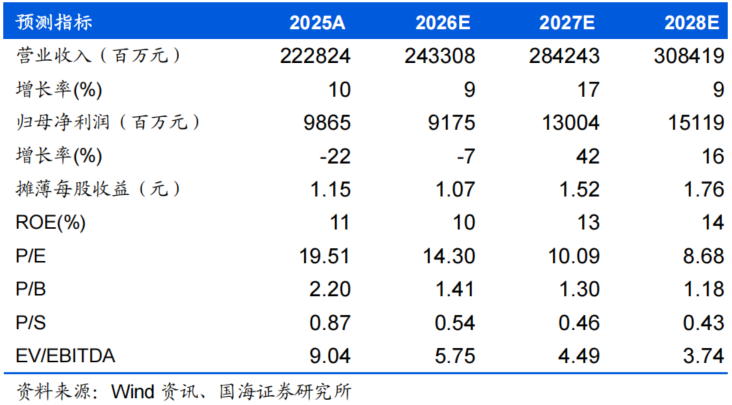
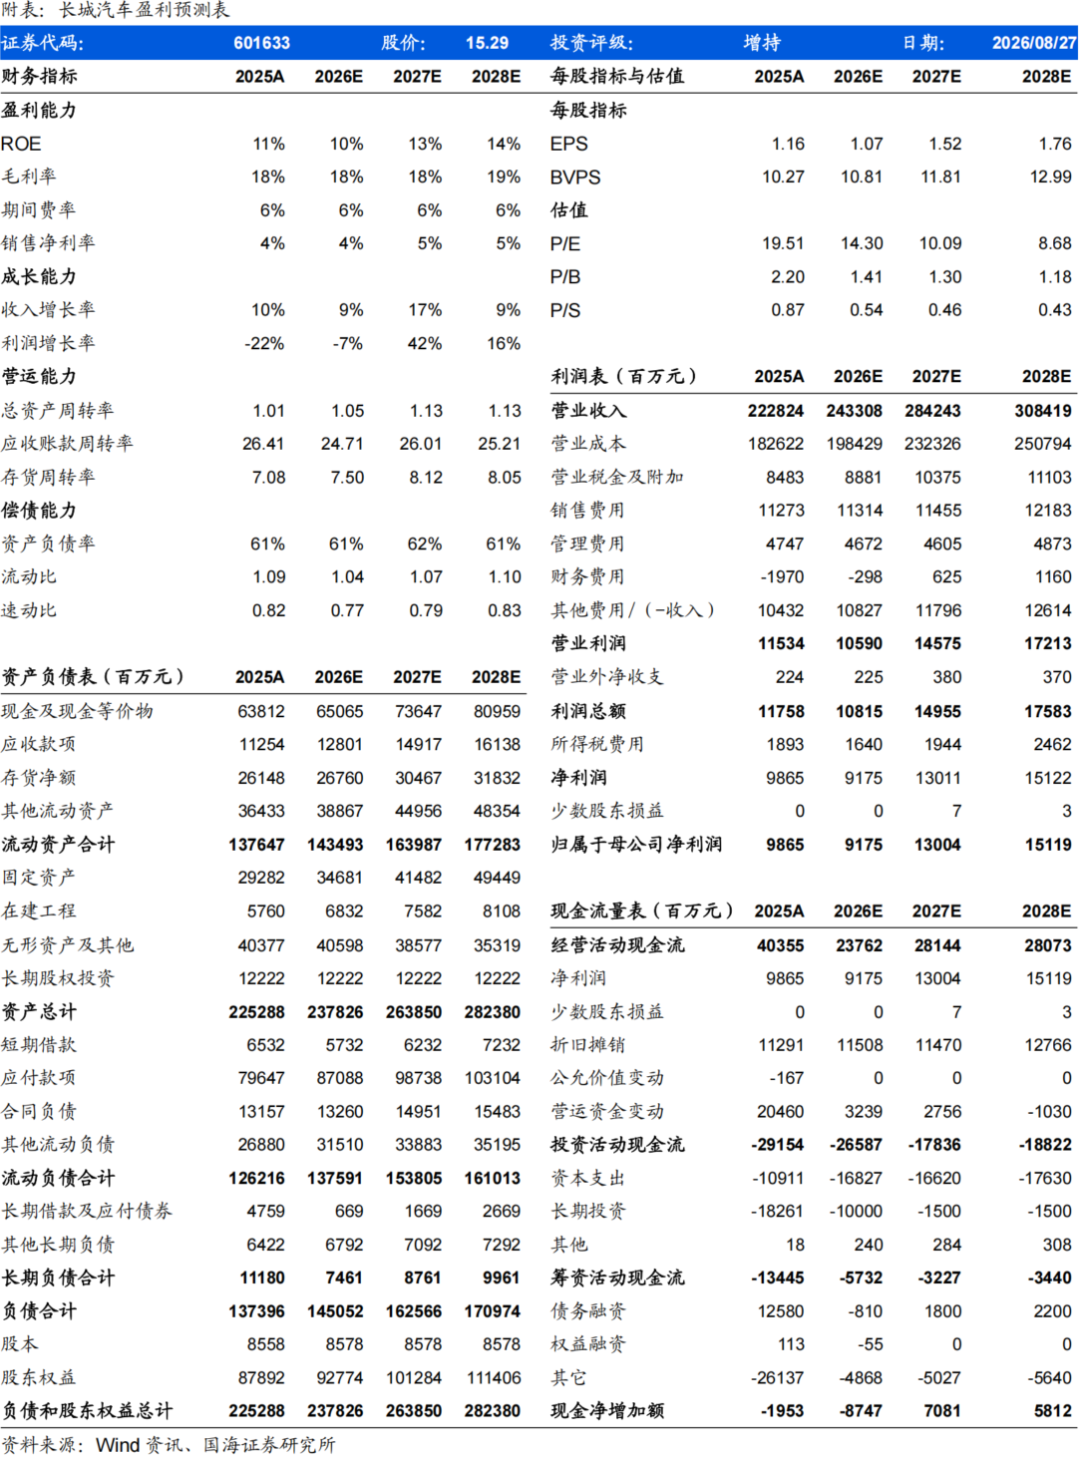
随未来产品推出,我们预计公司销量整体趋势向上,预计公司2026-2028年实现营业收入2433、2842、3084亿元,同比增速为9%、17%、9%;实现归母净利润91.8、130.0、151.2亿元,同比增速为-7%、42%、16%;EPS 为1.07、1.52、1.76元,对应当前股价的PE估值分别为14.3、10.1、8.7倍。我们预计公司未来收入等业绩指标持续向好,看好公司未来发展,维持“增持”评级。
风险提示
汽车(新能源汽车)市场销量增速不及预期;新车开发进程不及预期;国际市场需求不稳定;汇率波动风险;地缘政治因素导致海外市场业务发展不及预期;智能化发展进度不及预期;宏观经济不及预期风险;新能源汽车购置税政策和补贴政策变动的政策风险;行业竞争加剧;原材料价格波动风险;供应链稳定性相关风险。
风险提示
风险提示:
1)汽车(新能源汽车)市场销量增速不及预期;2)新车开发进程不及预期;3)国际市场需求不稳定;4)汇率波动风险;5)地缘政治因素导致海外市场业务发展不及预期;6)智能化发展进度不及预期;7)宏观经济不及预期风险;8)新能源汽车购置税政策和补贴政策变动的政策风险;9)行业竞争加剧风险;10)原材料价格波动风险;11)供应链稳定性相关风险。
证券研究报告《长城汽车(601633)中报点评:2026Q2盈利环比改善,海外表现亮眼》
对外发布时间:2026年8月28日
发布机构:国海证券股份有限公司
本报告分析师:戴畅、胡惠民
SAC编号:S0350523120004、 S0350525030004
【汽车小组介绍】
戴畅,首席分析师,上海交通大学本硕,9年汽车卖方工作经验,全行业覆盖,深耕一线,主攻汽车智能化和电动化,善于把握行业周期拐点,技术突破节奏,以及个股经营变化。
胡惠民,汽车行业分析师,华威大学金融硕士,4年汽车卖方研究经验,擅长对乘用车行业整体需求的判断,以及自下而上对个股的挖掘与跟踪。
徐鸣爽,汽车行业分析师,复旦大学文学学士、波士顿大学经济学/东北大学数据分析双硕士,2年卖方研究经验,对搭建行业研究与数据跟踪框架有心得,目前主要覆盖商用车。
陈飞宇,汽车行业分析师,墨尔本大学金融硕士,3年汽车市场研究经验,擅长把握产业技术变革,深度跟踪公司经营变化,主要覆盖汽车零部件智能化软硬件。
白浪,汽车行业分析师,哈尔滨工业大学工科学士,哥伦比亚大学硕士,清华大学硕士,5年金融机构从业经验,2年汽车卖方研究经验,擅长自下而上对个股的挖掘与跟踪。
【分析师承诺】
戴畅,胡惠民,本报告中的分析师均具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,以勤勉的职业态度,独立,客观的出具本报告。本报告清晰准确地反映了分析师本人的研究观点。分析师本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接收取到任何形式的补偿。
【国海证券投资评级标准】
行业投资评级
推荐:行业基本面向好,行业指数领先沪深300指数;
中性:行业基本面稳定,行业指数跟随沪深300指数;
回避:行业基本面向淡,行业指数落后沪深300指数。
股票投资评级
买入:相对沪深300 指数涨幅20%以上;
增持:相对沪深300 指数涨幅介于10%~20%之间;
中性:相对沪深300 指数涨幅介于-10%~10%之间;
卖出:相对沪深300 指数跌幅10%以上。
【免责声明】
本报告的风险等级定级为R3,仅供符合国海证券股份有限公司(简称“本公司”)投资者适当性管理要求的客户(简称“客户”)使用。本公司不会因接收人收到本报告而视其为客户。客户及/或投资者应当认识到有关本报告的短信提示、电话推荐等只是研究观点的简要沟通,需以本公司的完整报告为准,本公司接受客户的后续问询。
本公司具有中国证监会许可的证券投资咨询业务资格。本报告中的信息均来源于公开资料及合法获得的相关内部外部报告资料,本公司对这些信息的准确性及完整性不作任何保证,不保证其中的信息已做最新变更,也不保证相关的建议不会发生任何变更。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。报告中的内容和意见仅供参考,在任何情况下,本报告中所表达的意见并不构成对所述证券买卖的出价和征价。本公司及其本公司员工对使用本报告及其内容所引发的任何直接或间接损失概不负责。本公司或关联机构可能会持有报告中所提到的公司所发行的证券头寸并进行交易,还可能为这些公司提供或争取提供投资银行、财务顾问或者金融产品等服务。本公司在知晓范围内依法合规地履行披露义务。
【风险提示】
市场有风险,投资需谨慎。投资者不应将本报告视为作出投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向本公司或其他专业人士咨询并谨慎决策。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。
若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息。本报告不构成本公司向该机构之客户提供的投资建议。
任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。