来源 :股市炒哥2026-10-09
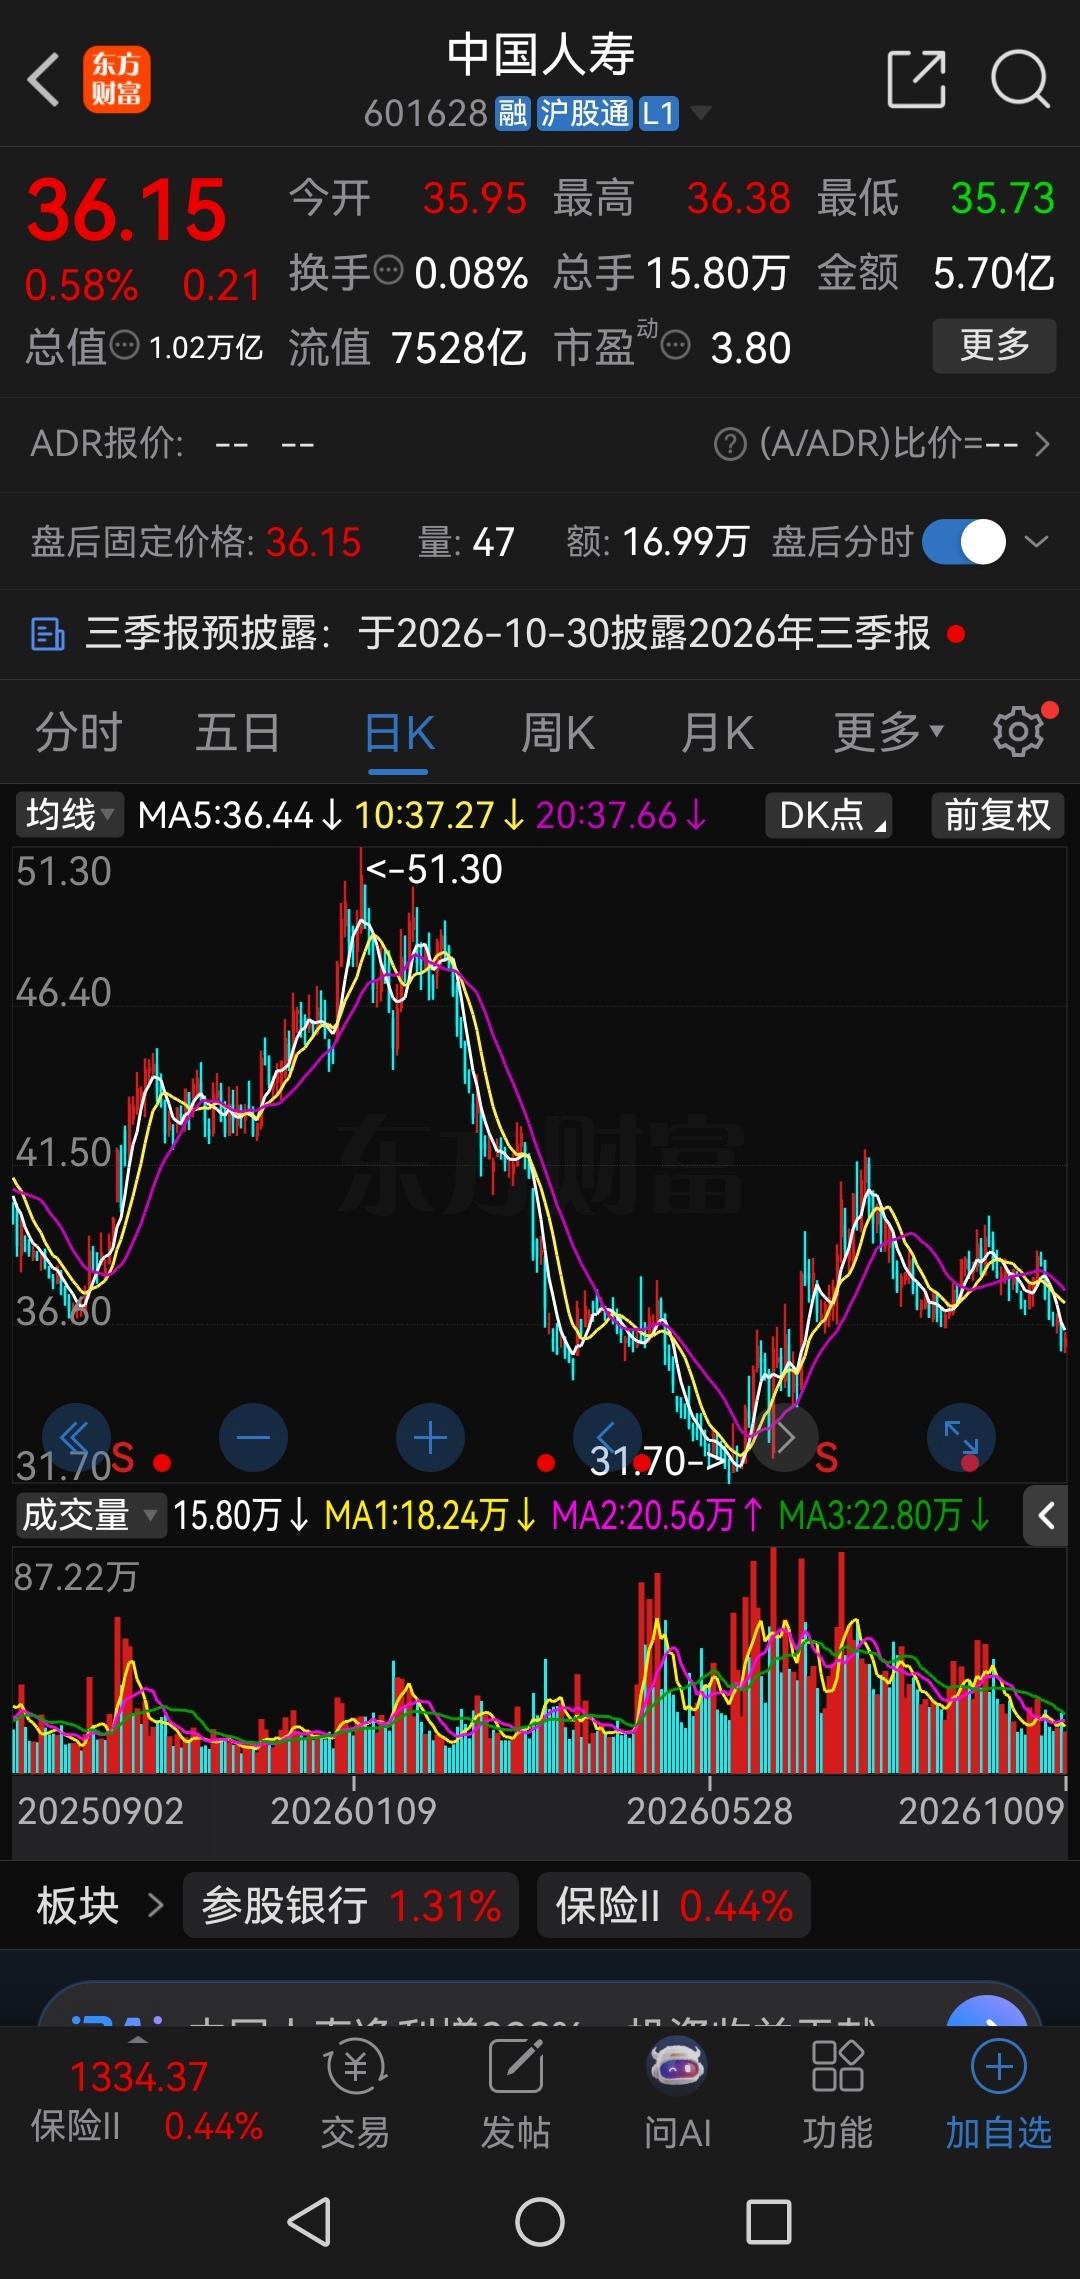
最近有机构给出预测,中国人寿三季度税前利润浮亏区间在800亿到1300亿,这个数字第一眼看上去确实很吓人。
不过我自己之前也做过测算,我判断它三季度确实会出现亏损,但规模大概在100亿至300亿之间,并没有机构预估的那么夸张。
很多人好奇,为什么业绩会出现这么大的波动?咱们可以从二季度的数据说起。
二季度中国人寿公允价值变动收益达到1787亿,这个数据是理解整件事的关键。
背后两点核心原因:
第一,它的交易性金融资产里,科技类股票占比偏高,这部分资产的账面盈亏会直接计入当期损益。
第二,二季度科技股大涨的时候,中国人寿并没有大规模兑现收益,仅仅小部分仓位做了止盈操作。
对比国内其他头部保险企业,就能看出差别。别的险企要么趁上涨减持了大量科技股,要么本身配置科技股的仓位就很低,所以二季度公允价值的增幅远没有中国人寿这么猛烈。
中国人寿在行业里,投资风格一直偏激进。但同样是激进投资风格,新华保险在二季度就把大部分科技股止盈落袋。相比之下,中国人寿的操盘能力略显不足,持仓浮盈没有锁定,一旦市场回调,利润就会剧烈起伏,造成净利润大幅度震荡。
风险提示:本文仅为个人观点,是行业信息复盘,不构成任何投资建议。股市波动大,险企投资收益受资本市场影响极强,理性看待。举报/反馈