来源 :卯瑞灵2026-08-31
有个刺眼的事实:今年上半年,上市险企赚的“八成气势”不是靠卖保单,而是靠账面里的股票在发光。3173.87亿元的净利、78.12%的增速,放在任何行业都是爆表,更别说这还是在去年高基数上再踩一脚油门。更有戏剧性的,是冠军换了人。中国人寿一口气冲到1344.89亿元,首次越过千亿半年度净利的门槛,把平安挤到第二。人保、新华都亮眼,只有太保走得稳。这不是“单点爆破”,而是头部齐步走。
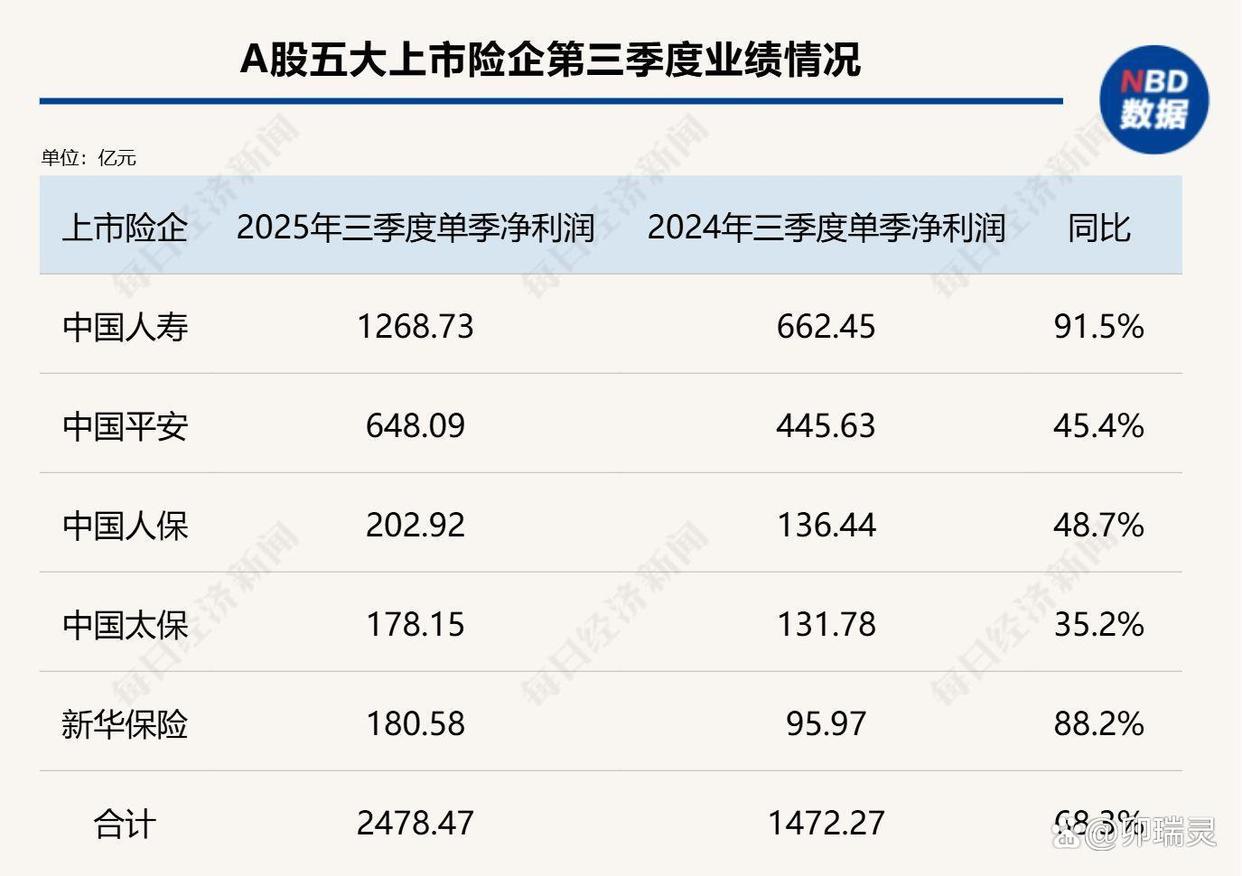
可分红只拿出了390多亿,算下来派现比例并不夸张。解释很简单:在新会计准则下,权益类资产大量按公允价值计入损益,利润的“弹簧”被拉长了。今年A股回暖,弹簧猛弹向上;明年呢?没人敢用股市的晴雨表来决定分红节奏。于是企业把更多现金留在手里,准备下一次波动。
看仓位比看口号更诚实。二季度末,五大险企股票类资产2.82万亿元,较年初抬升12.09%。低利率把债券票息压到难以覆盖负债成本,所谓“资产荒”被彻底照亮;监管又在优化约束,从“一刀切比例”转向“资本约束+久期考核”的差异化评价,长期持有、分散配置、波动管理做得好的,资本占用相对更友好。制度的闸门开了一条缝,险资立刻把脚迈了进去。
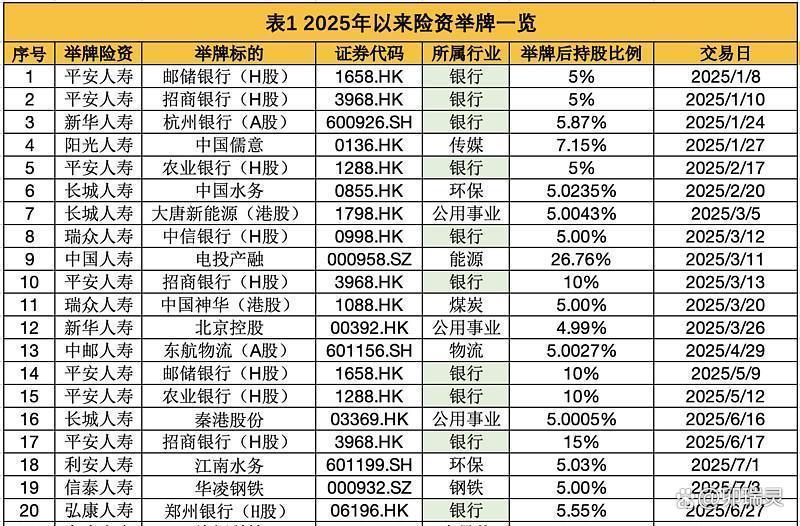
很多人在重复“高股息+科技成长”的模板,真正的底层逻辑却更细。底仓不是简单的高股息三字,而是现金流可预测性、股东回报纪律、周期韧性的组合统计——银行、能源、运营商符合度最高。增厚收益的那条线,也不只是“买热门科技”,而是围绕新质生产力的现金流兑现顺序:先抓确定性强的设备与工业软件,再沿产业链向上游延伸,波动用可转债、公募REITs、股指期货做降噪,必要时参与定增拿到折价与锁定期溢价。这些工具听上去枯燥,却决定了“赚多少”和“抖不抖”。
别忘了负债那一侧。新单利率下行、产品结构迭代,让保险负债成本在下滑,利润释放的节拍更平顺。在新准则里,预期服务利润(CSM)的摊销与保单留存率强相关,渠道转型、退保率改善,等于把一次性的投资幸运,变成可以复读的经营能力。投资端冲锋,负债端稳定,这才是真正的利润“共振”。这块被忽视的数据关联,正在重塑各家公司的估值锚。
所有人都盯着同一盘菜,问题就来了。高股息资产今年人满为患,拥挤度上升,和银行周期的相关性抬高,一旦信用利差有风吹草动,回撤会更同步。权益仓位攀上近年高位后,行业净利对市场β的敏感度被放大,“稳定器”也可能在极端行情里变成“放大器”。谁能在账面漂亮时保持仓位纪律、用对冲工具把波动装进笼子、在资产—负债久期上做穿透,谁就更接近穿越周期的答案。
还有一条被低估的路径:如果国内估值体系继续重建,现金流改善的中盘制造与服务业可能获得再评级,险资的结构就会从“分红率”导向,切换为“自由现金流与治理质量”导向。到那时,单纯堆高股息可能不够,选股权重会移向经营质量和会计透明度,长期回报的来源从红利转为股息+再投资收益的复合。
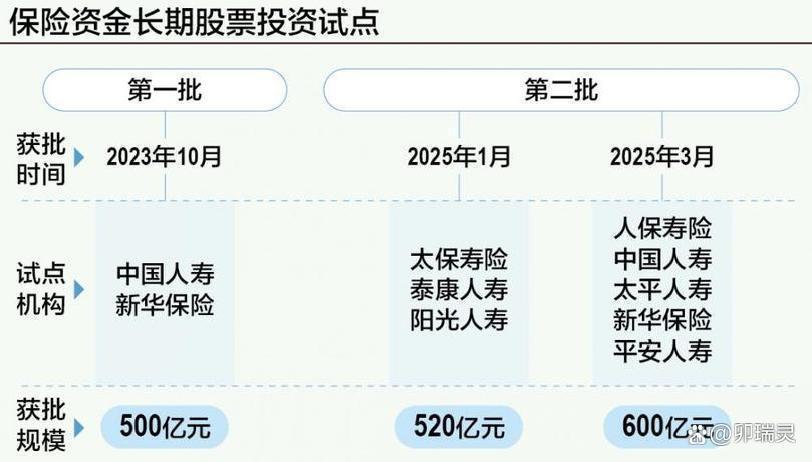
把视角拉回今年这份中报:净利爆表、仓位抬升、分红克制,这三件事拼在一起,描出了一条清晰的轨迹——保险资金正在把自己从“利差驱动”重塑为“股权红利+成长溢价”驱动。资本市场需要这样一股慢变量,企业也需要它来对冲债端的慢性压力。真正的看点不在已兑现的利润,而在接下来两个动作:谁敢在高位做必要的减法,谁敢在系统性回撤时做逆势的加法。保险业的下半场,不看规模,看在波动里拿住收益的能力。
举报/反馈