渠道覆盖能否从签约扩张落到终端动销与收入增量,已成为观察其业绩走向的关键。前三季度,浙江大本营收入6.67亿元,同比下滑4.65%;上海2.14亿元,下滑2.1%;江苏微增0.69%,基本盘整体承压。增长最快的是“其他地区”2.03亿元,同比增长22.34%,但基数仍较小,约占总营收的六分之一。
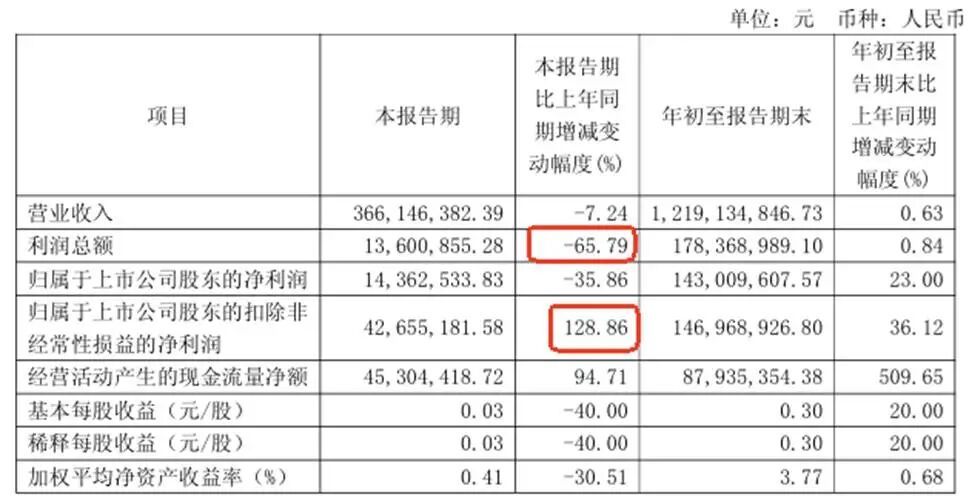
10月28日,会稽山披露2026年三季报,内容显示,第三季度营收3.66亿元,同比下降7.24%;归母净利润1436.25万元,同比下降35.86%;利润总额亦同比下降65.79%。但同期扣非净利润却同比增长128.86%,与归母净利润、利润总额走势明显背离。
图片来源:会稽山公告
三季报披露次日,公司股价收跌7.15%;拉长时间看,10月以来持续下行,较月初高点回撤超四成。与之对照,公司仍密集签约白酒大商、推进全国化。在资本市场已给出谨慎反馈的背景下,密集签约能否转化为收入增量,仍需后续数据验证。
主业整体依旧增长,显出韧性
对于利润总额大幅下滑,公司解释为受金融资产公允价值变动影响。换言之,表观利润的“刹车”更多来自非经常性损益扰动,而非主业突然失速。
从单季数据看,Q3公允价值变动收益为-3252.22万元,同比大幅下滑355.16%;而该数据Q2单季为1274.59万元,曾对当期归母净利润增长37%形成助推。
资产结构也印证了这一点。公司账面货币资金2.61亿元,同比下滑41.96%;交易性金融资产6.03亿元,同比增长173.12%。这说明会稽山在主业之外进行了资金配置与投资,只是相关收益短期波动剧烈,到三季度反向拖累利润总额,才让表观利润明显承压。
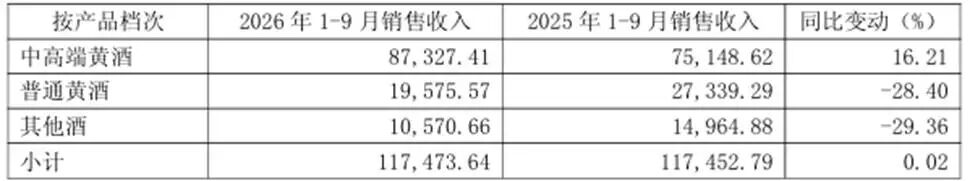
剔除该类非经常性因素扰动后,主业是否具备韧性更值得关注。数据显示,前三季度中高端黄酒营收8.73亿元,同比增长16.21%;普通黄酒营收1.96亿元,同比下滑28.4%。现金流和合同负债进一步提供侧面验证。报告期内,公司经营活动产生的现金流净额0.88亿元,同比增长509.65%。Q3末合同负债1.1亿元,环比Q2末增加0.3亿元。
图片来源:会稽山公告
综合扣非净利润、产品结构和现金流来看,会稽山的经营基本面似乎并未失去韧性,甚至呈现改善迹象。
短期内股价先“翻倍”后“腰斩”
但“主业有韧性”不等于“一切向好”。这一韧性曾被资本市场放大,并一度成为会稽山股价快速上涨的叙事支点。
8月以来,随着白酒大商密集入局黄酒、公司连续签约拓展渠道,市场对其渠道放量向业绩转化的预期升温,会稽山股价随之走强。9月28日,公司股价触及涨停并创历史新高41.84元/股,较9月初约20元实现翻倍,当月累计涨幅约110%,总市值一度冲至200.61亿元。彼时,这家位于浙江绍兴的区域黄酒厂,被资本市场抬成了“百亿黄酒黑马”,股价走势亦明显先行于业绩验证。
图片来源:Choice金融终端
与此同时,风险提示随之出现。9月22日,会稽山发布股票交易异常波动公告,称生产经营正常,市场环境和行业政策未发生重大变化,也不存在应披露而未披露的重大信息,并提醒投资者注意市场情绪过热、非理性炒作及股价快速回落风险。
图片来源:会稽山公告
但是,进入10月后,预期开始回摆。截至11月5日,公司股价收于22.69元/股,基本恢复至9月初水平;较9月28日高点41.84元回撤45.8%,接近减半,市值较近期高点缩水近百亿元。同期,多家机构在较高价位减持,对股价回落形成进一步压力。股价的大幅波动反映,市场对“跨越”的定价已由情绪驱动转向理性审视。
签约不是终点,“跨越”要回到动销与复购
在此背景下,渠道覆盖能否从签约扩张落到终端动销与收入增量,已成为观察其业绩走向的关键。截至三季度末,会稽山经销商总量为2220家,较半年报净增211家。其中,浙江大区增加147家,江苏大区增加14家,上海地区增加2家,其他地区增加48家。
数据来源:会稽山公告
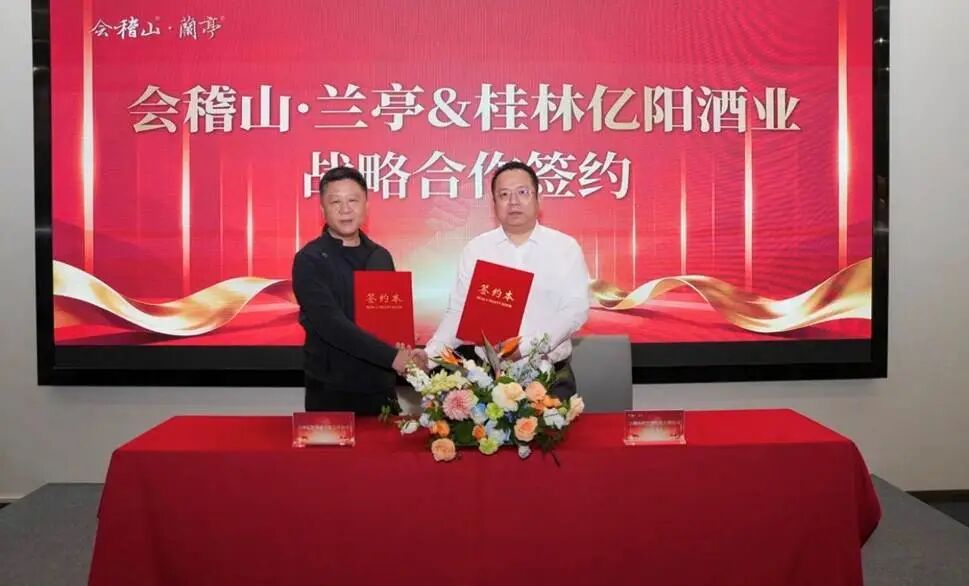
从公开动作看,会稽山近期仍在围绕高端单品“兰亭”持续对接区域酒商。会稽山兰亭官方账号显示,10月14日公司与邯郸市天下酒天下贸易有限公司签订战略合作,10月20日至22日又与桂林亿阳酒业磋商后签署战略合作协议。
图片来源:会稽山兰亭公众号
另据方正证券研报及公开信息梳理,今年以来会稽山经销商签约节奏明显加快,自2026年4月与河南茅五剑贸易合资组建子公司,此后又陆续与白山方大、广东广兴湖、北京糖业烟酒集团、长沙智潮优选、哈尔滨一言酒鼎等大商达成合作;9月上旬又先后签约四川盛世群运、南京国策酒业和邢台中天酒业,半年内累计牵手近十家名酒大商,其中不乏曾主要销售茅台等产品的商家。
这一系列动作的产业逻辑在于,白酒行业调整期,头部酒商的渠道资源出现外溢,黄酒企业希望借其销售网络跳出江浙沪既有半径,并以“兰亭”承接高端化。这也是资本市场此前关注会稽山全国化叙事的重要产业基础。但合作框架与终端动销之间仍有距离,战略签约、合资、到访考察属于渠道组织层面,能否形成订单、复购和终端推荐,仍需时间验证。
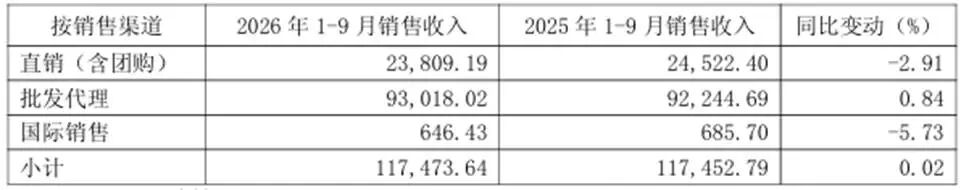
从渠道数据看,终端转化虽有改观但尚未充分显现。2026年前三季度,直销渠道收入2.38亿元,同比下滑2.91%,而上半年该渠道增长18.45%;批发代理收入9.3亿元,同比增长0.84%,较上半年2.12%的增速放缓。
图片来源:会稽山公告
区域结构进一步暴露预期与现实的落差。前三季度,浙江大本营收入6.67亿元,同比下滑4.65%;上海2.14亿元,下滑2.1%;江苏微增0.69%,基本盘整体承压。增长最快的是“其他地区”2.03亿元,同比增长22.34%,但基数仍较小,约占总营收的六分之一。
中国证券报此前报道援引酒业独立评论人肖竹青观点称,今年黄酒行业仍处于温和修复阶段,尚未出现爆发式增长;在此背景下,渠道端分化进一步显现:拥有高端圈层资源的白酒大商更青睐兰亭等高毛利产品,打款和进货意愿较强;而普通区域烟酒商则因传统平价黄酒渠道利润薄、周转慢而维持谨慎态度。
因此,衡量会稽山全国化的成色,签约数量只是起点,省外市场能否形成持续销量、核心单品能否产生复购才是关键。未来,黄酒能否从区域走向全国、从大众走向高端,最终都要回到终端动销这一检验标准上。