中国的城商行有一百多家,资产从几百亿到上万亿,散在不同能级的城市里,面对的地缘、客户、产业和政策环境各不相同。家底不同、地盘不同,走的路自然也不同。有的还在拼命做大规模,先把表铺起来;有的主动做减法,压降高风险资产、退出不熟悉的领域;有的扎进小微和个体工商户里,一笔一笔地做;有的把网点铺到县域,跟着当地的产业和人口走;还有的,选择从规模增长转向价值增长。路子没有对错,只有合不合适,而长沙银行选择的就是一条价值增长的路。
规模还在稳步增长
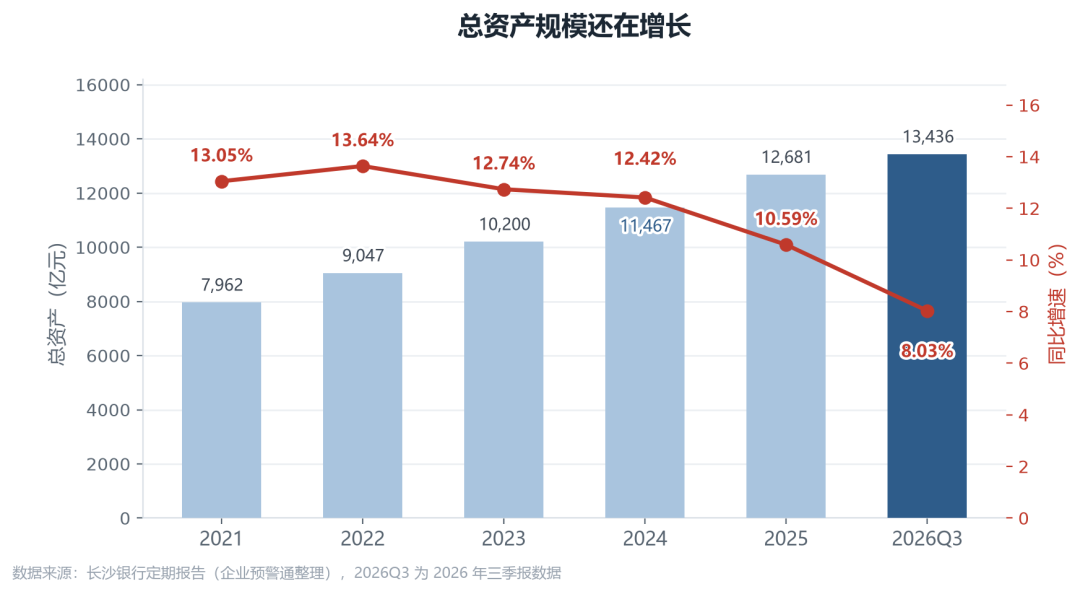
截至2026年9月末,长沙银行总资产13435.55亿元,同比增长8.03%。
同期贷款总额6478.89亿元、存款总额8266.71亿元,盘子还在扩,增速略有降低。
真正值得注意的是另一组数。2026年前三季度,营业收入203.67亿元,同比增长3.28%;归母净利润69.12亿元,同比增长5.40%。利润增速比营收增速快了2.12个百分点。
这两个百分点,就是规模增长和价值增长的分界线。规模增长靠把资产铺大,价值增长靠把每一块资产的效率提上去——后者不要求资产负债表变大,但要求每一块钱更值钱。
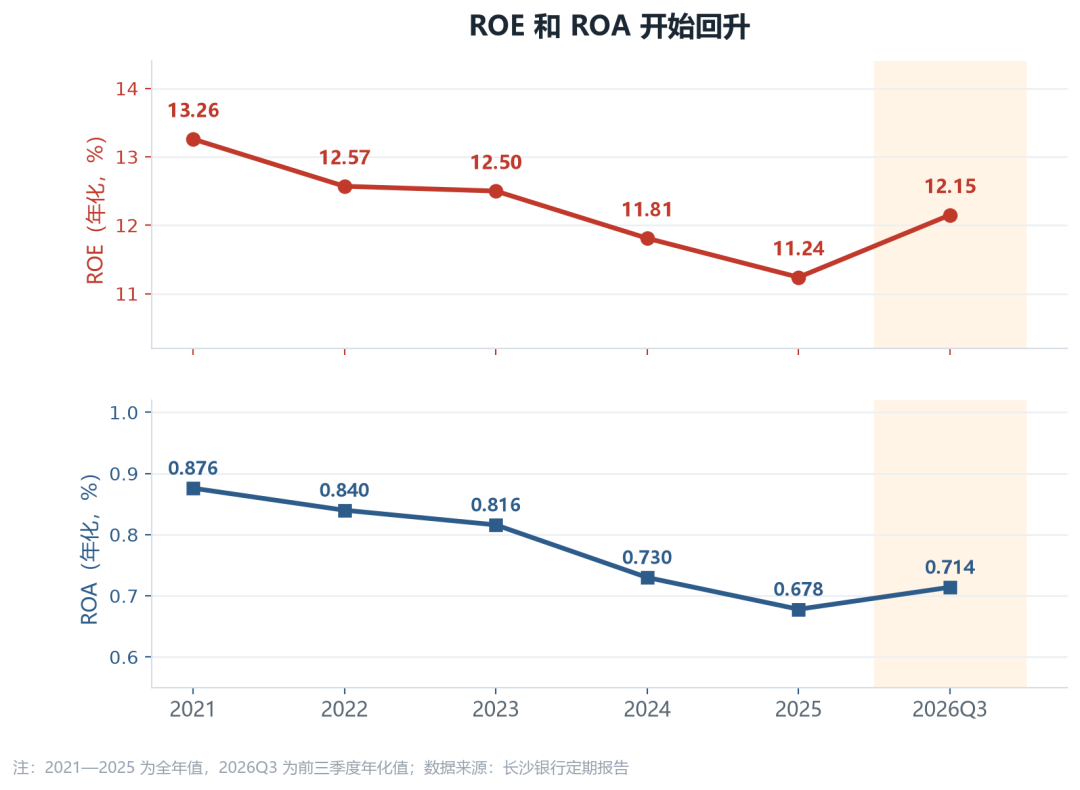
反映到回报率上更清楚:ROE(年化)12.15%,2025年全年是11.24%;ROA(年化)0.714%,2025年是0.678%。在连续四年下行之后,两个指标在2026年同时掉头向上。
价值增长如何实现的?
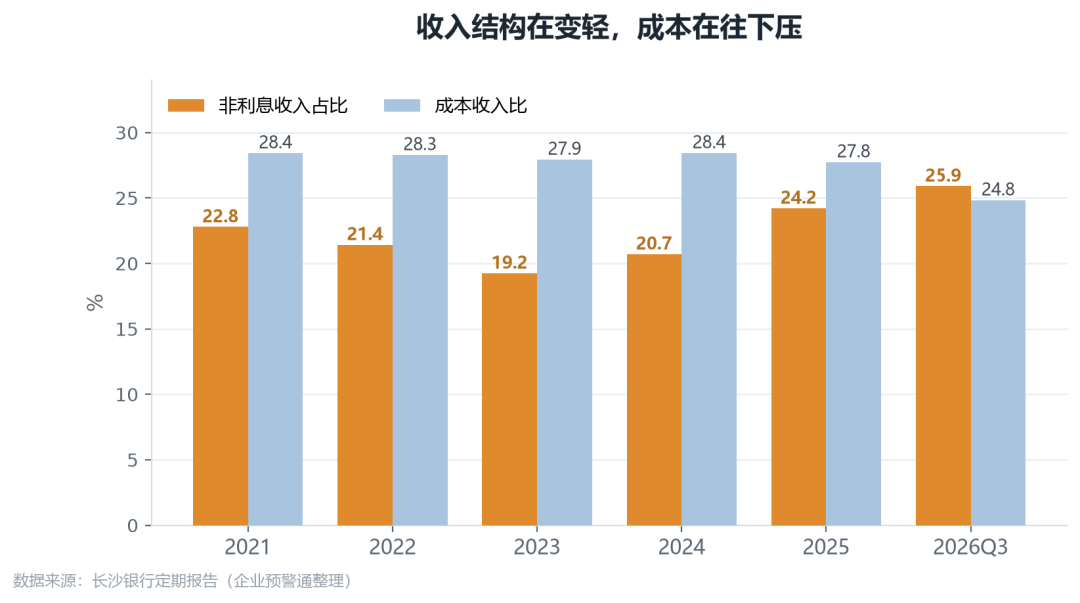
第一本是成本账。前三季度成本收入比24.84%,2025年全年是27.75%,一年降了将近3个百分点。对一家营收200亿量级的银行来说,这3个百分点不是小钱。
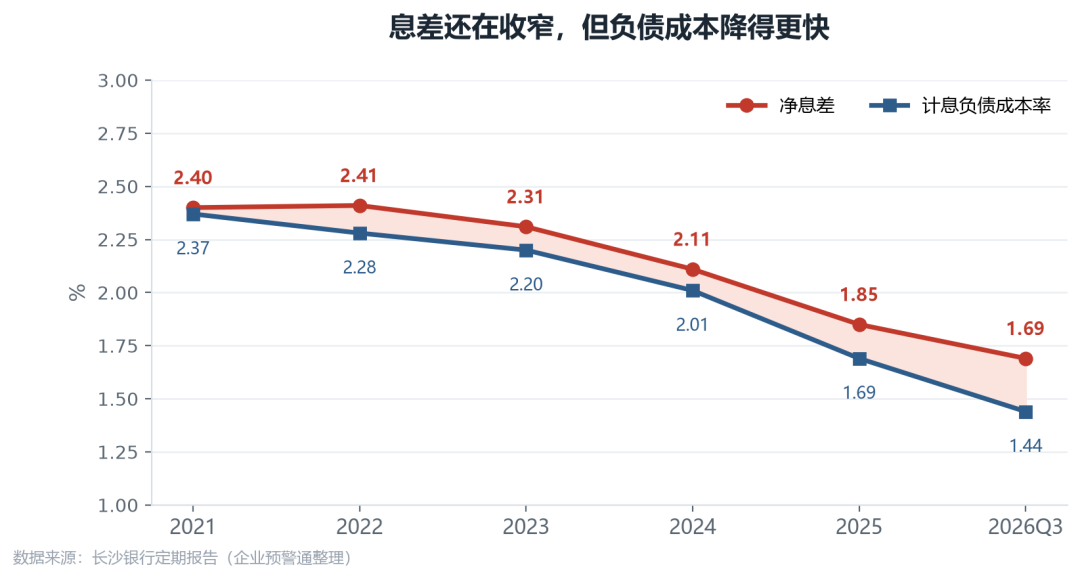
第二本是负债账。计息负债成本率1.44%,比2025年的1.69%又降了25个 BP。存款定价压住了,这是净息差还在收窄的情况下,利润依然能跑赢营收的关键。
第三本是收入结构账。非利息收入占比25.90%,是近六年最高,2023年这一比例只有19.25%。
县域:三分之一的存款,四成的贷款
长沙银行是一个挺有特色的城商行,之前的理念“快乐银行”深入人心,“县域金融”也都做的很好,也是湖南首个实现县域全覆盖的地方法人银行:86个县域、200家县域网点,县—乡—村三级网格,县域客户736.22万户。
县域细分数据,三季报未披露,最新到2026年6月末:县域存款余额2645.83亿元、县域贷款余额2521.45亿元,分别占全行存款33%、贷款38%。
县域是门慢生意:一个县一个县地跑,客户分散、单户金额小、获客成本高。但攒下的东西实在——双峰农机、南县稻虾米、醴陵陶瓷,十二大特色产业贷款257.16亿元,增长8.58%;县域贷款上半年增长7.84%,仍快于全行7.51%。
资本这本账,最见真章
判断一家银行是不是真在做轻资本转型,看资本充足率就够了。
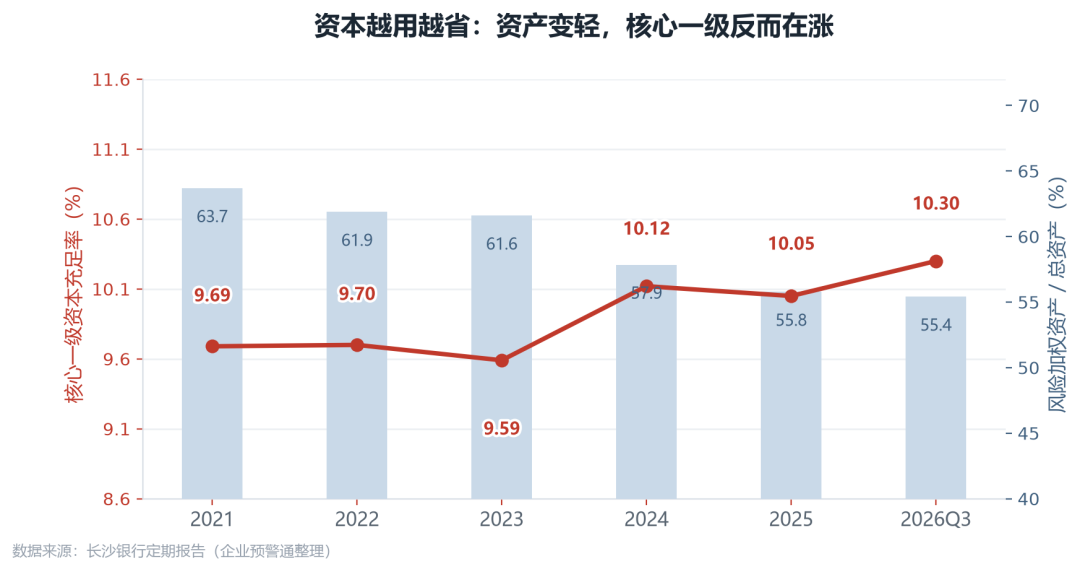
2026年9月末,核心一级资本充足率10.30%,比2025年末的10.05%又高了0.25个百分点;一级资本充足率11.52%,资本充足率13.75%。
更能说明问题的是风险加权资产占总资产的比重:55.41%。2021年这个数是63.69%,五年降了8.28个百分点。翻译过来就是,同样100元资产,现在占用的资本比五年前少了一大截。
所以才可能出现这样一个过去几年少见的组合——资产还在扩,资本充足率反而在升。规模扩张不再靠吃资本,这才是价值增长最硬的一条证据。
底盘依然很稳
降速不等于放松。9月末不良贷款率1.15%,与2025年末持平,近六年一直在1.15%—1.20%的窄区间里;拨备覆盖率281.04%,与2025年末的280.86%基本持平,贷款拨备率3.23%。
前三季度拨备前利润150.62亿元,计提信用减值损失66.13亿元,拨备计提依然厚实。
这份三季报讲的是一件简单的事:不再追求把表做得多大,而是把每一分钱的回报做得更扎实。8%的资产增速配上12%以上的年化ROE,比13%的资产增速配上11%的 ROE,含金量高得多。
规模是别人看得见的体面,而ROE才是自己扛得住的底气。