撰稿 |日尧
2026年上半年,商业银行净息差持续承压,城商行平均净息差降至1.40%。长沙银行(601577)交出了一份净息差1.84%的成绩单,较城商行均值高出约44个基点。存款平均付息率同比下降27个基点至1.34%,个人定期存款付息率降幅达47个基点,构成息差优势的核心支撑。
同期,该行营收137.80亿元,同比增长4.01%;归母净利润45.48亿元,同比增长5.06%。资产总额突破1.34万亿元,较上年末增长5.74%。
在银行业整体利润增速放缓的背景下,这家深耕湖湘的头部城商行凭借负债端成本管控与县域市场纵深布局,保持了盈利能力的相对稳定。
01
对公投放:绿色与科技贷款增速领先
对公业务是长沙银行规模增长的核心引擎。截至6月末,公司贷款余额4,398.16亿元,较上年末增长7.98%。
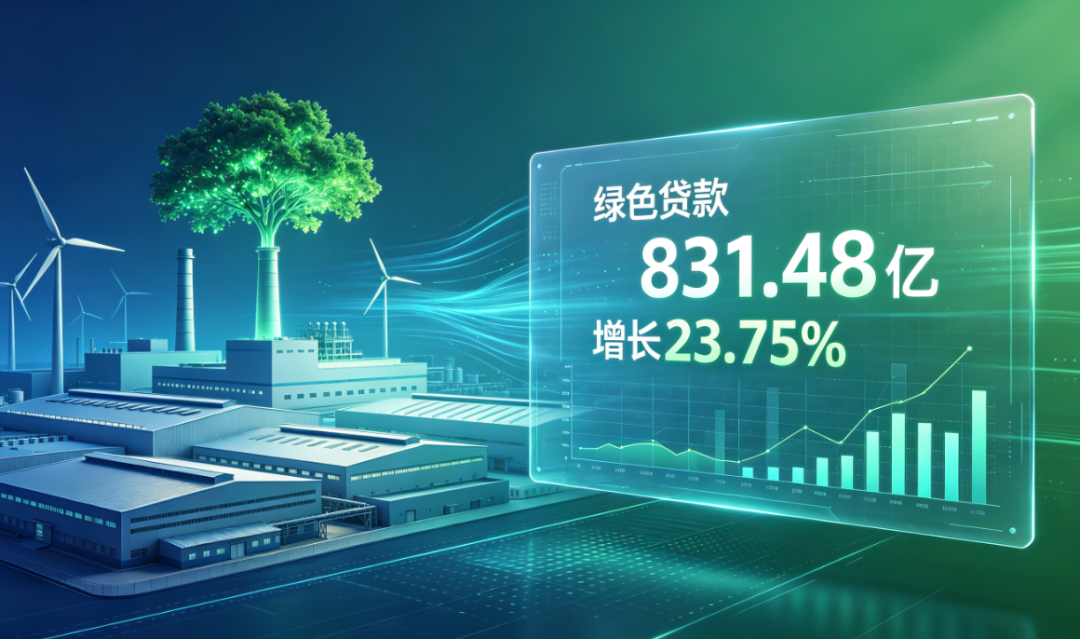
绿色金融是增速最快的板块。 绿色贷款余额831.48亿元,较年初增长23.75%,运用绿色金融债资金支持绿色项目74个。这一增速超过全行贷款平均增速,也高于全国绿色贷款约20%的同期平均增幅。在人民银行湖南省分行连续六年给予该行主承业务最高评级的背景下,其绿色债券承销的竞争优势正在向资产端定价能力传导。
科技金融同样保持较快增长。 贷款余额1164.68亿元,较上年末增长13.26%,该行被湖南省科技金融服务中心评为2025年度科技金融服务工作成效明显单位。围绕科技型企业全生命周期,该行试点创新积分制,试图探索科技金融从“政策驱动”走向“商业可持续”的路径。
普惠与供应链金融方面,普惠小微企业贷款余额794.70亿元,较上年末增长3.97%,报告期内累计投放支农支小再贷款85亿元。供应链金融融资余额533.21亿元,较上年末增长16.03%,“应收账款质押+付款代理”的组合模式正在将服务延伸至上下游小微主体。
重大项目投放方面,报告期内支持省、市重大项目120个,新增信贷投放101.35亿元。在湖南省“4×4”现代化产业体系和12条重点产业链布局下,该行采取“一链一策”策略,信贷投放与区域产业规划的匹配度有所提升。
02
县域金融进入深耕期,零售业务主动调结构
县域金融是长沙银行区别于同类城商行最明确的战略标签。 截至6月末,县域贷款余额2,521.45亿元,较上年末增长7.84%,增速高于全行贷款平均水平。覆盖全省86个县域的200家网点,构建起“县—乡—村”三级网格服务体系,县域客户数达736.22万户。
产业金融的下沉正在形成具体方案。 针对双峰农机、南县稻虾米、醴陵陶瓷等特色产业集群,该行推出十二大专属服务方案。县域十二大特色产业贷款余额257.16亿元,较上年末增长8.58%。从单一信贷投放向“方案式服务”转型,标志着县域金融从“铺网点”进入“精耕作”阶段。
县域存贷比升至约95.3%,存款增速(0.48%)明显低于贷款增速(7.84%)。资金来源与运用的增速差扩大,意味着县域负债组织能力需要进一步提速。在存款竞争日趋激烈的县域市场,如何平衡规模增长与负债成本,是“一号工程”进入深耕期后的现实课题。
零售业务方面,个人存款余额4545.42亿元,较上年末增长2.85%。零售客户管理资产(AUM)达5407.78亿元,较上年末增长4.26%,AUM增速显著高于存款增速,客户资产配置正从存款向多元化财富管理迁移。财富客户数154.73万户,增长4.52%。
个人贷款余额1882.09亿元,微增0.55%。住房按揭、信用卡透支、个人经营性贷款均呈现不同程度收缩,唯一增长极来自个人消费贷款,较年初增长6.25%至833.34亿元。在零售风险暴露周期中,该行主动收缩部分敞口,以消费贷作为主要增量来源,体现“以量换质”的调结构思路。
财富管理业务方面,投研赋能体系持续完善,面向中小企业主、企业家等细分客群推出差异化权益策略。报告期内理财业务实现中间业务收入1.20亿元,为客户创造投资收益10.54亿元。网络银行用户数达1,258.70万户,月活跃用户(MAU)290.27万户,线上渠道正在从“触达工具”向“经营阵地”转变。
03
息差优势来自负债端管控,不良率持稳
净息差1.84%,较城商行均值高出约44个基点。这一优势的核心来源在于负债端成本管控。
存款总额日均规模7847.81亿元,同比增长6.67%。存款平均付息率1.34%,同比下降27个基点。个人定期存款付息率从2.47%降至2.00%,下降47个基点;公司定期存款付息率从2.09%降至1.69%,下降40个基点。
负债成本下降的两个驱动因素:一是个人存款日均规模同比增长11.15%,明显快于公司存款的1.34%,个人存款占比提升带来结构性定价红利;二是在存款利率市场化调整机制下,该行多次跟进下调挂牌利率,存量重定价与新增定价同步改善。
资产端收益率有所下行。 生息资产平均利率3.36%,同比下降36个基点。贷款平均利率4.30%,同比下降26个基点,降幅小于负债端,息差空间得以维持。个人贷款收益率从4.88%升至4.98%,消费贷款占比提升对整体定价形成正向拉动。
手续费及佣金净收入7.89亿元,同比下降18.55%,与行业趋势一致。顾问咨询费、担保承诺费收入下降是主要拖累项。结构性突破同样值得关注——承销、托管及其他受托业务收入5.52亿元,同比增长50.09%,投行化综合服务能力有所提升。非息收入占比约25%,轻资本转型仍有提升空间。
资产质量方面,不良贷款率1.15%,与上年末持平。拨备覆盖率281.43%,较上年末上升0.57个百分点。据行业统计,城商行平均不良率约在1.40%左右,该行资产质量保持相对优势。关注类贷款占比2.89%,较上年末下降4个基点。
部分前瞻性指标有所变化。逾期贷款总额121.09亿元,逾期贷款占比由年初的1.66%上升至1.84%,其中逾期1天至90天贷款从43.83亿元增至58.49亿元。关注类贷款迁徙率(年化后)从上年同期的25.68%升至37.27%。
这些指标的上行对后续不良生成可能形成一定传导效应,但短期来看,拨备覆盖率的提升为消化潜在压力提供了缓冲空间。该行在风控体系建设方面,已建立贷前平行作业机制、强化统一授信管理、重构授信后管理要求,智能风控助手覆盖信贷全流程,全面风险管理体系正在向“人控”与“数控”结合的方向演进。
结语
整体来看,长沙银行2026年上半年经营保持稳健。县域金融的战略纵深、负债端的成本管控能力以及资产质量的整体可控,构成其区别于同类城商行的差异化特征。
与此同时,逾期贷款与关注类迁徙率的变化,提示资产质量的前瞻性指标需要持续跟踪。在城商行分化态势延续的格局中,这家深耕湖湘的区域性银行能否在下半年继续保持息差优势并消化潜在信用成本,将是市场持续关注的焦点。
素材来源 |上市公司公告
编辑文青 主编 晓哥