梳理中国中铁2021—2026上半年核心经营数据,能发现一个非常扎心的行业真相:
5年时间过去了,营收、净利润基本跌回2021年水平,同时毛利率下滑、资产负债率走高。
简单直白说:这5年折腾下来,企业规模靠举债做大了,但赚钱能力、经营质量,反而不如五年前。
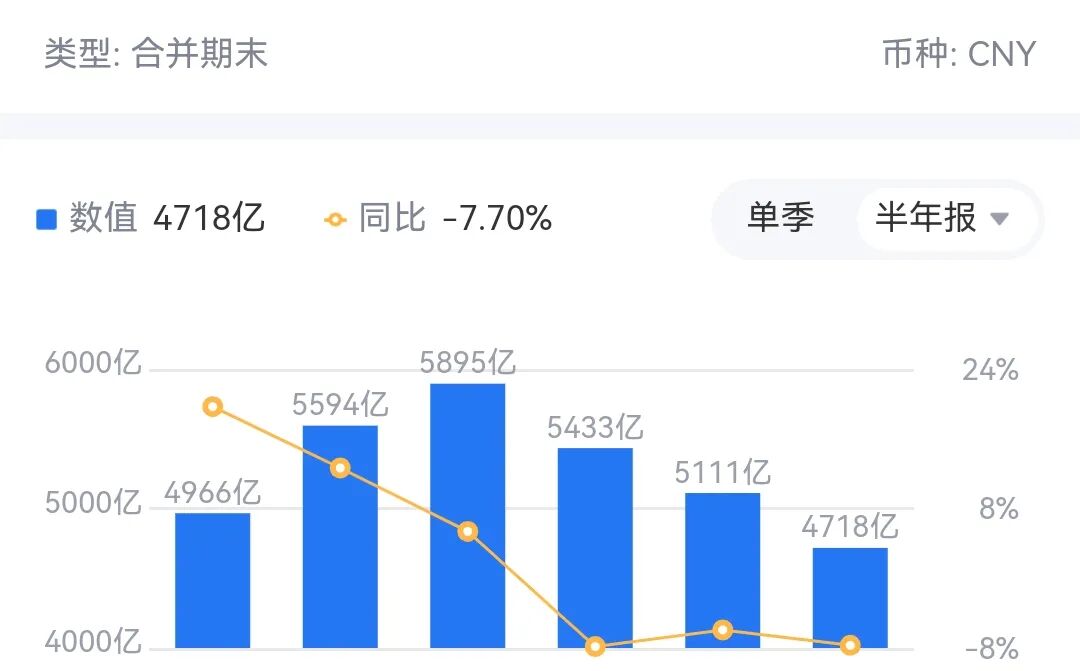 营收冲高回落,回到2021年体量
2021到2023年是中铁产值扩张高峰期,营收从4982亿一路冲高至5908亿,创下近年峰值。
但从2023年之后,市场快速降温,营收连续三年回落。
2026上半年营收4731亿,同比下滑7.69%,已经低于2021年同期水平。
5年变化很清晰:工程行业红利期拉高了短期产值,行情退潮后,项目总量缩减、新签订单减少,营收退回五年前。
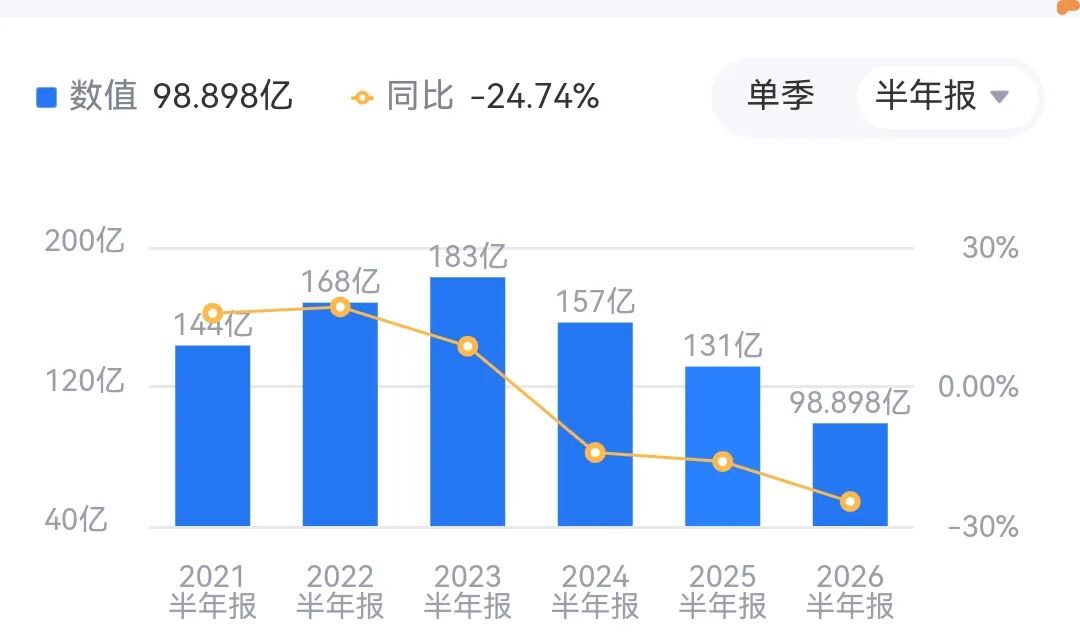 净利润跌幅远超营收,赚钱能力大幅倒退
净利润走势和营收同步,但缩水幅度更大。
2021上半年净利润144亿,2023年冲高至183亿顶峰。随后逐年下滑,2026上半年仅98.9亿,同比暴跌24.74%。
对比非常明显:现在的净利润,不仅回到2021年水平,甚至比2021年少了近45亿。
同样的产值规模,利润大幅缩水,说明行业早已不是“有量就有钱”的时代。
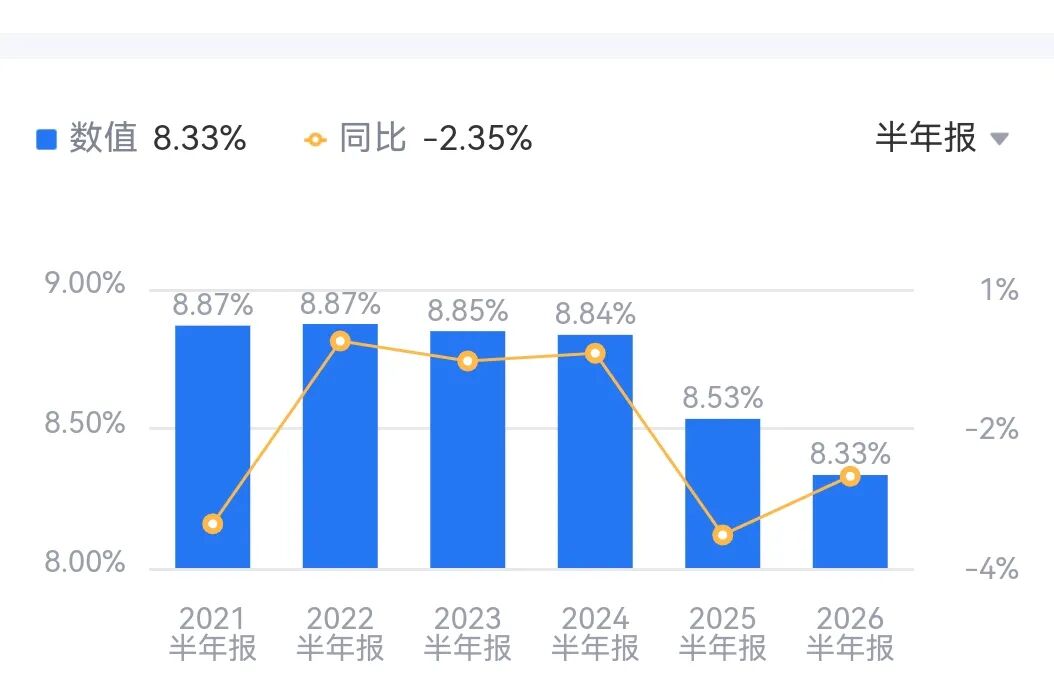 毛利率走低,项目利润空间被压缩
前四年中铁毛利率非常稳定,长期维持在8.84%—8.87%,项目盈利底线稳固。
拐点出现在近两年,2025年毛利率降至8.53%,2026上半年继续下滑至8.33%,持续刷新低位。
核心原因就是行业内卷加剧:低价中标成主流,投标压价严重,人工、材料成本刚性上涨。
现在的项目,看着有产值,实际利润极薄,稍有管理漏洞就容易亏钱。
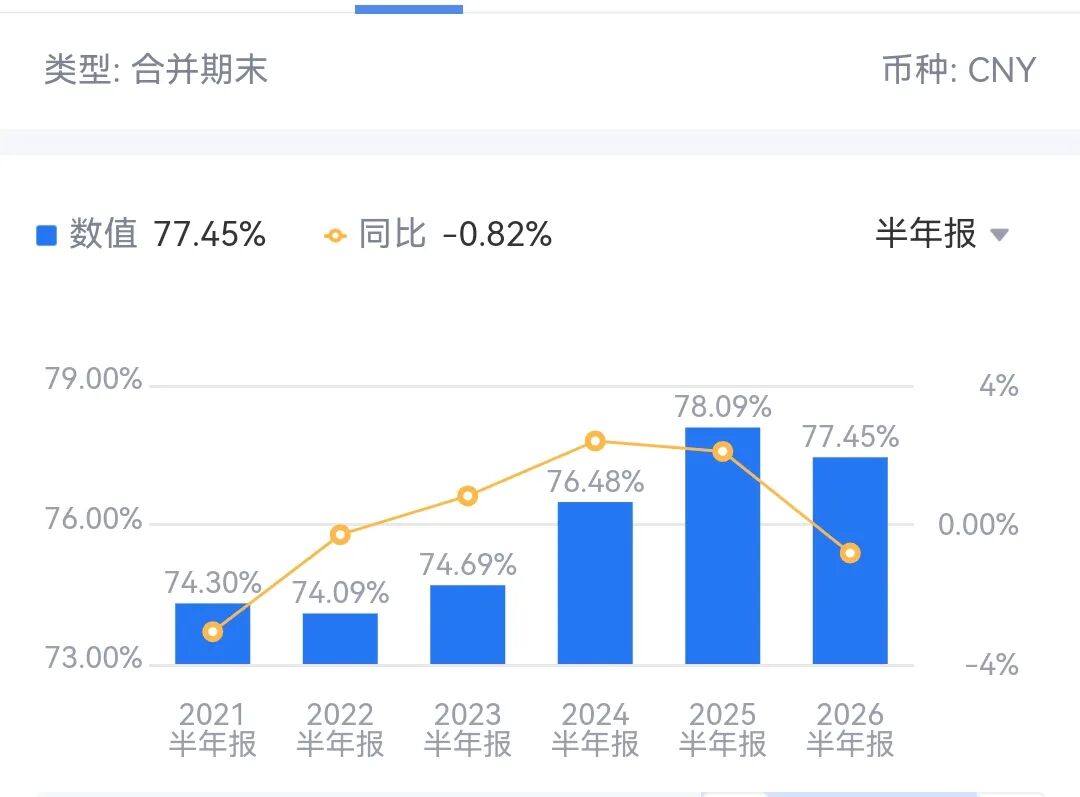 负债率攀升,债务包袱超过2021年
最尴尬的差距,体现在负债端。
2021年上半年负债率仅74.30%,2024年后持续走高,2025年冲高至78.09%。
2026年小幅回落至77.45%,但依旧比2021年高出3个百分点。
这组数据最能说明问题:
这5-6年时间,中铁基本在靠加杠杆、扩负债做大资产规模、保住市场份额。
最后结果就是:产值利润退回2021年,债务压力却比2021年重得多。
规模虚胖、利润缩水、负债走高,是当下中铁最真实的经营现状。所有建筑央企都面临同样困境
中铁的报表,不是个例,是整个建筑行业的缩影。
近几年所有头部基建央企,基本都是同一个走势:
行情好时疯狂扩规模、加负债;行情下行后,订单减少、毛利下滑、利润回撤,唯独负债降不下来。
不想看到的是,建筑业早已告别高速增长,进入低利润、高负债、强内卷的存量竞争时代。给所有工程人的现实提醒
看懂这5年数据变化,工程人必须理性认清现状:建筑行业暴利、稳步增收的时代,彻底结束了。
第一,降低收入预期。
不要再对标前几年的薪资涨幅,行业整体利润变薄,薪资、绩效、奖金都会更保守,日常消费尽量稳一点、少负债。
第二,不要躺平摆烂。
工程行业虽然内卷,但缺的是懂成本、会管理、能控风险的实干型人才,越是行业寒冬,个人硬实力越能拉开差距。
第三,放平心态、长期深耕。
基建不会消失,只是从野蛮生长变成高质量发展,未来拼的不是谁活多,而是谁项目精、谁成本控得好、谁现金流稳。
工程行业的洗牌期,淘汰的是混日子的人,留下来的永远是踏实、靠谱、有能力的工程人。
加油吧工程人!