近日,三六零安全科技股份有限公司(601360.SH,下称“三六零”)公告,公司控股股东天津奇信志成科技有限公司(下称“奇信志成”)为期三个月的集中竞价减持计划实施完毕,累计套现金额超5亿元。
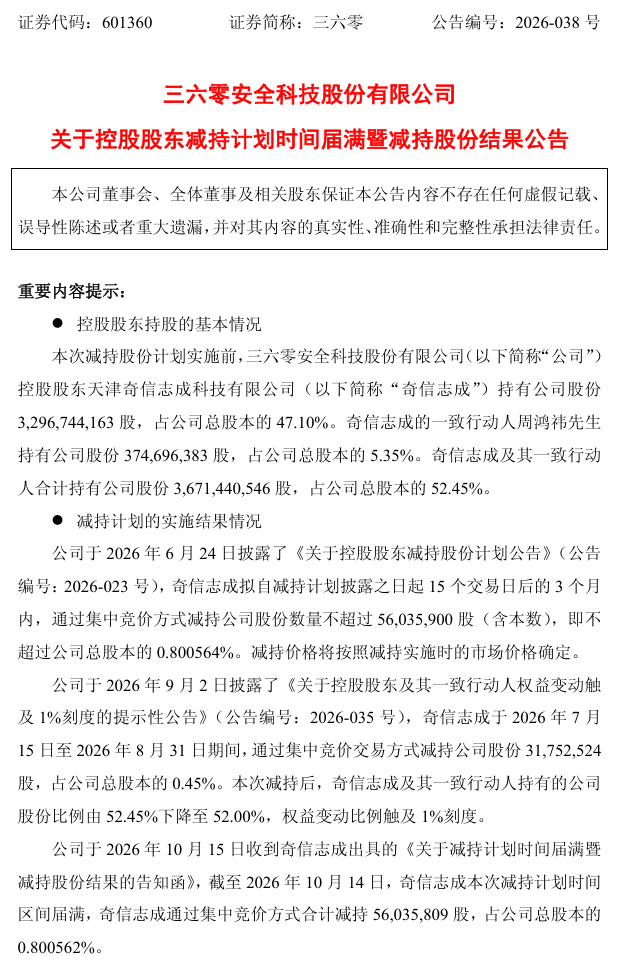
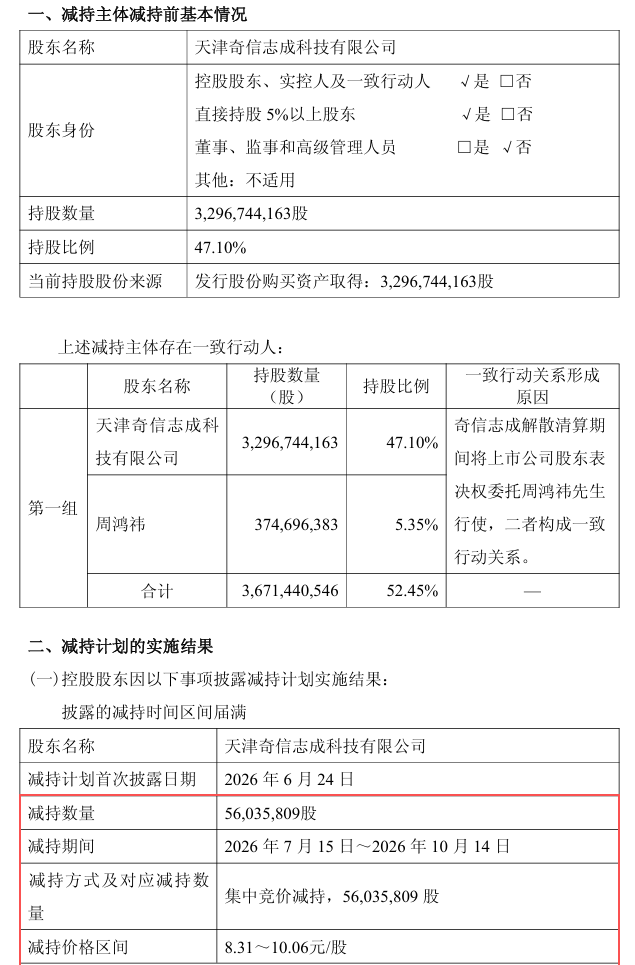
周鸿祎为奇信志成第一大股东,二者在上市公司层面构成一致行动关系。减持网注意到,三六零股价近期持续走低,盘中价格已逼近两年来低位。
根据上述公告,奇信志成本次减持计划于2026年6月24日首次披露,拟自减持计划披露之日起15个交易日后的3个月内,通过集中竞价方式减持公司股份不超过5603.59万股,即不超过公司总股本的0.8006%,减持价格按照实施时的市场价格确定。
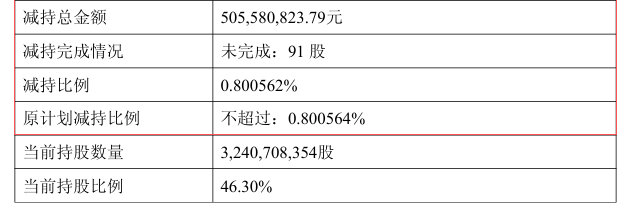
截至2026年10月14日减持期间届满,奇信志成通过集中竞价方式合计减持5603.58万股,占公司总股本的0.8006%,与计划减持上限仅差91股,近乎顶格完成本次减持计划。本次减持价格区间为8.31元/股至10.06元/股,减持总金额达5.06亿元。
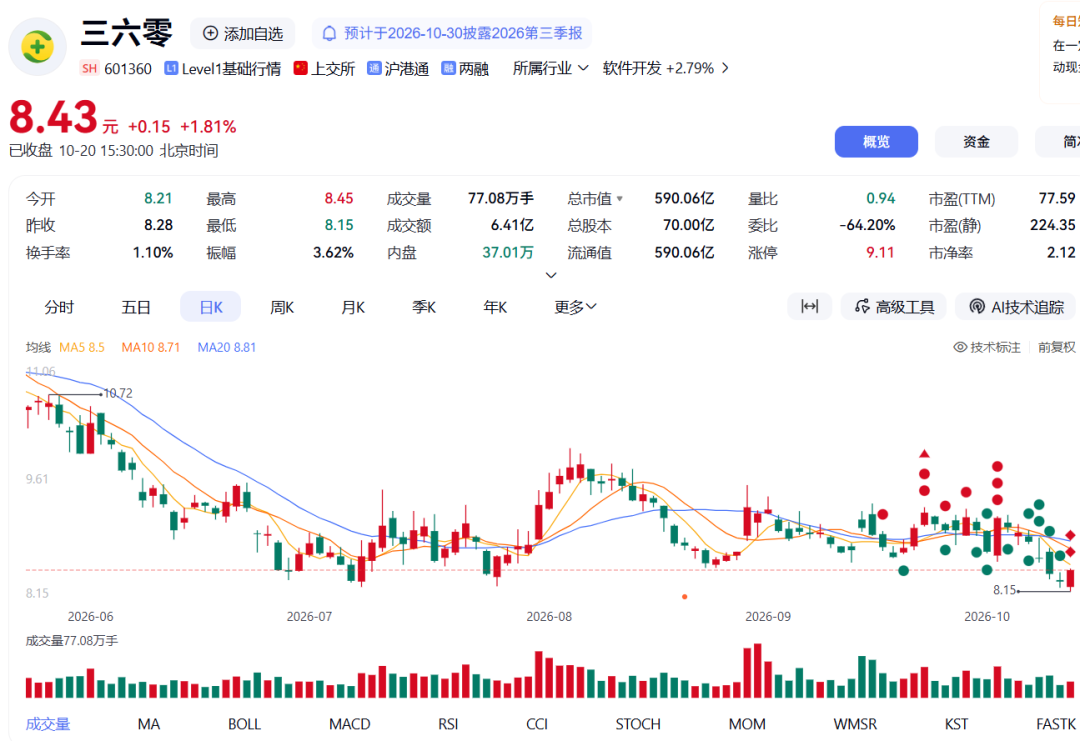
回顾近两年股价走势,三六零曾在2024年10月18日创下8.12元/股的阶段低点。2026年三季度以来,公司股价从9元上方逐步震荡回落,累计跌幅超9%;按10月19日盘中低点8.20元/股计算,公司股价距离8.12元的上述历史低点仅差约1%,已逼近近两年来的底部区间。
此前,与奇信志成、周鸿祎互为一致行动人的上海冠鹰企业管理合伙企业(有限合伙)(下称“上海冠鹰”)于2021年5月至7月,通过大宗交易合计减持公司1.10亿股,套现超12亿元;同年6月,上海冠鹰通过集中竞价交易合计减持三六零7145.36万股,套现约8.86亿元;11月,上海冠鹰清仓剩余股份,减持923.95万股,套现金额超1亿元。
减持之后,奇信志成还握着三六零32.41亿股,持股比例从47.10%降到46.30%,仍然是第一大股东。它没有把桌子掀翻,只是从桌边搬走了一张椅子。
看这类股权安排,习惯先看钱从哪里来,再看钱为什么要走。奇信志成的出生背景并不复杂。2015年12月,它由周鸿祎和36家参与三六零私有化的投资者共同设立。次年,三六零从美国资本市场退市,回到A股。私有化不是请客吃饭,资金规模很大。奇信志成当时向招商银行等银团贷款30亿美元,折合人民币约201.3亿元,并把手里的三六零股票拿去质押。
那笔钱后来还清了。
2023年6月30日,贷款本息全部结清;一个月后,相关股份解除质押。债务消失,抵押锁链松开,买方团继续以一个庞大的持股平台存在,理由就没那么充分了。2024年8月,奇信志成股东会决定解散清算。
这里容易被市场误读成“控股股东出问题”。其实不是。它不是资不抵债,更不是经营失败后的破产清算,而是一个完成任务的持股平台开始退出。私有化时,它负责把一群投资者装进同一只盒子里;贷款还完,盒子便要拆掉。很像一辆租来的卡车,货已经送到,继续停在仓库门口只会占地方。
清算需要缴税,也需要现金。于是有了这次卖股。
减持价格落在8.31元至10.06元之间。按公告披露的金额计算,成交均价约9.02元。这个价格并没有显示出某种惊慌失措的甩卖痕迹,至少从数字看不出来。它更接近一笔按计划完成的资产变现。
真正关键的,不是奇信志成卖了多少,而是卖完之后谁还能说了算。
三六零今年半年报显示,6月底,奇信志成持股47.10%,胡欢持股6.38%,周鸿祎直接持股5.35%。减持完成后,奇信志成降至46.30%。表面上看,控股股东的持股少了;把表决权安排放进去,结论就不同了。
在清算期间,奇信志成已经将股东表决权委托给周鸿祎行使,双方构成一致行动关系。减持之前,两者合计持股52.45%;减持之后仍有52.00%。半个百分点的变化,没有动摇控制权的地基。
太多市场参与者只盯着“减持”两个字,然后开始编故事。故事通常很快:老板不看好,公司要完,机构赶紧跑。可股权结构不是短视频标题,不能只截一帧。这里最重要的信号是,奇信志成正在消散,周鸿祎的控制安排却还留着。
按照此前披露的清算方案,奇信志成最终持有的股份,原则上会按各股东原有比例,通过非交易过户分给上层36名股东。等这一步完成,周鸿祎的直接持股比例预计升至约13.26%,并成为上市公司第一大股东。天津欣新盛、北京红杉懿远等原买方团成员,也会从平台股东变成直接股东。
这一步听起来很技术化,实际影响很大。平台消失,股东重新露出名字,股权关系从一张厚重的网,变成几根可以单独观察的线。谁会继续拿,谁会卖,谁愿意长期陪跑,市场会逐个检查。
为了避免控制权在拆分过程中晃动,各方已经安排了缓冲期。买方团股东取得清算分配股份后24个月内,放弃这些股份对应的表决权;周鸿祎则承诺,自解散清算股东会决议作出之日起12个月内不减持。
制度把门锁上了两年。
但门里的人是不是一直想住下去,没人能提前保证。投资者可以暂时放弃表决权,却不必永远放弃出售意愿。两年之后,这些分散在不同账户里的股票会不会形成新的供给压力,是三六零股权故事里还没写完的部分。
巧的是,股权平台在退出,公司的经营数据却在回暖。
2025年,三六零实现营业收入86.93亿元,同比增长9.37%;归母净利润2.63亿元,扭转了2024年亏损10.94亿元的局面。更早一年,公司亏损4.92亿元。到了2026年上半年,营业收入达到41.72亿元,同比增长9.01%;归母净利润2.16亿元,上年同期还是亏损2.82亿元,扣非净利润1.53亿元,毛利率升到69.66%。
数字开始变好看了。
三六零每年砸下约30亿元研发费。2025年研发投入32.25亿元,占营收37.11%。这个比例很高,甚至高得让我有些不耐烦:研发投入不是护身符,写在财报里不会自动变成利润。但网络安全也确实不是做一款应用、买一轮流量就能结束的生意,攻击者不会等公司完成年度预算。AI能不能把安全服务做得更快、更便宜、更容易部署,才是那32亿元真正的考试题。
公司还在分红。2025年度和半年度都按每10股派1元,2026年半年报拟每10股派0.5元。连续分红说明现金流和经营预期至少没有继续恶化,可别把分红直接翻译成高成长。那是两回事。
股价也没有替公司把故事讲圆。减持期间,成交区间覆盖8.31元至10.06元。8月受海外网络安全板块走强、行业呼吁提升网络安全优先级等消息刺激,A股网安概念活跃,三六零8月28日涨停。热闹来得快,散得也快。
10月15日收盘,股价8.59元,总市值约601亿元;10月16日收于8.38元,总市值约586.56亿元。市盈率滚动口径约77倍,市净率约2.1倍。过去52周股价最高14.68元,最低8.26元。眼下,它离区间底部更近,离市场曾经给出的高估值想象更远。
对奇信志成而言,这5亿元只是漫长清算里的一次现金调度。对周鸿祎而言,真正的考验在平台拆完之后:没有一个巨大的持股盒子替各方遮挡,控制权会更清楚,股东的选择也会更直接。对三六零而言,AI和安全能不能持续把研发投入推向订单,远比公告里那91股更值得盯着。
至于那些即将拿到股票的老股东,他们会不会安静地等上两年,我不敢替他们回答。投资人有时像天气,上午还在窗边晒太阳,下午已经开始找伞了。
本次减持完成后,奇信志成持有三六零股份数量从32.97亿股降至32.41亿股,持股比例由47.10%下降至46.30%。
截至2026年6月末,公司资产合计365.01亿元,负债合计83.27亿元,净资产总额为281.74亿元。2026年上半年,三六零实现营业收入41.72亿元,同比增长9.01%;归母净利润2.16亿元,同比扭亏为盈。
控股股东完成减持计划的同时,三六零股价近期整体走弱。行情数据显示,截至2026年10月20日,三六零股价报8.43元/股,较前一交易日上涨0.10元,涨幅1.19%;当日开盘价8.30元/股,盘中最高触及8.40元/股,最低下探至8.20元/股,全天成交额5.02亿元,换手率0.868%,对应总市值约579.56亿元。