观点网新华保险交出了一份喜忧参半的中期成绩单。
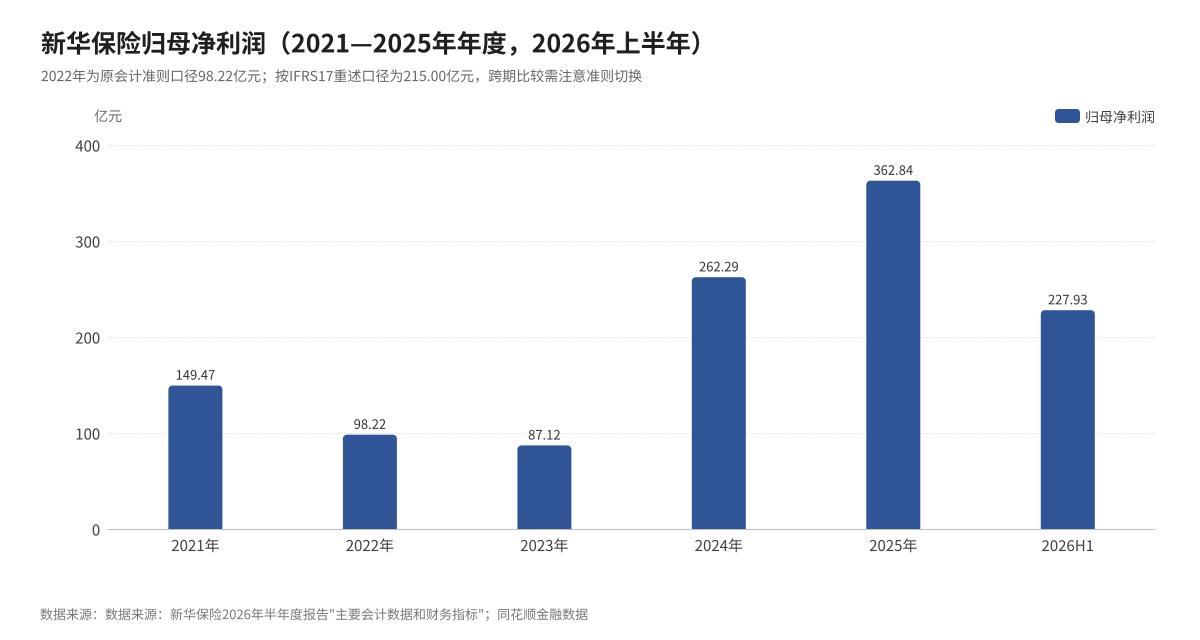
8月26日,新华保险发布2026年半年度报告,上半年营业收入达832.58亿元,同比上涨18.9%;归属于母公司股东的净利润227.93亿元,增幅高达54.0%,基本每股收益同步走强,达到7.31元。
利润规模与增速齐头并进,扣非净利润稳稳站上200亿元大关,足见这份盈利成色十足。
负债端同样释放回暖信号,上半年原保险保费收入1295.70亿元,同比增长6.9%;新业务价值录得69.16亿元,较去年同期提升11.9%;内含价值增至3103.84亿元,较上年末增长7.8%。退保率从上年同期0.8%降至0.7%,保单继续率持续改善,客户黏性进一步增强。
在次日的业绩发布会上,新华保险董事长杨玉成提到:“我们在连续两年高增长的基础上,再次交出了一份亮眼的中期业绩答卷。这既是一份厚重的成果总结,也是一声催人奋进的号角。”
然而,翻过这份成绩单的光鲜一页,隐忧也难以回避。最引人关注的是新业务价值增速明显放缓,从去年同期的58.4%回落至不足12%,高增长的惯性正在减弱。
与此同时,经营活动现金流量净额为561.9亿元,同比下降4.3%,成为主要正向指标中唯一掉头向下的数据。保费增速同步换挡,降至6.9%;综合偿付能力充足率则一路下滑至195.74%,跌破了200%的关口。
数据来源:企业财报
对新华保险而言,负债端的复苏确实在发生,但利润的狂飙,更多是靠投资端“撑腰”,报告期内,公司总投资收益率达6.7%。然而,在低利率持续的当下,这样的回报能否持续?
寿险主业:增长引擎换挡
负债端正在回暖,这是新华保险这份中报最确定的信号之一。
上半年,实现原保险保费收入1295.7亿元,同比增长6.9%。其中,长期险首年期交保费326.12亿元,同比增长27.7%;十年期及以上期交保费28.53亿元,同比猛增132.1%;续期保费884.61亿元,同比增长12.2%。
长缴业务翻倍增长,说明公司不再单纯追求“卖得快”,而是更在意“卖得久”。
但比规模更重要的,是价值。截至2026年6月30日,公司内含价值3103.84亿元,较上年末增长7.8%。这个数字并非抽象的概念,衡量的是存量保单未来可实现的利润现值,是寿险公司最核心的估值锚。
而衡量新保单盈利前景的新业务价值,上半年录得69.16亿元,同比增长11.9%。同期,保险合同保险服务业绩达108.7亿元,同比提升27.7%,意味着新单对未来利润的贡献正在加速“落袋”。
把时间轴拉长,更能看清这条修复曲线的意义。2021年至2023年,新华保险曾经历投资端波动与新业务价值承压的双重夹击,归母净利润从149.47亿元一路滑落至87.12亿元,内含价值一度负增长。2024年起,利润与价值开始同步修复,这份中报正是这场长达三年的“翻身仗”交出的阶段性答卷。
而支撑这场修复的核心变量,是持续近三年的渠道改革。
中报显示,上半年个险渠道累计新增人力2万人,人均产能同比增长18%。在行业普遍收缩个险人力的背景下,新华保险放弃了过去简单粗暴的“人海战术”,转向以质量和效能为中心的“精英战术”。代理人改革,正在进入收获的季节。
业务品质指标同样给出了正向反馈,13个月保单继续率达97.5%,同比提升1.3个百分点;25个月继续率93.6%,提升1.1个百分点;退保率降至0.7%,下降0.1个百分点。保单留存更稳,客户黏性更强,改革的正向循环正在成型。
梳理下来,新华保险近三年渠道改革在负债端勾勒出一条清晰的修复路径:告别传统人海,个险走向精英化,人力、产能、保单品质三线齐升。
不过,回暖的节奏中也藏着换挡的痕迹。
6.9%的保费增速,已低于去年全年水平。数据显示,2025年上半年,新华保险原保险保费收入增长22.7%至1212.62亿元。经营活动现金流净额同比下降4.3%,背后亦有保费增速放缓的影子。
更令人关注的是新业务价值,11.9%的增速虽然仍在增长区间,但较2025年上半年的58.4%已明显回落;即便与今年一季度的24.7%相比,半年增速同样有所收窄。增速在换挡,天花板在靠近。
进入下半年,寿险产品预定利率持续下调,储蓄型产品的吸引力和销售节奏将面临再检验。新业务价值能否守住两位数增长,不仅是一个数字悬念,更是衡量这场负债端修复能否从“反弹”升级为“反转”的关键标尺
投资端:6.7%收益率撑起过半利润
如果说负债端是“稳中有进”,那投资端就是这份中期答卷上最强劲的动力源。
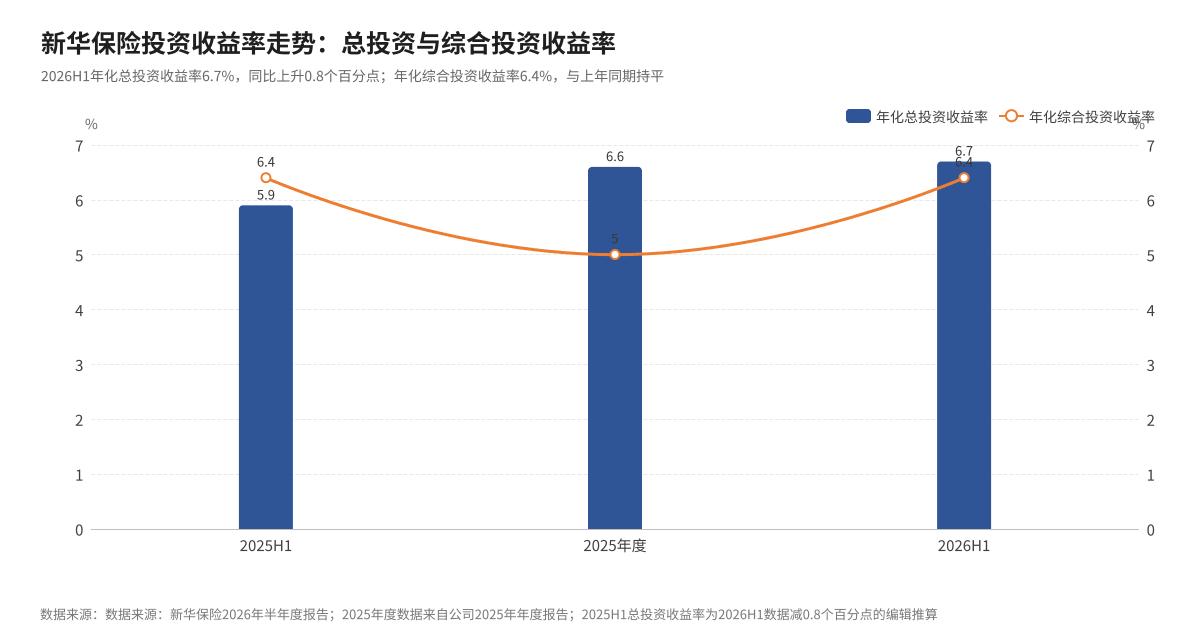
2026年上半年,新华保险投资组合实现年化总投资收益率6.7%,同比提升0.8个百分点;年化综合投资收益率为6.4%,与上年同期持平。截至6月30日,公司投资资产规模突破1.9万亿元,较上年末增长3.3%。
数据来源:企业财报
投资端的贡献,落到利润表上更为直观。上半年公司实现投资收益468.56亿元,较上年同期的187.63亿元激增149.73%,占同期营业收入的比重高达56.28%;总投资收益达575.25亿元,同比增长27%。
叠加极低的非经常性损益,可以说,54%的净利润高增长,大半功劳要记在投资账上。
高收益从来不是无源之水,拆开新华保险的投资组合来看,固收类资产仍是“压舱石”,权益投资则明显加仓。
财报显示,截至6月末,公司固定收益类投资金额(债券、定期存款等)为1.2万亿元,占比63.2%;股票与基金的投资总额达4858亿元,前者较年初增长15.5%,后者大增36.6%,两者合计占比25.6%,较年初提升4.4个百分点,权益仓位的主动提升,是超额收益的重要来源。
券商研报对此给出了两条解释线:一是2026年上半年权益市场结构性修复,科创50指数、创业板指较年初分别大涨64.3%和35.6%,成长风格资产表现突出;二是上半年十年期国债收益率下行约11个基点,计入FVTP的固收资产受益于市价上涨,双向共振推高了总投资收益。
不过,高弹性也意味着高敏感。在新会计准则下,大量权益资产被分类为FVTPL,其公允价值变动直接计入当期损益。东方证券研报指出,这种会计处理方式使得权益市场的季度性波动,能够迅速且充分地反映在险企利润表中。
换句话说,市场涨时利润弹得高,市场跌时利润也会摔得重,这是新华保险利润结构中最不容忽视的“双刃剑”。
面对这一命题,新华资产管理股份有限公司总裁陈一江在业绩会上给出了明确态度:短期波动不会改变中国资本市场的长期趋势,公司坚定看好其发展前景。
在具体配置方向上,他描绘了一幅“双线并进”的图景。一方面,当前存在一批质量高、收益强的红利型投资标的,值得保险资金进行大体量配置和长期持有;另一方面,公司高度关注新质生产力带来的投资机会,尤其是AI、生物医药、新材料、新能源等新兴产业,以及新一轮科技革命浪潮中的优质标的,这些都是新华保险重点配置的方向。
“总体而言,我们坚持久期匹配、分散多元和绝对收益的大原则,持续构筑既有定力又有活力的投资组合。”
陈一江在业绩会上特别提到了鸿鹄基金的进展,该基金已累计出资462.5亿元,长期持有伊利股份、中国电信、陕西煤业等高股息行业龙头,以稳定丰厚的股息作为投资组合的“压舱石”。这一模式已成为长期资金入市的行业标杆,实现了功能性与盈利性的融合。
在另类投资领域,公司同样动作频频。上半年,新华保险领投了京东、华润等机构参与的REITs项目,并参与了华润新能源的IPO战略配售。
在科技创新与新质生产力投资上,公司坚持二级市场与一级市场并举:二级市场上,作为唯一一家险资机构参与了寒武纪等科技企业的定增项目;一级市场上,参与了汇科股份、华润新能源IPO战略配售,设立智基新基金,并通过S基金等创新方式受让了上海集成电路产业投资基金份额。
显然,多元化的布局路径,正在为投资端搭建更立体的收益来源。
回到这份中期答卷本身,新华保险已走出2021至2023年的低谷区间,负债端改革成效初步得到验证,但利润引擎系于投资端,而投资端又系于利率与股市,这个传导链条决定了,高增长的“成色”最终要交给宏观环境来检验。
接下来,新业务价值能否守住两位数增长?近2万亿元投资资产在低利率环境下的收益表现能否持续?这些问号,将成为新华保险下半场的关键变量。