首先,不是只有平安大跌,整个保险板块都跌得不少。
太保跌的最多,-4.66%,新华最少,-2.06%。
其次,平安H跌幅仅为-0.58%。
综上两点,不是平安自己的问题,是整个保险板块的杀跌。
丨大跌的原因:险企三季报预亏
1.三季度大盘整体表现较差,拖累险企投资端表现
2023 年新准则实施后,险企利润与股市高度绑定。今年上半年上市险企放在TPL(公允价值变动直接计入当期损益)项下的股票+基金占比升至 13.0%,为历史高位。
A股大盘三季度回调幅度很大:沪深300跌12.49%、创业板指跌27.80%、科创50跌30.70%。
华泰证券预测三季度上市险企合计税前亏损1096 亿(乐观)~2002亿(保守),对比上年同期盈利3381亿,前三季度税前利润同比降幅中枢约27%~73%;摩根大通测行业三季度净利润同比降约53%。上海证券报统计约270只权益类保险资管产品中210只(约 78%)三季度负收益。
2.一则“保险资管三季度大幅砍仓科技股”的消息是直接导火索
希瓦私募11日周报称“我们了解到某些保险资管巨头在七月份高位买了很多科技股,却在九月下旬大幅度减仓止损。”
同日,中泰证券的一篇报告定调:“节后前两日 A 股继续明显弱于海外,保险和『固收+』被动赎回是本轮核心卖盘。”
丨对平安的影响
基于上文,各险企3季度业绩亏损是很有可能的,但相对于新华、国寿,平安的TPL占比较低,相对影响较小。考量这个问题,要考量以下三点:各家的投资资产中,有多少投了股票(含权益类基金,下同),以考量股市波动对险资产端的整体影响程度?这些股票中有多少是TPL,多少是OCI,以考量分别对险企利润表、净资产的影响程度?股票TPL中,有多少是成长股,多少是价值股,以考量所谓“险资砍仓科技股”,对各家险企的影响程度?
1.股票投资占总投资资产的比例。
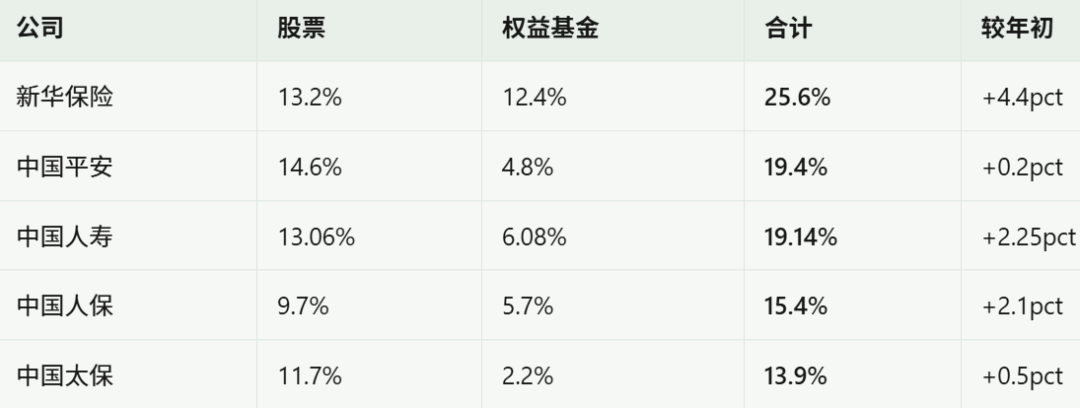
新华最高,25.6%;太保最低,13.9%,平安第二,19.4%。
2.股票投资中TPL的比例。
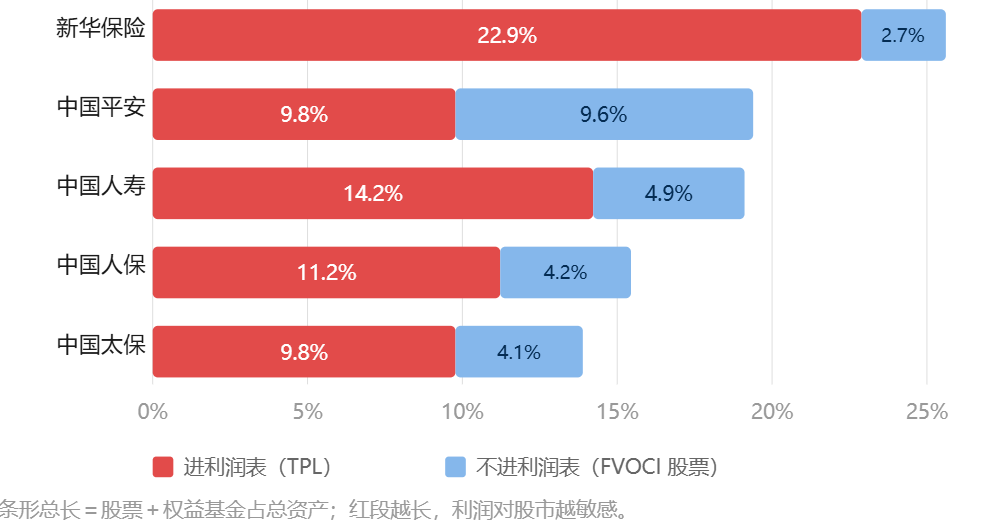
可见,新华TPL的敞口最大,总计25.6%的股票类投资中,有22.9%是TPL;太保、平安属于最低档,只占9.8%。因此,股市下跌,对太保和平安的利润表冲击最小,新华最高。当然,要说明的是,结合平安总的股票类投资占比排名第二,因此,反过来说,由于平安的OCI占比最高,对平安的净资产冲击最大。
3.成长与价值配比。
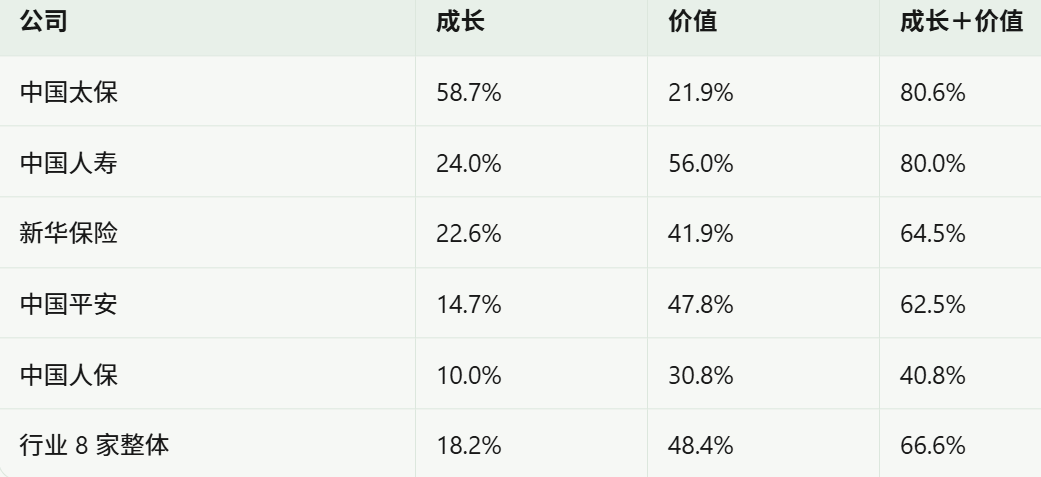
首先说明,这张表的样本是各家进入前十大流通股东的持股(2Q26),不是全部持仓,另外,成长+价值不是100%的原因是有些标的未分类或各家标准不同。
然后我们可以从表中看出,人保成长占比最低、其次是平安,成长占比最高的是太保。
综合上述三条,我们大致可以得出以下粗略的看法:
1.新华对大盘波动可能是最敏感的:无论是总的股票投资占比还是TPL比例,都是最高的;
2.太保虽然重仓股中成长占比高,但是总的股票投资比例小,对整体业绩的影响可能是最小的,难道就因为太保成长股占比高,今天就跌的最多?也许吧,但格局小了。
3.股市大盘波动对平安的利润表冲击在各家中是最小的一档,但由于股票整体持仓排第二、OCI占比高,因此,对净资产的冲击最大。
所以,短期来看,三季度业绩差是大概率的了,最近的砍仓科技股的消息更像是导火索,其实,板块今年下跌的背景原因更可能是这个:保费连续4个月下行。
根据金融监管总局每月的《保险业经营情况表》,2026年5、6、7、8月,全行业单月保费连续四个月同比负增长,分别是?1.5%、?1.4%、?8.6%、?10.3%。人身险、寿险单月同样连续四个月为负,8 月人身险?13.6%、寿险?15.1%。
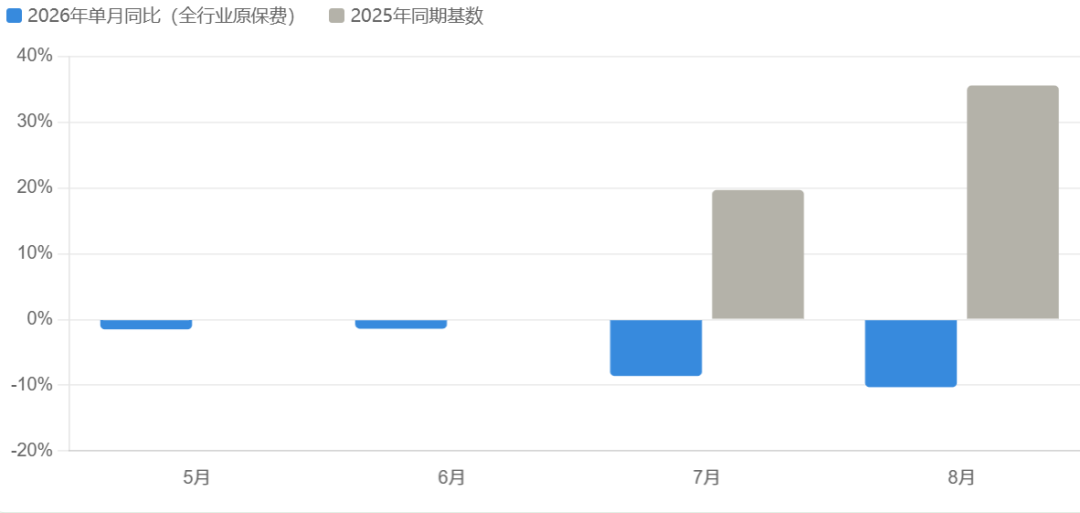
因此,这可能才是今年保险股表现差的一大主因,叠加下半年股市回调,形成了负债端和投资端两头挤压的局面。
丨交易计划
此前已经制定了低于49元加仓的计划,未来几天如果到价,我还是会继续执行,考虑到短期风险的释放,可能会有更好的价格,因此49元档不会加太多。