接连几个交易日的反弹,总算让上海银行的股东们松了一口气。
因为在此之前,上海银行的三季报出炉,一组数据直接砸懵了市场。
三季度单季归母净利润仅3.5亿元,同比暴跌92.77%。放到全部42家A股上市银行里,跌幅断层第一。前三季度累计归母净利润136.49亿元,同比下降24.49%,同样是全行业降幅最高。
曾经的长三角城商行“领头羊”,一夜之间业绩倒退回10年前。
财报发布后,11月2日,上海银行股价单日重挫8.81%,领跌整个银行板块。
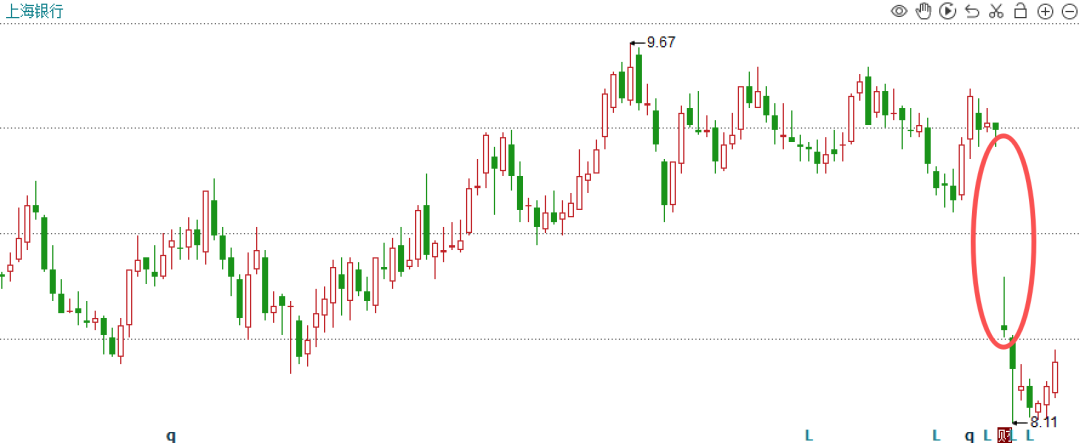
很多投资者的第一反应是:是不是和姚振华宝能系那几笔烂账,直接拖垮了这季度的利润?
答案,要把财报拆开来看。
1
减值踩油门,投资踩刹车
财报显示,前三季度,上海银行实现利息净收入264.70亿元,同比增长5.37%,占了营收的65%以上。负债端成本的显著压降,让吃息差的基本盘依然很稳,核心主业没有失速。
这次盈利大幅收缩,主要是投资收入和信用成本的双向挤压。
第一,投资收益惨踩刹车。
三季度债市窄幅震荡,交易性机会锐减,投资收益同比减少41.66亿元,降幅68.61%;前三季度累计投资收益同比下滑17.9%,拖累整体营收,大幅挤压利润空间。
第二,信用减值猛踩油门。
前三季度信用减值损失高达144.15亿元,同比大增40.43%。最狠的是第三季度,单季减值计提83.87亿元,几乎把当期利润吃干抹净。
面对80多亿的减值狂飙,市场很自然联想到上海银行与姚振华宝能系的130亿追债拉锯战。
这笔庞大的债权盘,源自2018年至2020年双方业务“蜜月期”放出的三笔大额贷款。如今,宝能系旗下深业物流欠下73.76亿,宝能系并购融资平台深圳方瑞欠下30.08亿,关联公司托吉斯科技欠下25.8亿元。
10月30日的最新公告显示,上海银行诉托吉斯科技等六方主体的25.8亿元贷款纠纷案,因相关房产及股权暂不具备处分条件、被执行人无其他可供执行财产,深圳市中院已裁定终结本次执行程序。
简单说,上海银行官司赢了,钱真没追回来。
不过该笔连同深业物流73.76亿,早在2021年底就已纳入不良并充分计提,不会冲击2026年三季度利润。
真正的变数,藏在深圳方瑞那30.08亿元的剩余债务里。
2026年6月18日上海银行公告立案时,措辞发生了微妙的变化。对于前两笔,银行说“不会对本期利润造成重大影响”;而对深圳方瑞,变成了“预计会对公司损益产生一定负面影响”。
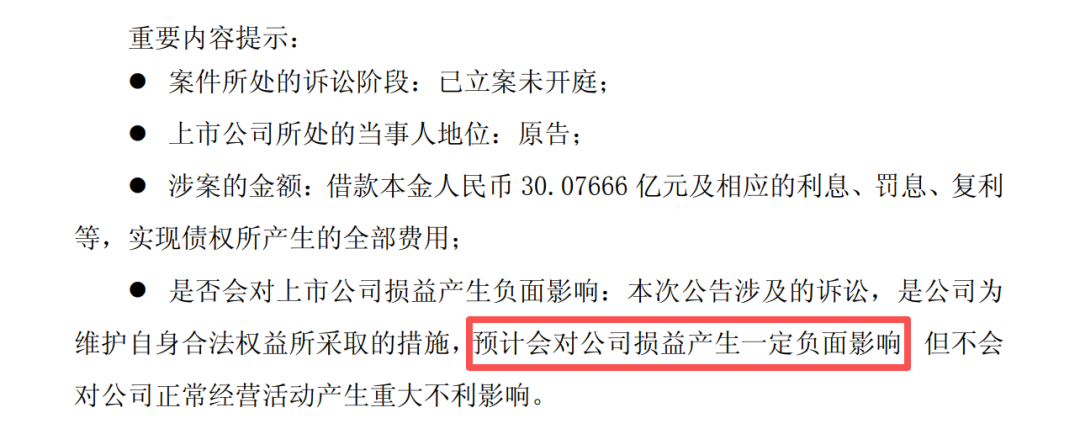
尽管财报并未直接点名这30亿就是三季度减值的一大来源,但6月立案、9月业绩暴雷的时间差,让深圳方瑞成了市场无法忽视的最大“嫌疑人”之一。
2
不良飙升,主动“挤脓包”
80多亿的减值,到底填了谁的坑?
对比中报和三季报,答案浮出水面。截至9月末,上海银行不良率从年初的1.18%飙升至1.99%,拨备覆盖率从244.94%断崖式降至163.76%。
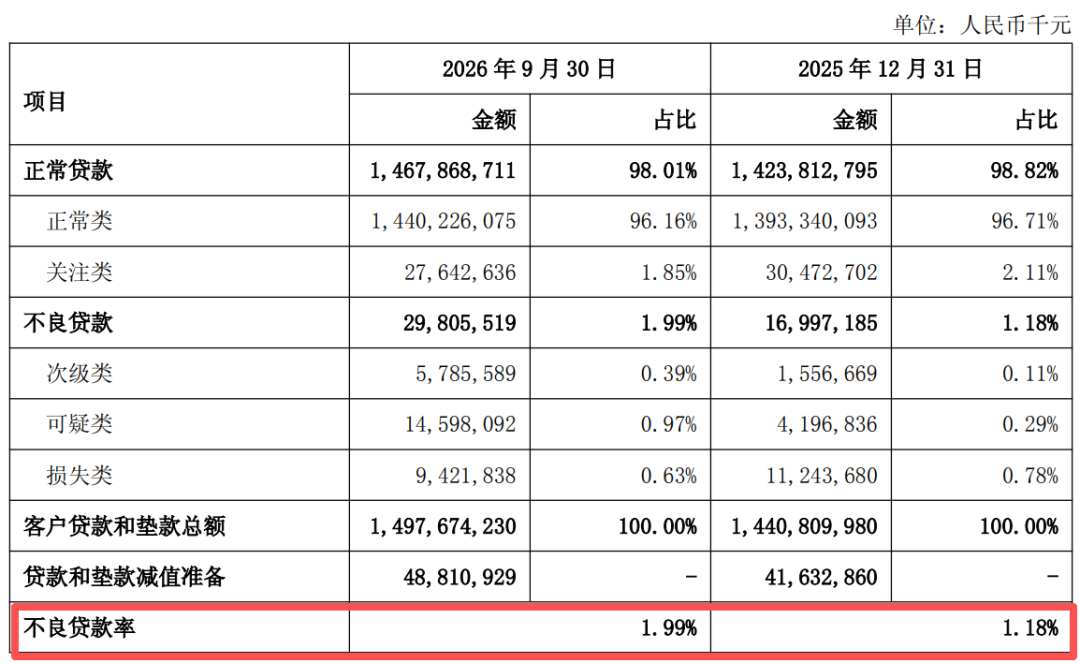
狂提减值,安全垫反而变薄了。
前三季度,贷款拨备余额从416.33亿元增加到488.11亿元;但同期,不良贷款余额从169.97亿元暴增至298.06亿元。
不良率飙升,是坏账失控了吗?
截至9月末,正常类、关注类贷款占比分别较年初下降0.55和0.26个百分点;而次级类占比从0.11%跃至0.39%,可疑类占比从0.29%暴增至0.97%。
直观反映在余额上,次级类贷款从年初的15.56亿元,膨胀到9月末的57.85亿;可疑类贷款更是从年初的41.97亿,直接飙升至9月末的145.98亿。
单看第三季度,就有超百亿原本看似无恙的贷款,被一脚踹进了“可疑类”。
财报解释:受个别房地产、建筑业存量客户经营及偿债能力弱化影响,为加快后续个案风险化解,主动下调了资产分类。
这不是新业务垮了,而是选择不再“捂盖子”,把过去积累的地产、建筑相关风险直接翻牌确认。用大白话说,就是主动挤脓包。
这批被“强制降级”的超百亿资产里,是否包含深圳方瑞那30.08亿元债务?
按照银行贷款五级分类的审慎原则,对已进入法律程序追索的贷款,通常归入可疑类。
3
阵痛之后,会不会砸出一个黄金坑?
利润暴雷,是不是说明上海银行不行了?细看资产负债表,你会发现另一个世界。
业绩虽然单季承压,但底盘还在。截至前三季度末,存款总额高达1.85万亿,较上年末大增6.83%,负债成本在持续压降。
更关键的是,信贷结构正在发生剧烈切换。
当传统的地产和建筑业在疯狂排雷时,新增的子弹打向了哪里?
前三季度,科技贷款投放超2223亿,同比暴增33.72%;绿色贷款投放610.50亿,同比增长14.77%;普惠贷款投放1490.75亿元,稳步放量。
旧时代的引擎虽然熄火了,但新经济的油门,上海银行踩得还挺猛。
在银行业,这种极端的单季利润暴跌,往往预示着一次历史包袱的彻底出清。
一个极佳的参照样本是北京银行。去年四季度,北京银行也曾因一次性大额计提,导致单季利润大幅走弱。但包袱一扔,今年净利重回正增长,三季度环比加速,直接宣告拐点到来。
上海银行本轮的操盘逻辑,与其如出一辙:趁着换挡期,把存量风险集中引爆。
值得注意的是,在三季报发布的同时,上海银行公告部分董事、高管及中层干部自愿增持计划已完成,原合计不低于1500万元,实际增持1977万。真金白银的护盘,往往是亮信心底牌。
4
结语
宝能系的130亿债务诉讼,是上海银行在地产狂飙周期交下的昂贵学费。而这份难看的三季报,说明上海银行仍在为同一周期的遗留包袱继续交学费、主动拆弹。
短期看,利润剧烈收缩;长期看,把隐性风险摆在阳光下,反而消除了未来持续失血的不确定性。
这是否是拐点前夜的黄金坑,时间会给出答案。