一笔25.8亿元的贷款,上海银行打赢了官司,却没能把钱收回来。
2023年,上海银行深圳分行将宝能系相关企业及姚振华等告上法庭,追讨借款本金及相关利息。
2026年7月,上海银行终于拿到终审胜诉判决。
本以为接下来就能追回欠款,没想到,最后一步又卡住了。
10月29日,法院披露最新执行进展:由于相关房产和股权暂时不具备处分条件,被执行人又没有其他实际可供执行的财产,法院最终裁定终结本次执行程序。
说白了,官司赢了,但钱暂时还没拿回来。当然,这不代表债务被免除,符合条件后仍可以申请恢复执行。只不过,“遥遥无期”四个字,似乎像阴影一样,挥之不去。
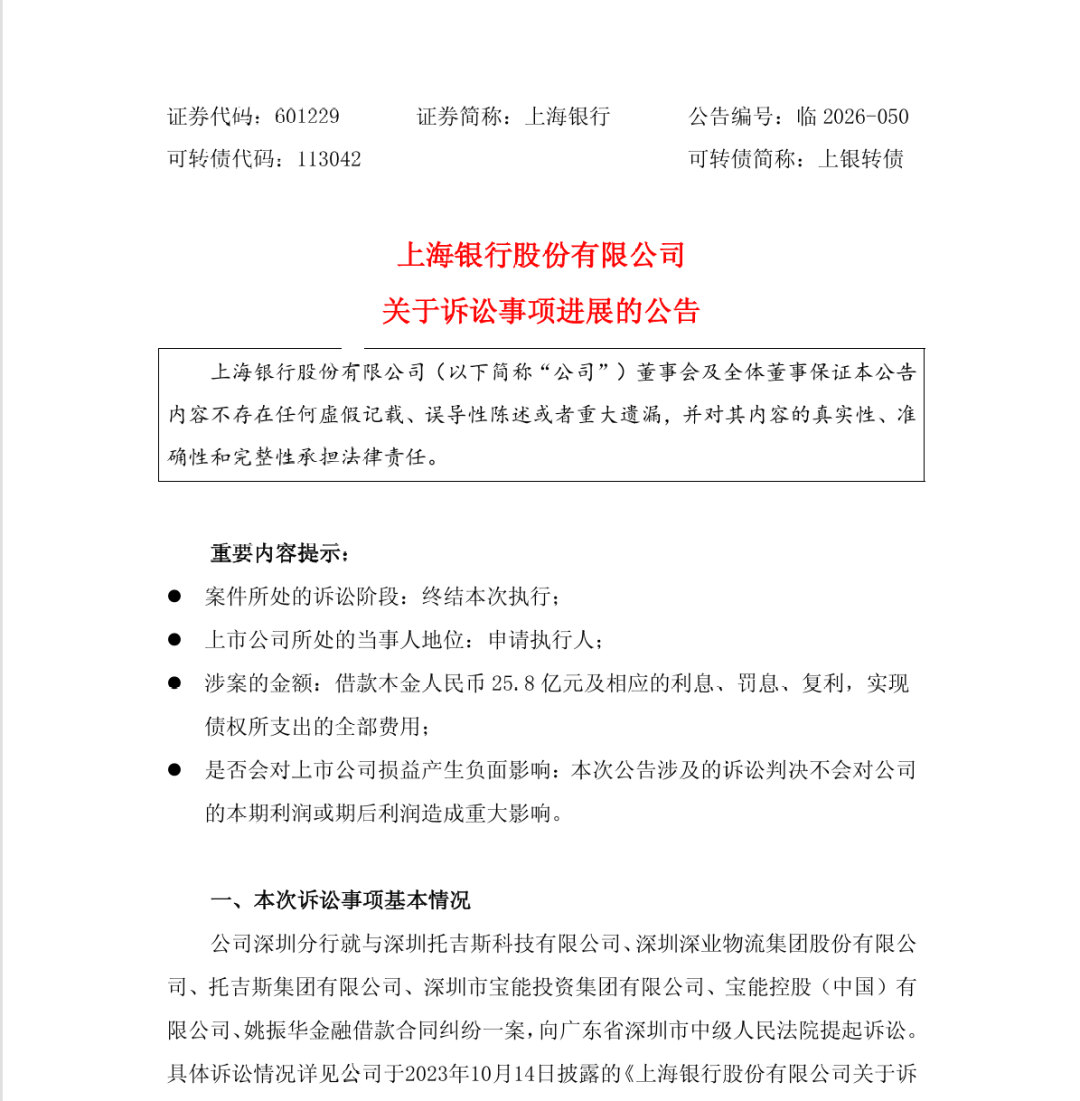
(图:上海银行关于诉讼事项进展的公告(公告编号:临2026-050))
有意思的是,几乎同一时间,上海银行的三季报也把满怀期待的市场重重地“雷”了一把。
第三季度,归母净利润仅3.50亿元,同比暴跌92.77%!这也是上海银行上市以来交出的单季最差业绩。
一边是宝能旧账迟迟没有收回来,一边是自己的业绩突然大幅下滑。
这家总资产超过3.3万亿元的头部城商行,到底怎么了?
01
17家城商行,怎么偏偏上海银行掉队了?
先看看同行的成绩单。
截至10月底,17家A股上市城商行的三季报已经全部出炉。
整体来看,前三季度有16家实现营业收入正增长,14家实现归母净利润正增长。江苏银行、宁波银行、青岛银行等多家银行,营收和利润都保持着不错的增长。
但是,万花丛中一点“绿”,往年都是“绩优生”的上海银行,却突然掉队了。
前三季度,上海银行实现营业收入406.10亿元,同比下降1.29%,是17家城商行中唯一一家营收负增长的银行;归母净利润136.49亿元,同比下降24.49%,降幅也是最大的。
(图:上海银行大厦外景(图片来源:上海银行图片资料室))
更让人意外的是第三季度。
今年上半年,上海银行营收还增长5.48%,净利润也有0.51%的微弱增长。
结果到了第三季度,单季营收同比下降14.71%,归母净利润直接从去年同期的48.44亿元降到了3.50亿元。
从勉强增长到突然暴跌,前后不过一个季度。
问题究竟出在哪里?
02
一个季度计提83.87亿元,房地产风险浮出水面?
上海银行在三季报中给出的解释,主要有两个:投资收益回落,以及加大信用减值计提。
翻译成大白话就是,一边赚的钱少了,另一边还要为可能出现的贷款损失多做准备。
前三季度,上海银行投资收益137.72亿元,同比减少30.03亿元,下降17.9%。
但真正值得关注的,是信用减值损失。
前三季度,上海银行累计计提信用减值损失144.15亿元,同比增长40.4%。而上半年,这一数字还是60.28亿元。
两者一减,第三季度单季信用减值损失就达到约83.87亿元,超过上半年两个季度的总和。
这意味着,银行正在为一批风险上升的资产付出更高的当期成本。
当然,信用减值损失不等于已经实际发生了同等金额的现金损失,更不能把这83.87亿元全部归因于房地产企业。
但上海银行自己已经在三季报中点出了问题:个别房地产、建筑业存量客户经营及偿债能力弱化。
再看资产质量,问题就更加直观了。
截至2026年9月末,上海银行不良贷款率升至1.99%,较年初上升0.81个百分点;不良贷款余额从169.97亿元增加至298.06亿元。拨备覆盖率则从244.94%下降至163.76%。
而在今年6月末,上海银行对公房地产贷款余额已经达到1269亿元,其中不良贷款余额48.18亿元,不良贷款率达到3.80%。
这组数据说明,房地产相关贷款的质量,确实已经成为上海银行需要面对的一项经营压力。
再回头看宝能那笔25.8亿元的贷款,就不难理解为什么它会成为外界关注的焦点。
但有一点必须说清楚:上海银行在诉讼公告中明确表示,这笔诉讼不会对本期或期后利润造成重大影响。
所以,宝能并不是这次利润暴跌的直接答案。
它更像是一扇窗口,让外界看到了上海银行房地产存量风险处置的难度。
过去贷款发出去,企业正常经营时,银行赚取利息;当企业经营和偿债能力发生变化,银行就要重新评估贷款风险,必要时下调资产分类、增加减值计提。
收益可能早已在过去体现,风险却可能在几年后才集中反映到报表上。
这才是上海银行这份三季报更值得琢磨的地方。
03
主动排雷值得肯定,但新的增长在哪里?
对于当前的资产质量压力,上海银行在三季报中表示,正在根据企业和项目的实际经营情况主动下调资产分类,加快个案风险化解。
从积极的一面看,主动暴露风险,总比一直拖着不处理要好。
但问题也在这里:主动排雷,不等于风险已经解决。
不良贷款率上升、拨备覆盖率下降,说明上海银行仍然需要花费相当多的精力和资源来消化过去的存量问题。
与此同时,银行还得考虑未来靠什么赚钱。
上海银行正在向科技、制造业等领域加大信贷投放,前三季度科技贷款余额同比增长24.08%,制造业贷款余额较年初增长19.54%。
这说明它已经在尝试调整业务结构,寻找新的增长来源。
但新业务需要时间培育,旧风险却不会自动消失。
一边要消化房地产等领域的存量风险,一边要寻找新的利润增长点,这才是上海银行接下来真正需要面对的考验。
说到底,宝能系这笔25.8亿元的旧账,或许只是上海银行当前困境的一个缩影。
过去的业务扩张,曾经带来过收益;而当行业周期发生变化,部分存量资产又变成了需要长期消化的风险成本。
银行真正的本事,不只是把钱贷出去,更是要确保这些钱最终能够安全收回来。
旧账能不能真正了结,新业务能不能撑起未来,才是上海银行下一阶段最需要交出的答卷。