前言:
对银行来说,业绩增长固然是好事,但前提,是得守住风险底线。
8月28日,上海银行正式发布2026年半年度报告:上半年,该行实现营业收入288.42亿元,同比增长5.48%,增速创下2022年以来新高,但是归母净利润录得132.99亿元,同比增幅仅有0.51%——利润增速远不及营收增速,主要是大幅增加了信用减值损失的计提,吞噬了利润空间。
虽然上海银行选择“主动出清”风险,但在诸般压力下,未来的路并不轻松。
图片来源:摄图网
01,风险指标恶化
对于银行来说,大幅提高信用减值损失的计提,通常有两种考量:(1)在顺周期的时候提高储备,用短期利润换取长期的确定性;(2)存量资产质量恶化,用当前的利润填补为历史填坑。
上海银行当前对应的,是第二种。财报显示,2026年上半年,上海银行计提信用减值损失60.28亿元,同比增幅20.78%,是导致利润增速不及营收增速的主要因素。
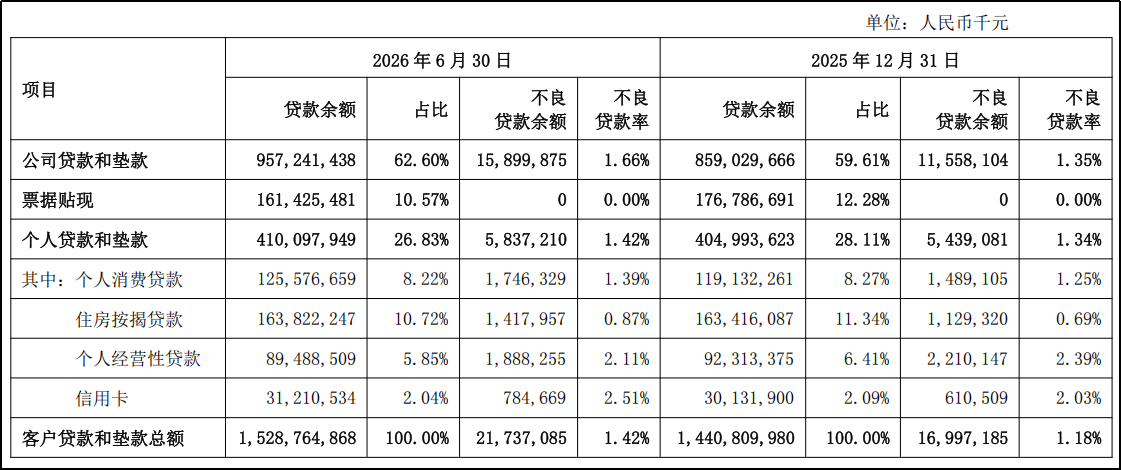
之所以大幅调增减值损失,是因为存量资产风险陡增:截至报告期末,上海银行不良贷款率为1.42%,较去年末激增0.24个百分点;其中对公不良率为1.66%、个人不良率为1.42%,分别较上年末提升0.31个百分点和0.08个百分点——零售端资产质量恶化是行业共性,怪不到一家身上;但上海银行不良的“重灾区”反而是在对公贷款上。
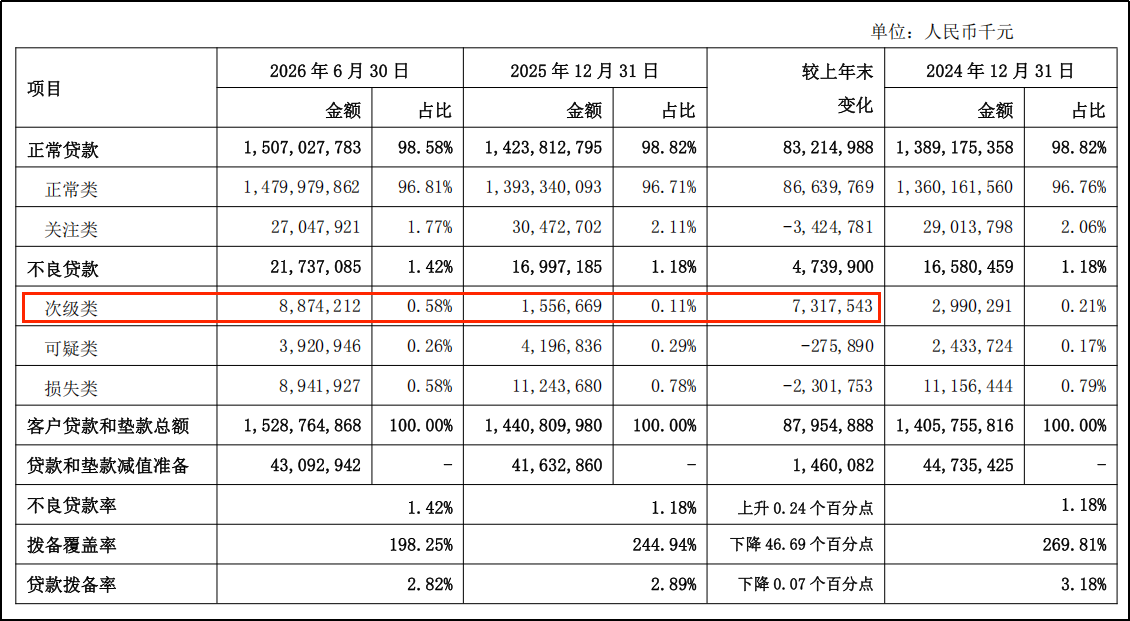
管理层在财报中提到:“主要是个别房地产及建筑业存量客户,受行业周期波动持续影响,经营承压,致使分类下迁。”对应到财报上,便是“次级类”不良贷款大幅增加73.17亿元至88.74亿元,较去年末增幅约4.7倍。
值得注意的是,在财报中重点提及的房地产业和建筑业,在存量资产质量恶化、不良率大幅提升的背景下,贷款余额仍在增加,尤其是建筑业:贷款余额为639.5亿元,较去年末增长22.79%,增幅约是全行对公贷款增速的两倍,占比也较去年末提升0.57个百分点至4.18%。
更重要的在于,上海银行对存量资产风险的“主动出清”,不仅以当前的利润空间为代价,也削弱了未来的风险抵补能力。截至6月末,上海银行的拨备覆盖率为198.25%,较去年末大幅减少46.69个百分点,是2010年以来,拨备覆盖率首次低于200%的水平线。
02,增长压力仍在
对存量资产风险的强化管理,影响的不只是当前的财务数据,也会对上海银行未来的成长性产生压制;毕竟,不良率的提升和风险抵补能力的下降,至少要求上海银行在未来实施更为严格的贷款审查,降低增量资产的潜在风险,而风险把控与规模增长本来就是银行经营中需要权衡的一对“难题”。
2026年上半年,上海银行实现营业收入288.42亿元,同比增长5.48%,增速创下2022年以来新高,但是拆分结构来看和驱动因素来看,上海银行的增长压力仍不可小觑。
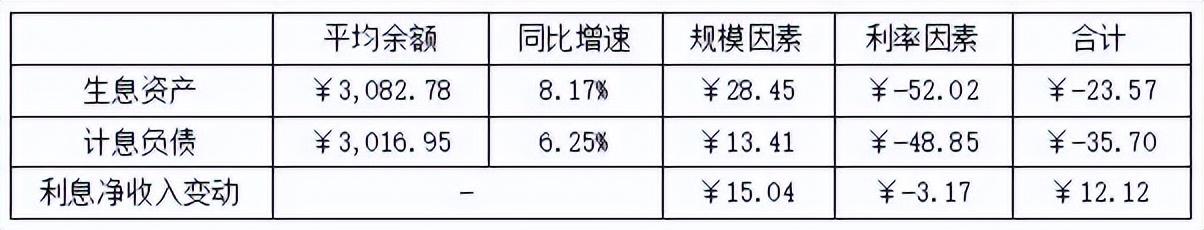
财报显示,上半年,上海银行利息净收入为177.65亿元,同比增长7.37%,净息差与去年同期持平,为1.15%;从规模和利率两大影响因子来看,增长动能更多来自负债端的“降本”:(1)整体来看,生息资产同比增长8.17%、计息负债同比增长6.25%,整体扩展节奏偏激进,但却未能抵消利率下行的影响,仍造成-23.57亿元的减收;(2)负债端主要受益于“存款重定价”,大幅压缩付息率0.34个百分点,减少利息支出35.7亿元。
但是,存款“重定价”带来的增长只是阶段性的产物,要想支撑利息业务长期增长,仍需要提高资产端的配置效率,而上海银行在资源投放上是值得考量的:上半年,贷款和垫款平均余额为14732.11亿元,同比增速为5.64%,增量为786.91亿元;而配置方面高度集中在科技贷款,上半年该赛道投放金额高达1493.44亿元,同比增幅达60.96%,科技贷款单项占总贷款比重达14.89%。
从经营层面来看,科技贷款同比大幅增长且占比提升,是上海银行在“五篇大文章”上取得的成就,是业务上的一项特色;但从增量来看,意味着上海银行上半年的贷款增量全部来自“科技”领域,高度依赖单一赛道,上海银行需要做好强有力的风险管控,避免再次出现存量资产风险集中恶化。
除了核心业务之外,上海银行的中间业务也并不乐观,上半年“手续费及佣金净收入”为18.5亿元,同比下降10.2%,多项业务降幅超30%;从细分项目来看,上海银行正逐步向理财代理、资产托管等“财富管理”方向转型,虽然与行业步调一致,在低利率环境中满足用户资产配置多元化的需求,但业务拓展的成本过高,尚未能成为有效的业绩增长引擎。
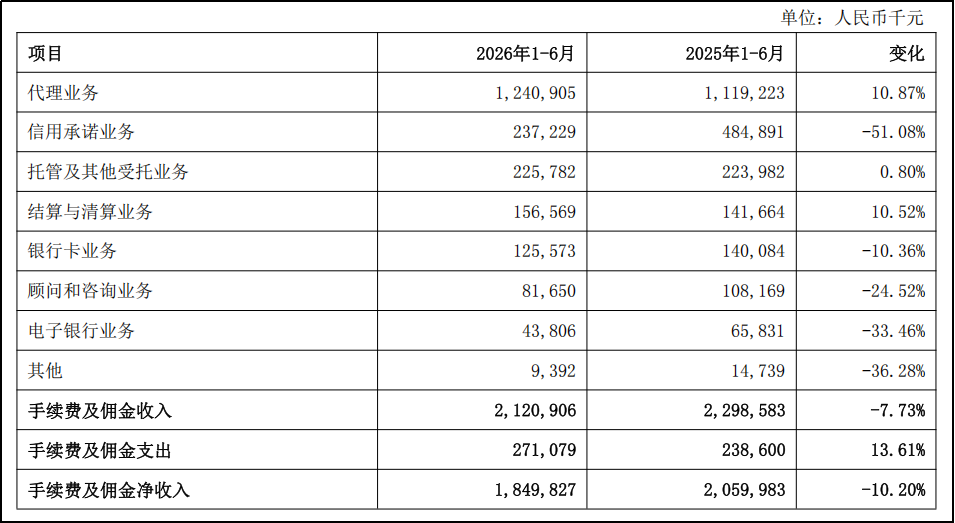
整体而言,上海银行不论是传统业务还是中收业务,都存在着转型的迹象,只是目前仍未显现出良性增长的趋势,资源投放和业务结构需要进一步地优化和均衡。
尽管风险集中暴露导致不良激增和拨备大幅消耗,上海银行仍坚持稳定的分红回报,2026年中期每10股派发现金红利3元(含税),合计派现42.63亿元,与去年同期保持一致——这在一定程度上体现出管理层对未来的发展持积极观点,毕竟风险抵补能力想要提升,或者是资产质量大幅好转降低风险资产基数,或者是在往后多计提减值损失来补充拨备;前者需要审慎的经营管理,后者则需要有强劲的业绩增长来反哺,都不轻松。