来源 :电新邓永康团队2026-08-28
点评
■ 事件:
2026年8月27日,公司发布2026年半年报。26H1公司实现营业收入45.26亿元,同比增长82.40%;归母净利润4.27亿元,同比增长31.70%;扣非归母净利润2.63亿元,同比下降17.12%;报告期内公司收入和归母净利润增长预计主要受益于电站销售。2026年上半年公司新增投资收益0.90亿元,同比增长1164.52%;另有信用减值准备0.68亿元、资产减值准备0.13亿元。
单季度来看,26Q2公司实现营收30.20亿元,同比增长122.46%;实现归母净利润3.66亿元,同比增长82.90%;扣非归母净利润2.20亿元,同比增长12.26%。盈利水平方面,26Q2公司毛利率24.70%,环比+3.98pct、同比-10.45pct;净利率11.95%,环比+7.44pct、同比-2.58pct。
■ 分业务经营情况:1)电站销售:公司在26年上半年主要的收入增长点,实现收入20.52亿元,较上年同期的0.83亿元大幅增长;毛利率为24.18%。2)智能电表:2026H1实现收入10.87亿元,同比下降23.83%,毛利率26.66%。3)储能业务:2026H1实现收入6.47亿元,同比增长212.56%;毛利率为13.36%,同比提升4.37pct。4)智维服务:26H1实现收入1.14亿元,同比增长21.28%;毛利率29%,同比下降2.77pct。5)光伏发电:26H1实现收入3.45亿元,同比下降13.53%;毛利率51.03%,同比下降7.85pct。
■ 储能+智维业务快速发展:截至2026年6月底,公司新能源场站运维总容量超过35GW,新能源运维服务能力稳居国内行业第一梯队。报告期内,公司服务客户超过480家,服务站点超450个。国内储能市场方面,公司目前累计储备独立储能项目规模超15GWh,为2026全年并网目标及2027年规模化投产储备充足优质项目资源;海外储能市场方面,26H1海外储能业务保持高速增长,新增收入突破3亿元,海外品牌认可度持续提升。
■ 投资建议:我们预计公司2026-2028年营收分别为83.75、85.98、97.44亿元,增速为72%/3%/13%;归母净利润分别为6.7、9.0、11.1亿元,增速为174%/35%/23%;EPS分别为0.33、0.44、0.55元;当前股价对应26-28年PE为19x/14x/11x。考虑公司智能配用电业务基本盘稳定,储能和智维有望贡献增量,维持“推荐”评级。
■风险提示:市场需求不及预期,资产减值风险,海外政策风险等。
■盈利预测与财务指标:
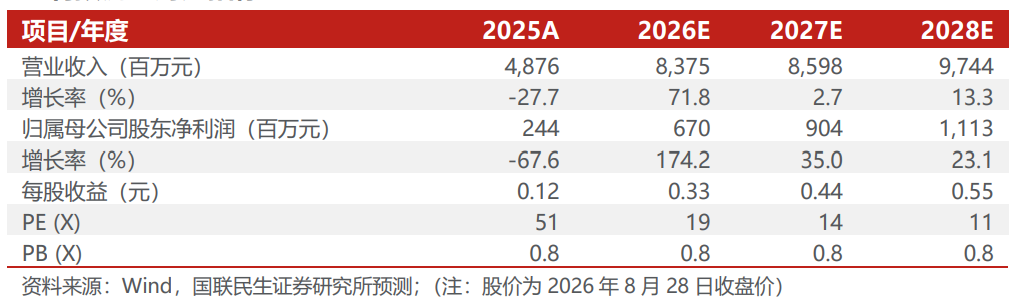
公司财务报表数据预测汇总
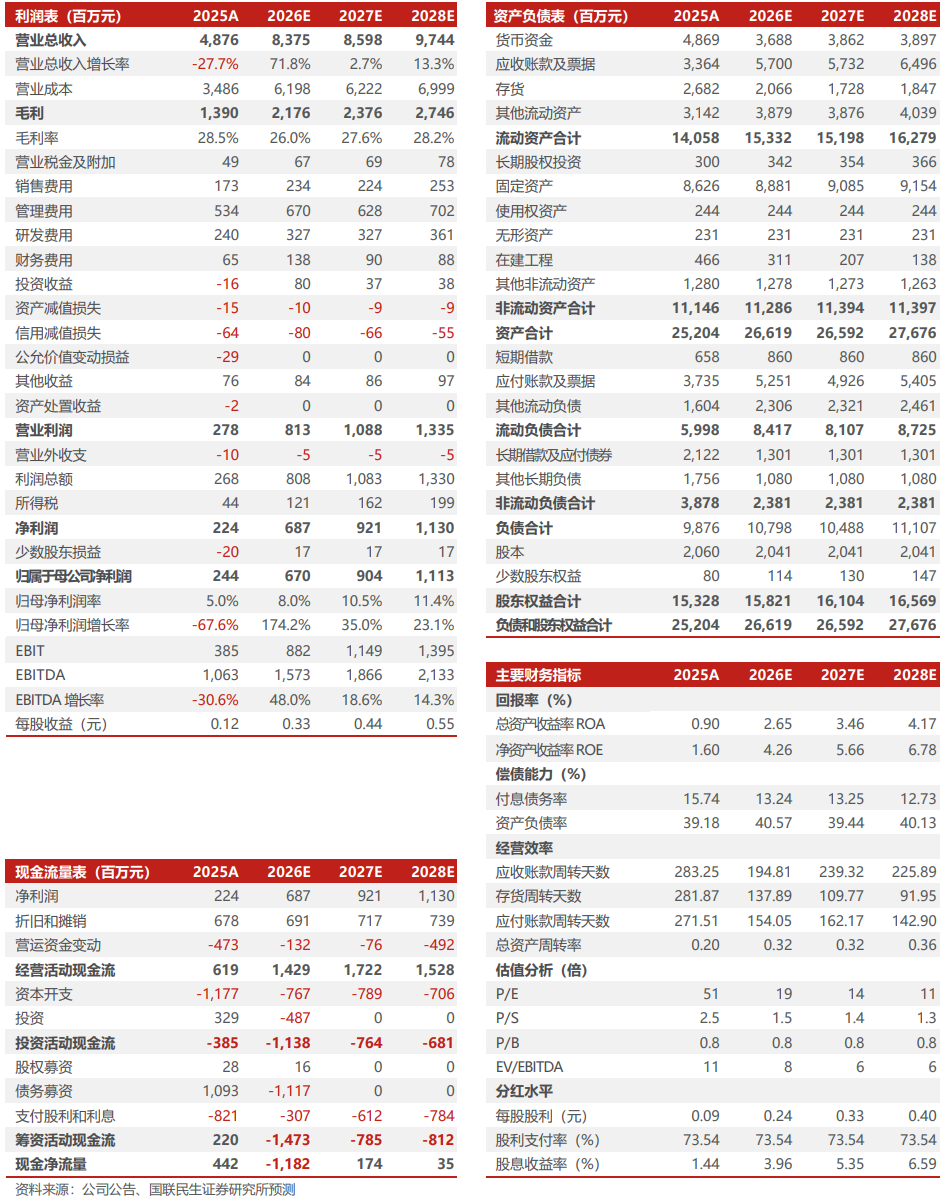
研究报告信息
林洋能源(601222.SH)2026年半年报点评:盈利水平环比改善,储能+智维业务快速发展
对外发布时间:2026年8月28日