AI算力需求井喷,电子树脂成关键战略材料。
自2025年以来,生成式人工智能的爆发式增长持续重塑全球算力基础设施格局。AI大模型参数规模向万亿级迈进,对数据传输速率和信号完整性提出了前所未有的要求。
在这一浪潮下,作为算力硬件“神经脉络”的印制电路板(PCB)正经历从M6级向M8、M9乃至M10级的快速迭代,其核心诉求直指更低的介电常数和介质损耗。
传统环氧树脂的性能天花板已被突破,一场围绕上游高端电子树脂的材料革命悄然打响,并迅速将产业链目光聚焦于这一长期被海外巨头把持的细分赛道。
电子树脂之所以成为本轮AI基建浪潮的“隐形赢家”,逻辑十分清晰。
单台典型AI服务器所需高速树脂用量约968克,若计入配套的高速交换机和光模块,仅2026年AI服务器带动的相关高端树脂市场规模即达约30亿元量级。
英伟达Rubin系列服务器预计在2026年10月量产,其配套平台全面升级至M8/M9级高频高速标准,直接拉动了双马来酰亚胺(BMI)、聚苯醚(PPO)、碳氢树脂等特种树脂成为刚需。
央企与龙头竞逐,
产能建设进入集中释放期
面对确定性的增长机遇,从央企资本到行业龙头,国内企业正以前所未有的力度布局电子树脂赛道,力图打破海外垄断,构建自主可控的供应链体系。
央企中化资本领衔布局碳氢树脂。
近日,央企中国中化控股有限责任公司旗下产业金融投资平台,中化资本创投,通过其管理的中化创新(泉州)产业基金,完成了对国内高端碳氢树脂龙头武汉迪赛环保新材料股份有限公司的战略复投。这是继2025年7月首轮领投后的再度加码,标志着中化对AI算力上游关键材料的持续押注。
迪赛新材的核心竞争力在于其成功破解了苯并环丁烯(BCB)树脂的合成与规模化量产难题,成为全球少数实现BCB树脂千吨级量产的企业。
BCB树脂作为新一代超低损耗碳氢材料,能将高速覆铜板的介电损耗压缩至极低水平,是支撑下一代算力硬件迭代的“卡脖子”材料。
东材科技:电子材料跃升为第一大业务。
东材科技2026年半年报显示,其电子材料已成为公司第一大收入来源,上半年实现销售收入12.04亿元,同比增长74.95%。
其中,以双马来酰亚胺树脂、活性酯树脂、碳氢树脂、聚苯醚树脂等为代表的高速电子材料表现尤为抢眼,实现销售收入5.55亿元,同比暴增127.97%。公司自研的M9树脂产品已实现批量供货,并配套应用于英伟达、华为、苹果、英特尔等主流服务器体系。
在产能端,东材科技通过子公司眉山东材投资建设的“年产20000吨高速通信基板用电子材料项目”已处于试车阶段,并于8月上旬完成所有产品的试生产。
该项目全面投产后,将新增年产5000吨电子级低介质损耗热固性聚苯醚树脂、2000吨电子级非结晶型马来酰亚胺树脂、1500吨电子级结晶型马来酰亚胺树脂、4000吨电子级低介质损耗活性酯固化剂树脂、3500吨电子级碳氢树脂及4000吨电子级低介质损耗含磷阻燃树脂的产能,极大缓解当前高端树脂供给紧缺的局面。
圣泉集团:PPO/OPE满产满销,新产能即将落地。
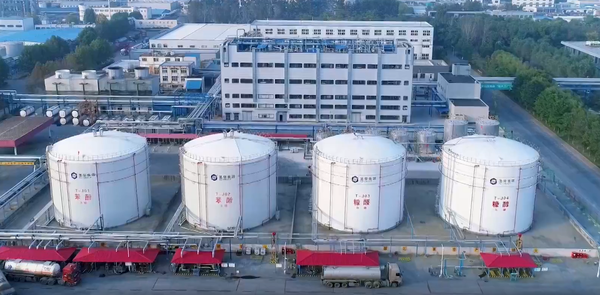
圣泉集团在低介电树脂领域同样攻势迅猛。公司现有PPO树脂设计产能2000吨/年,因共线生产OPE产品,实际有效产能有所折减,但目前产线保持满产满销状态。
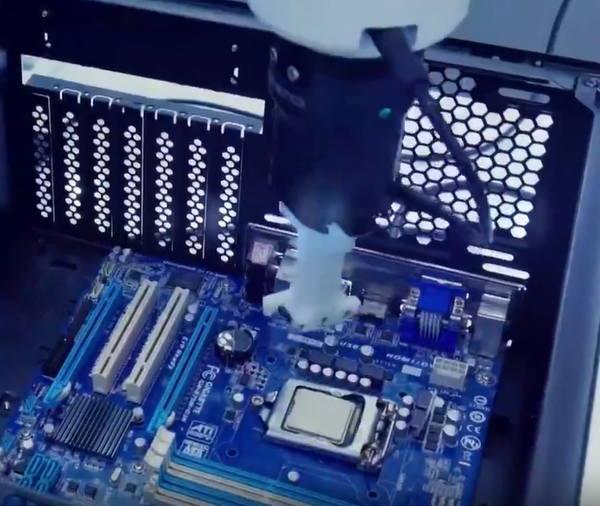
为应对旺盛的市场需求,公司新建的2000吨/年PPO/OPE树脂共线项目预计将于2026年9月建成投产。
在价格端,受上游核心原料涨价及下游需求回暖推动,公司自2026年7月13日起上调了PPO/OPE等电子树脂产品售价,整体上调幅度达15%-20%。
此外,圣泉集团还在特种环氧树脂领域纵深发展,聚焦半导体封装用的上游原料,其自研的萘型环氧、DCPD环氧等系列产品已实现批量供货,并规划建设年产11000吨芯片封装电子级特种环氧树脂项目。项目预计2027 年上半年形成新增产能。
公司明确表示,未来的业绩增长动力主要来源于先进电子材料板块。
同宇新材等企业同步受益。行业景气度的提升并非个案。同宇新材2026年上半年实现营收7.57亿元,同比增长32.49%,其主营产品电子树脂的毛利率由21.96%显著提升至26.23%,印证了高端产品结构优化带来的盈利改善。
市场空间广阔,国产替代迎来窗口期
展望未来,电子树脂的市场空间远未见顶。据中信证券测算,2026至2027年,仅海外服务器及配套设备所需的高频高速树脂市场空间就将分别达到37亿元和71亿元,高阶树脂材料呈现量价齐升的态势。
下游应用潜力同样巨大,除了AI服务器这一核心驱动力,高速交换机、光模块、基站天线以及下一代通信设备都对低介电、低损耗材料提出了持续升级的需求。
特别是在先进封装领域,圣泉集团等企业布局的特种环氧树脂,正加速向环氧塑封料(EMC)的上游原料渗透,开辟出半导体材料国产替代的新战场。
当前,全球高端高频高速特种树脂的主要份额仍由海外厂商占据,但格局正在松动。
全球覆铜板产能持续向中国大陆集中,为国内树脂企业切入主流供应链提供了关键窗口期。
国内企业在电子级聚苯醚树脂等领域已实现技术突破,并完成对头部覆铜板厂商的认证和批量供货。而海外领先企业扩产步伐相对迟缓,此消彼长之下,国内企业有望承接更多增量份额,加速实现从跟跑到并跑的转变。
结语
AI算力竞赛的硝烟,已从算法和算力芯片蔓延至最上游的材料端。电子树脂作为决定信号传输速率与质量的关键一环,其战略价值正被重新定义。
从央企资本的精准投入,到东材科技、圣泉集团等龙头企业的产能扩张与业绩兑现,一个属于国产高端电子树脂的黄金时代正在开启。
随着在建产能的陆续落地和下游应用的持续拓宽,国内企业有望在这一高壁垒、高附加值的赛道上,完成从国产替代到全球引领的跨越。