最近银行半年报密集出炉,一份接一份,解读都快追不上披露的速度了。
看得多了会发现,报表的框架大同小异——营收、利润、不良、拨备,但数字背后的故事各不相同:每家银行都有自己的高光时刻,也都有自己的难处,有的还在猛踩油门,有的悄悄换了赛道,也有的干脆把速度降了下来。各美其美,美美与共,正是这些不同的选择与取舍,拼出了城商行这个群体最真实的图景。
今天这份,是城商行"老大哥"北京银行。它的半年报里,写着一个关于"慢"的故事。
跑得快的人不少,但能按自己节奏跑的人,才跑得远。
北京银行这份2026年半年报,乍一看波澜不惊:营收382.48亿元,同比增长5.6%;归母净利润159亿元,同比增长5.6%。但在互联网却意外的收获了很多好评:
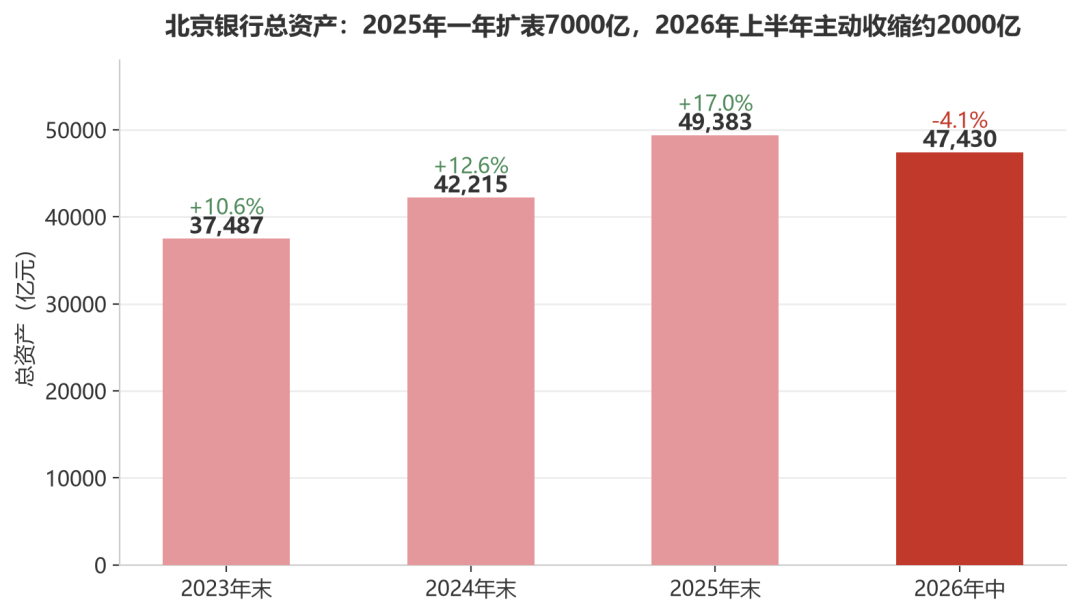
2026年6月末,北京银行总资产4.74万亿元,比年初少了1953亿元,环比下降4.13%。在过去一年,它刚刚以17%的速度扩表近7000亿元;转过年来,它却主动把步子收了回来。
这不是行业寒潮下的被动收缩,而更像是一位长跑者在前半程冲了一段之后,开始调整自己的呼吸。
 总资产少了近两千亿,北京银行在压什么?
作为城商行里的“老大哥”,北京银行的资产规模长期排在首位。而今年上半年,当不少城商行还在两位数扩表的时候,它反而把盘子做小了。
这不是全面撤退,而是结构性瘦身。
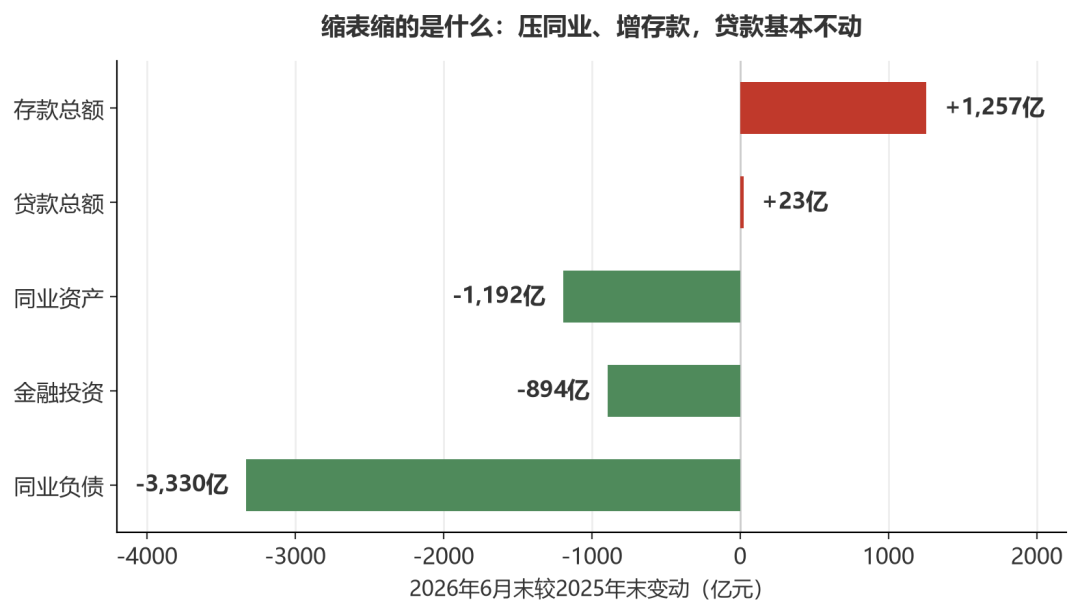
今年上半年,北京银行压降最狠的是同业资产:从5769.95亿元压到4578.18亿元,半年少了1192亿元,降幅20.66%。金融投资也从1.75万亿元缩到1.67万亿元,少了894亿元。
与此同时,贷款总额略有增加:2.40万亿元,比年初增加23亿元。
负债端的变化更明显:存款总额从2.73万亿元增至2.86万亿元,增加了1257亿元;同业负债则从1.45万亿元大幅压降至1.12万亿元,少了3330亿元,降幅22.94%。
存款多了,同业负债少了,资产负债表的根基变得更稳。
 息差基本稳住了
对银行来说,扩表容易,稳住息差难。
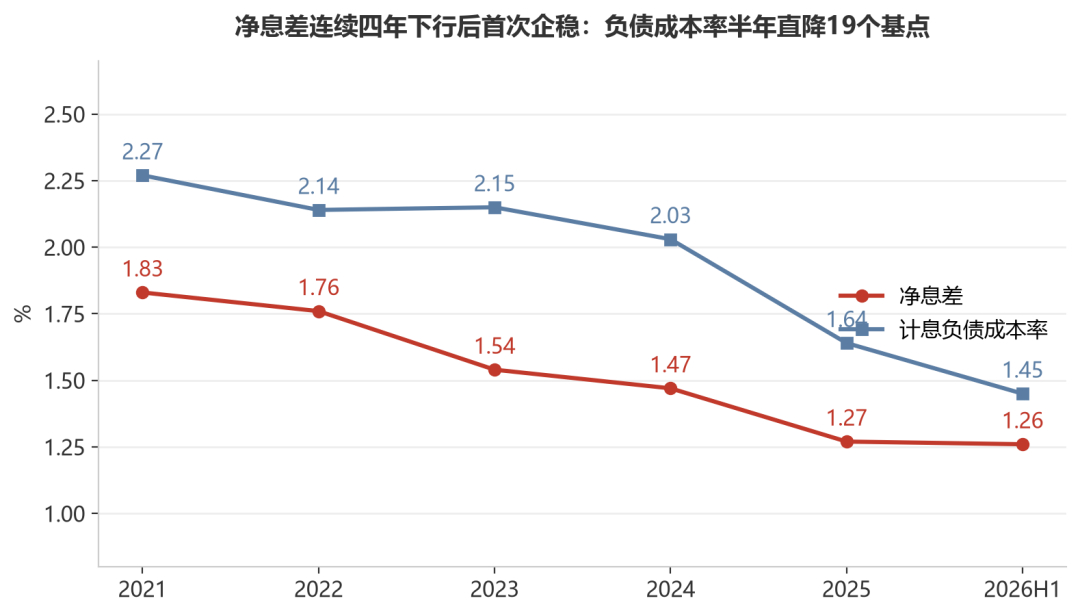
北京银行净息差已经连续压降多年:2021年还有1.83%,2024年跌到1.47%,2025年进一步下探至1.27%。但今年上半年,净息差为1.26%,仅比年初微降1个基点。
别小看这1个基点。在利率持续下行的环境里,能把息差“刹住”,本身就是本事。
这背后是负债端成本的快速改善。上半年,北京银行计息负债成本率从去年末的1.64%降至1.45%,半年下降19个基点。虽然生息资产收益率也从2.90%滑到2.68%,但负债成本的下降基本对冲了资产端的收益下行。
二季度单季,利息净收入136.85亿元,一季度为138.01亿元,基本保持平稳。
 手续费收入跑出亮点
规模收缩、稳息差的同时,北京银行的中收表现比市场预期要稳。
上半年,手续费及佣金净收入26.87亿元,同比增长约7.1%。其中二季度单季实现12.23亿元,同比去年二季度的10.66亿元增长14.7%。
这个增速,跑在了同期头部城商行的前面。
在资本市场波动、财富管理整体承压的环境里,中收能够逆势提速,说明北京银行在零售转型、理财代销、投行轻资本业务上有真实增量,而不是靠非经常性的投资收益“讲故事”。
资本在变厚:分子做大、分母做小
比规模和增速更值得看的,是北京银行的资本结构。
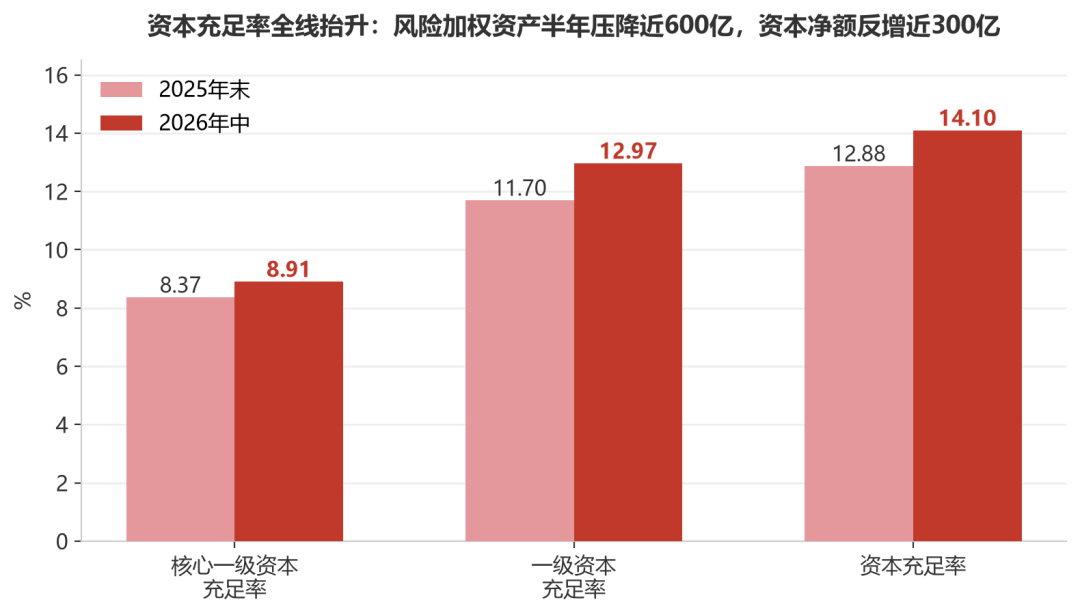
截至6月末,北京银行核心一级资本充足率8.91%,较年初的8.37%提升0.54个百分点;一级资本充足率12.97%,提升1.27个百分点;资本充足率14.10%,提升1.22个百分点。资本杠杆率也从6.36%升至7.20%。
三个资本指标同时上行,靠的是“分子做大、分母做小”。
一方面,资本净额从3987.56亿元增至4280.79亿元,半年增加近300亿元;另一方面,风险加权资产从30949.15亿元压降至30358.48亿元,少了近600亿元。信用风险加权资产从29445.42亿元降至28800.62亿元,资产结构向低资本消耗方向倾斜。
在控制扩表节奏的同时,资本反而更充裕了,这为下一轮扩张留出了空间。
 节奏感:两个季度,利润增速踩在同一个点上
今年上半年,北京银行的利润增长非常“匀速”。
一季度归母净利润80.98亿元,同比增长5.55%;二季度归母净利润78.02亿元,同比增长5.70%。两个季度增速几乎踩在同一个点上,落在5.6%-5.7%的区间里。
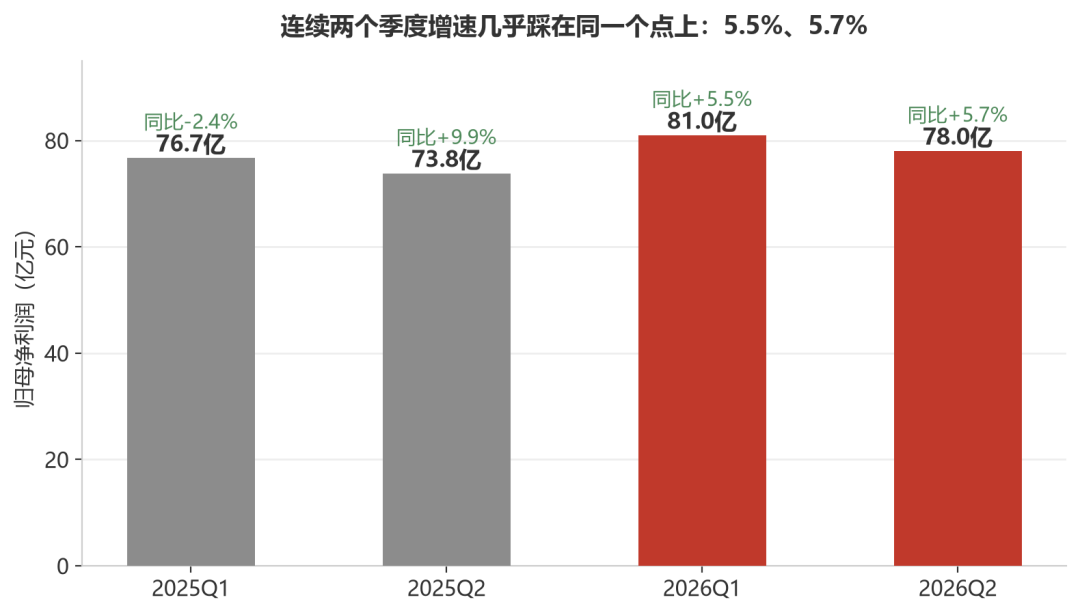
这种“匀速”,在银行业并不常见。很多银行季度之间的利润波动动辄十几个百分点,靠计提拨备来平滑。而北京银行上半年拨备前利润286.06亿元,信用减值损失100.05亿元,同比多提了约11%。不良率1.30%,拨备覆盖率199.59%,基本保持稳定。
也就是说,它不是通过少提拨备来美化利润,而是把增长控制在自身能够承受的范围里。
在银行业,规模排名是一种执念。尤其是城商行这个赛道上,近几年大家普遍信奉“大就是强”,资产增速一个比一个猛。
但北京银行今年的半年报传递出另一种信号:当你已经是第一名,继续狂奔的边际收益在递减,而风险往往滞后暴露。与其在规模赛道上硬撑,不如把资产负债表做干净、把资本增厚、把中收做实。
这不是躺平,而是换一种姿势奔跑。
真正的领先,不是永远冲在最前面,而是能在该慢的时候慢下来,等一等自己的资本、质量和结构。
有的时候,“慢”反而是快。