因“数据安全管理不到位、信息科技外包管理不到位等”违法违规行为,兴业银行近日被国家金融监督管理总局罚款695万元。
相对于前三季度赚了逾600亿元的兴业银行来说,这点罚金不足一个小时便可以赚回。
当然,账不能这么算——罚款从来不按“疼不疼”定价,它对标的是风控系统。截至11月6日,兴业银行及其分支机构年内行政处罚已达35次,罚金合计逾三千万元。
更值得翻开的是:这家资产超11万亿元的股份制银行,罚单之外,日子究竟过得怎么样。
一、“百万罚单”已超六笔
把这张罚单放回2026年的处罚明细里,它并不孤单。
企业预警通的数据显示,2026年1月1日至11月6日,兴业银行及分支机构共留下35笔行政处罚记录,合计罚没金额约3021.33万元(不含责任人罚款),其中至少有6笔罚单的金额超百万元。
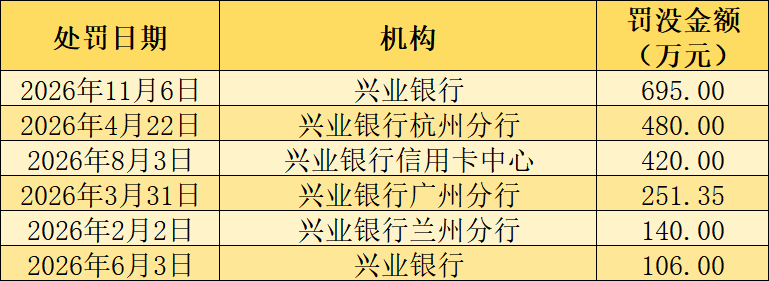
除了11月6日的百万罚单,兴业银行(总部)还曾在6月3日被罚款106万元,违法违规行为是“未按规定履行客户身份识别义务;为按规定报送大额交易报告或者可疑交易报告”,两名相关责任人也被处罚。
兴业银行杭州分行4月22日的480万元罚款,是因为“流动资金贷款管理不审慎,个人贷款管理不审慎等”;广州分行3月31日的251.35万元罚单,是因为“违反支付结算管理有关规定”;兰州分行2月2日的140万元罚单,是因为“存在员工行为管理不到位等违法行为”。
另外,兴业银行信用卡中心被罚的420万元,上海金融监管局一口气列了十项违法违规行为:从信用卡“发卡风险管理、大额消费分期授信、资信审核、现金分期授信、额度动态管理”,到“异常交易监测”,再到“外包催收机构的考核准入、行为管理、催收信息安全与信息披露”,四名时任管理人员同步被警告并各罚5万元。
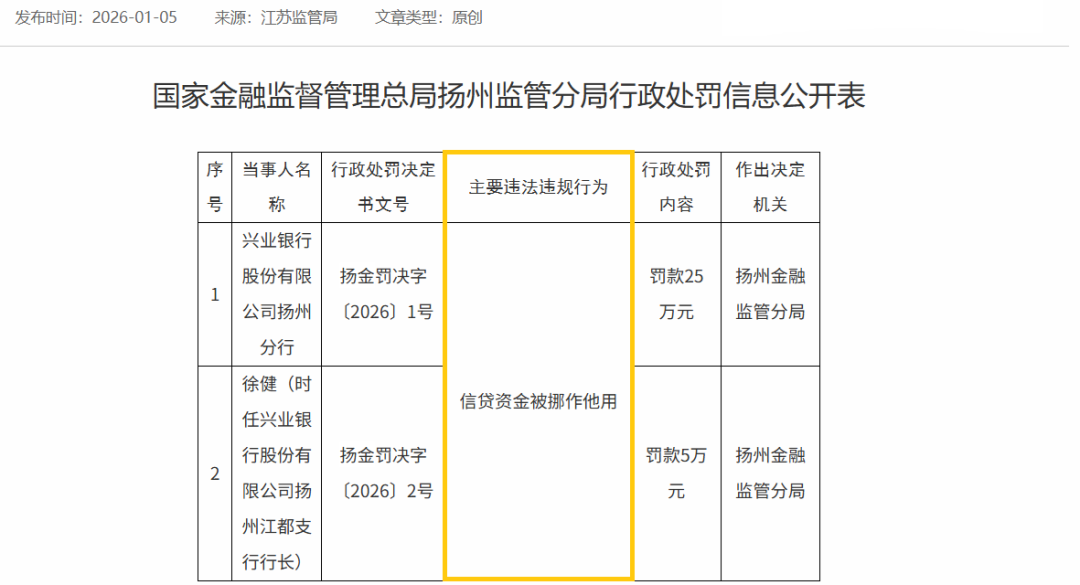
“信贷业务”依旧是违规重灾区,例如,兴业银行2026年第一张“罚单”就来自信贷业务。2026年1月6日,因“信贷资金被挪作他用”,扬州金融监管分局对兴业银行扬州分行罚款25万元。
再细看兴业银行这35笔行政处罚记录,不仅来自国家金融监督管理总局,还有来自国家外汇管理局、央行。
例如,央行唐山分行、宿迁分行分别处罚过兴业银行唐山分行、宿迁分行;国家外汇管理局南平市分局曾因“未尽职审查办理资本金结汇业务”,对兴业银行建瓯支行,罚没金额约为46.18万元。
二、归母净利润不如去年
无论是695万元罚款,还是3021.33万元罚款,对于前三季度赚了超600亿元的兴业银行来说,都是“九牛一毛”,但是该行的赚钱能力正在减速。
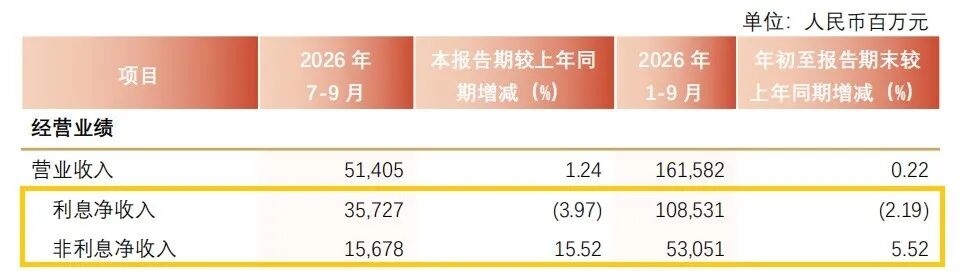
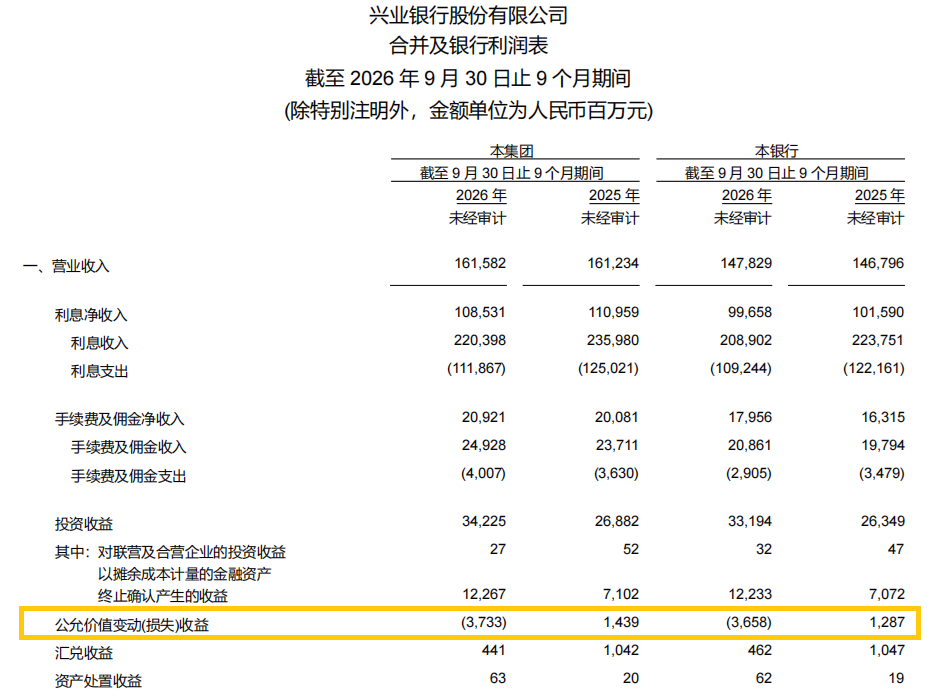
2026年前三季度,兴业银行实现营业收入1615.82亿元,同比增长0.22%;其中Q3,兴业银行实现营业收入514.05亿元,同比增长1.24%。
拆开看,兴业银行2026年前三季度实现利息净收入1085.31亿元,同比下降2.19%,仍在拖后腿;非利息净收入530.51亿元,同比增长5.52%,算是把缺口一寸寸补了回来。
在530.51亿元非利息净收入中,该行的手续费及佣金净收入209.21亿元,同比增长4.18%,主要原因是“财富销售和托管中间业务收入的增长”;投资收益342.25亿元,同比增长27.32%。
值得关注的是,兴业银行2026年前三季度的“公允价值变动(损失)收益”为-37.33亿元,而2025年同期这一数据为14.39亿元。
能让营收翻红的,还有成本这一头。兴业银行2026年前三季度的业务及管理费430.16亿元,同比下降0.58%;成本收入比26.73%,同比下降0.24个百分点。
负债成本一分一厘往下挪,兴业银行资产端的压力就少一分。
利润表另一端,兴业银行2026年前三季度归母净利润606.91亿元,同比下降3.79%;Q3单季归母净利润195.60亿元,同比下降1.92%,均不如2025年同期。
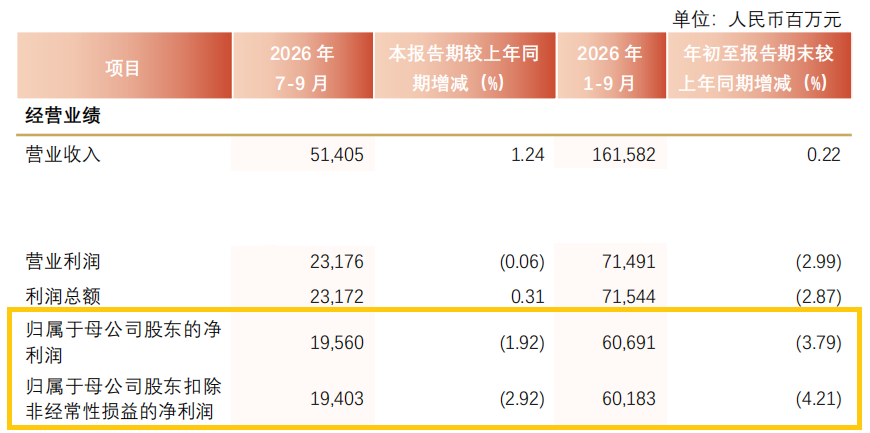
钱去哪儿了?兴业银行2026年三季报的利润表写得清楚,前三季度信用减值损失450.89亿元,比2025年同期多提约28.62亿元。
换句话说,钱不是没赚到,是先放进了一只写着“防风险”的抽屉。这抽屉该不该放、放多满,恰恰是商业银行最见功力的地方。
三、不良贷款还在增长
再看投资者最关注的那个数:截至2026年9月末,兴业银行的不良贷款率1.08%,与上年末持平,也和一季度末、半年末一模一样,连续几个季度按兵不动。
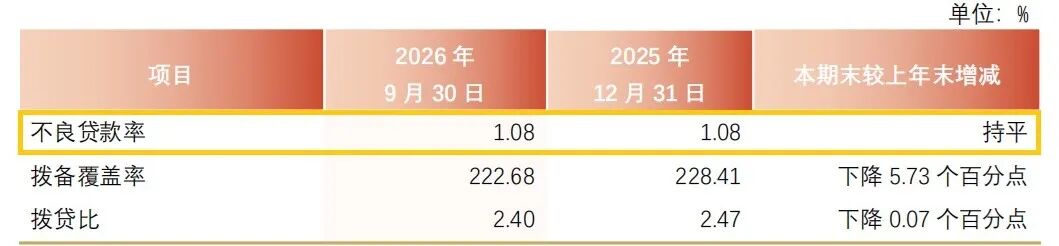
而且,该行同期的不良贷款余额663.55亿元,较2025年末增加约21亿元;同期贷款总额却从5.95万亿元长到了6.15万亿元——分子慢慢走,分母稳稳涨,比率自然就钉在原地。
真正耐人寻味的是,兴业银行贷款五级分类这张“座位表”。
剔除正常类贷款,截至9月末,兴业银行的关注类贷款1086.92亿元,占比1.77%,比2025年末的提升0.08个百分点;后三类是不良贷款余额,合计正好是那663.55亿元——次级类293.34亿元,占比0.48%;可疑类110.75亿元,占比0.18%;损失类259.46亿元,占比0.42%。
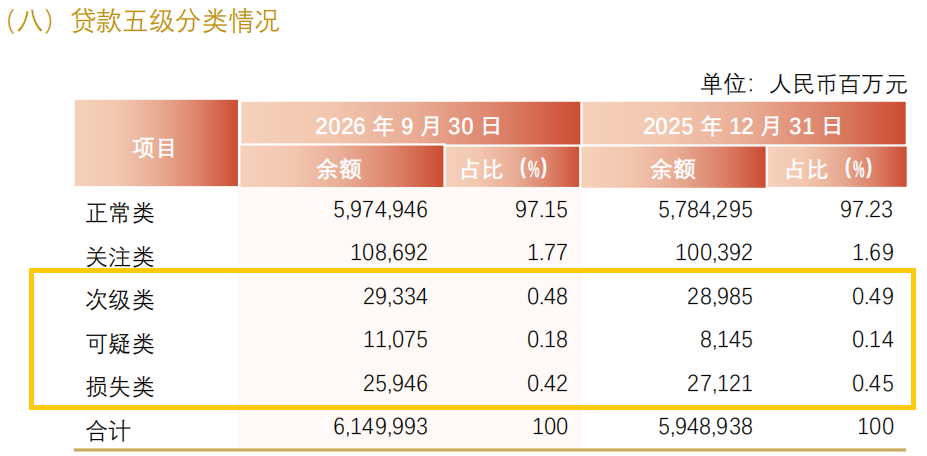
与2025年末相比,兴业银行的可疑类贷款占比升到0.18%,损失类贷款降到0.42%,不良贷款率纹丝不动,座次却换了一轮。
兴业银行2026年三季报在风险一节里写得直白:“前三季度,公司对公房地产业务新发生不良同比回落,融资平台债务无新发生不良,个人信用卡和零售贷款风险有所上升,但新发卡低风险客群占比及司法清收回款规模稳步提升。”
信用卡确实是亟待解决的风险问题,光是今年以来,兴业银行信用卡中心就被处罚了两次。
好处与难处一起摆上桌,反倒让人放心些。对一家把“从严治行”写进治行方略的银行来说,资产质量这本账,最怕的从来不是数字难看,而是没人愿意把难看的那一页翻开。
罚单一行字,三季报几十页,说的其实是同一件事的两面:一张管边界,一本管家底。695万元罚金不是兴业银行财务意义上最大的风险,一小时不到就能赚出的695万元,未必能在一小时里补上一套风控系统;反过来,一套扎实的风控系统,也不该只值695万元的提醒。
兴业银行2026年三季报给出的关键词是“稳”,而把“稳”字写进下一个季度,靠的既是非息收入的那点增量,也是每一份外包合同、每一个数据接口上,有人认真签下的名字。