核心事实先拎清楚:国家金融监督管理总局山西监管局开出罚单,兴业银行大同分行因账户开立尽职调查不足,被罚款66万元。
看似最常规的开户业务,踩了最基础的合规红线。
一、不就是开个户?凭什么罚66万
很多人第一反应:开户不就是拿身份证填张表吗,能有多大事?
恰恰是这种“小事”,藏着金融风控的第一道闸门。
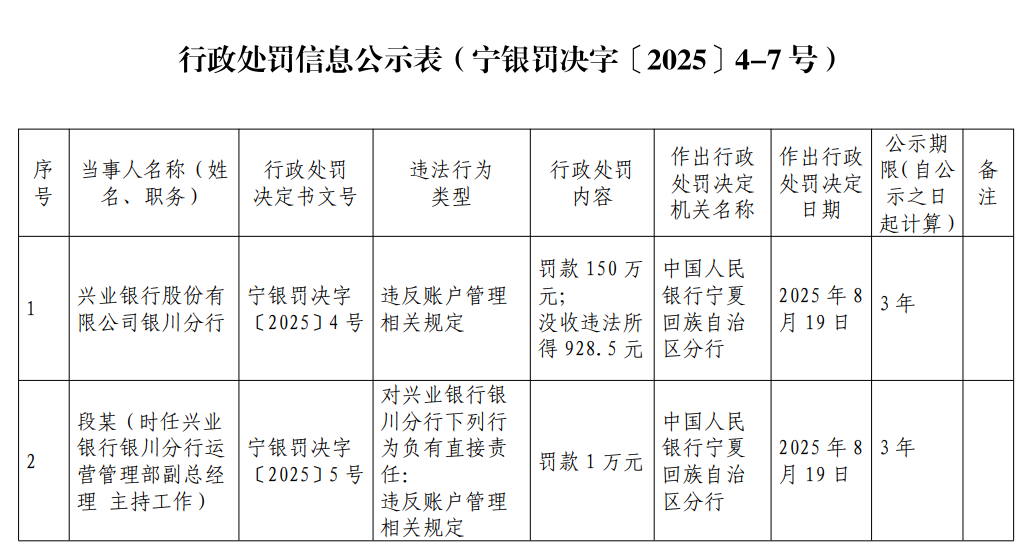
账户开立尽职调查,从来不是核验一下身份证这么简单。从身份真实性、实际控制人,到开户目的、经营背景、资金来源,每一项都有明确的核查标准。所谓“不足”,不是少要了一份材料,而是整套准入把关逻辑打了折扣。
往浅了说,是材料审核不严谨、信息核对走过场;往深了说,是给身份不明、背景存疑的主体放开了账户入口。一旦账户被用于异常资金流转,后面的交易监测再完善,也补不上源头的窟窿。
66万买的不是一次操作失误,是对“开户准入”这条底线的重申:闸门把不严,所有后端风控都是空中楼阁。
二、尽职调查不足,到底差在了哪
结合银行账户管理的监管要求,这类问题的重灾区集中在四处,每一处都是实打实的风险缺口。
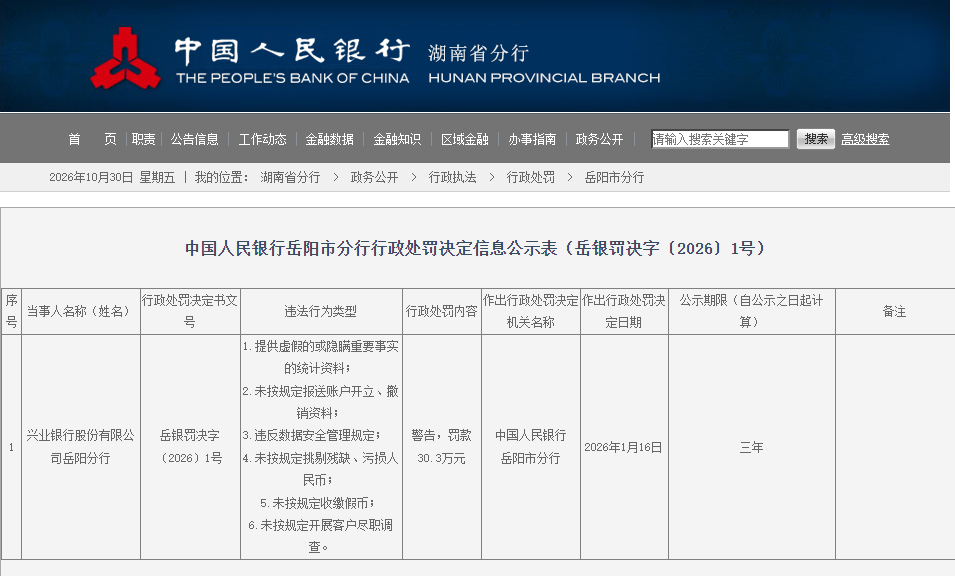 ①身份核验停留在“纸面”
营业执照、身份证件齐全不代表真实有效。该当面核实的没核,该交叉验证的没验,仅凭一套纸质材料就完成开户,看似流程齐全,实则真实性根本没站住脚。
②受益所有人穿透不到位
企业开户不能只看法人代表。实际控制人、最终受益人是谁,股权结构层层嵌套后到底谁说了算,该穿透的没穿透,该登记的没登记,等于账户背后站着谁,银行自己都没搞清楚。
③开户目的与经营背景不核实
为什么开户、主要做什么业务、预计资金规模和流向,这些本该重点核实的内容,变成了客户填什么就是什么。没有背景核查,没有合理性判断,开户从“准入审核”退化成了“资料录入”。
④风险等级评定走过场
不同行业、不同主体、不同资金规模,风险等级本应差异化划分。实际操作中却千篇一律走模板,该调高风险的没调高,该加强监测的没加强,尽调结果根本没发挥风控作用。
说到底,不是不会做,是没认真做。
三、为什么监管死盯着开户这一关
这些年银行罚单里,账户类违规从来不是新鲜事,但处罚力度一直没松过。原因很直白:账户是一切金融活动的起点。
电信诈骗、资金空转、洗钱套现……所有非法资金流动,第一步都要有一个可使用的银行账户。开户环节松一寸,风险就会往里进一尺。前端尽调放水,等于给后续风险留了正门。
对银行来说,开户业务量大、重复性高,基层网点又背负着开户量的考核压力。很容易陷入“先开户再说,后面慢慢补”的惯性——数量优先,质量靠后。
但监管的标尺从来没变:客户尽职调查是法定义务,不是可松可紧的内部流程。该核的必须核到位,该穿透的必须穿到底,该拒绝的必须敢拒绝。
这也是66万罚单最明确的信号:为了开户量放松准入标准,这笔账迟早要还。
━━━━━━━━━━━━
四、罚单背后,是基层合规的普遍考题
此次被罚的是大同分行,折射的却是行业共性问题。
对公账户、个人账户开立流程越来越简化,效率提上去了,风控有没有同步跟上?线上开户、异地开户越来越普及,远程尽调的真实性有没有保障?考核指标里开户数量占比越来越重,尽职调查的权重有没有相应提高?
这些问题,不是兴业银行一家的考题。
66万元的罚款金额不算最高,但分量很重。它提醒所有银行机构:风控从来不是后端部门的事,从客户走进网点、提交开户申请的那一刻起,责任就已经开始了。
账户管理没有“差不多”,也没有“先上车后补票”。第一道关守不住,后面再多系统、再多制度,都挡不住风险渗进来。
金融行业的底线,往往就藏在这些最基础、最琐碎的日常操作里。开户这件小事,恰恰是最大的正事。