前言:
8月28日,兴业银行正式发布2026年半年度报告。
财报显示,上半年,兴业银行营业收入为1101.77亿元,同比微降0.25%,实现归母净利润411.31亿元,同比减少4.66%——营收利润双双下降,且利润降幅远高于营收降幅,结束过去两年保持低速“双增”的走势。
相比整体表现,更值得深入探讨的,是这期间的变化:
2026年第二季度,兴业银行实现营业收入550.87亿元,同比增长0.57%,增速较一季度由负转正,但是归母净利润却同比大幅减少10.58%至172.99亿元,增速较一季度由正转负,不仅拖累单季度表现,也导致上半年业绩出现“变脸”。
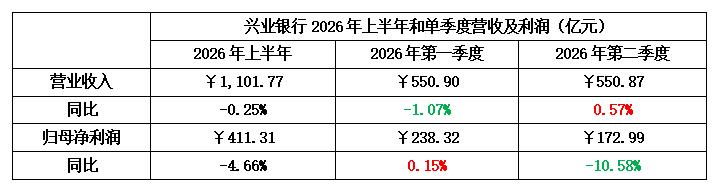
一面是营收增速环比回暖,显现出发展的积极信号;而另一面,是利润增速环比大跌,暗示着营收质量急剧恶化——这一喜一忧,贯穿着兴业银行的基本面,是其当前的真实写照。
01,营收增速回暖,趋势有待观察
整体上看,兴业银行上半年实现营业收入1101.77亿元,同比微降0.25%,降幅几乎微不足道,但收入来源和贡献度有所变化。
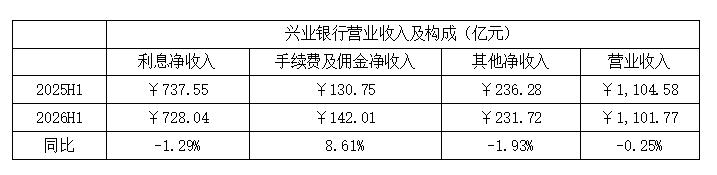
在宏观利率下行的大背景下,与利率高度关联的“利息净收入”和“其他非息净收入”分别为728.04亿元和231.72亿元,分别同比减少1.29%和1.93%;而在“存款搬家”和财富管理需求多元化的趋势下,依托“大投行、大资管、大财富”战略,代理和托管类中收业务强劲增长,“手续费及佣金净收入”同比增长8.61%至142.01亿元,是稳住营收大盘的核心。
陈信健行长在业绩说明会上表示:营业收入略有下降,主要是一季度资产重定价规模较大,对息差形成阶段性拖累;下半年息差降幅有望持续收窄,营业收入表现有望更好。
诚然,按照季度变化来看,兴业银行在第二季度实现营业收入550.87亿元,同比增长0.57%,增速较一季度由负转正,数据上呈现出积极的发展信号,但是,以此作为依据线性外推趋势延续是值得商榷的。
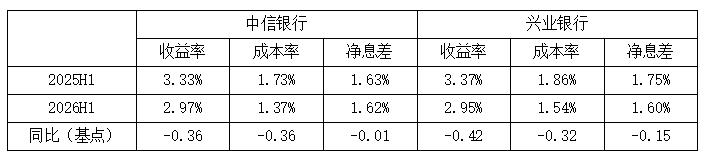
·核心业务方面,对比中信银行可发现:去年兴业银行净息差大幅高于中信银行,但今年却反而比之少2个基点。核心原因在于,资产端收益率下行远高于负债端成本压缩,整体仍呈现出“高成本高收益”的格局,未来息差能否实现良性企稳,核心在于兴业银行能否进一步优化负债端,但如何用低利率留住资金,是兴业银行未来经营的重点和难点。
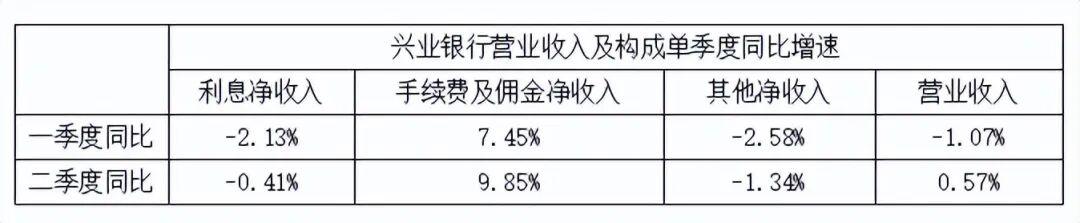
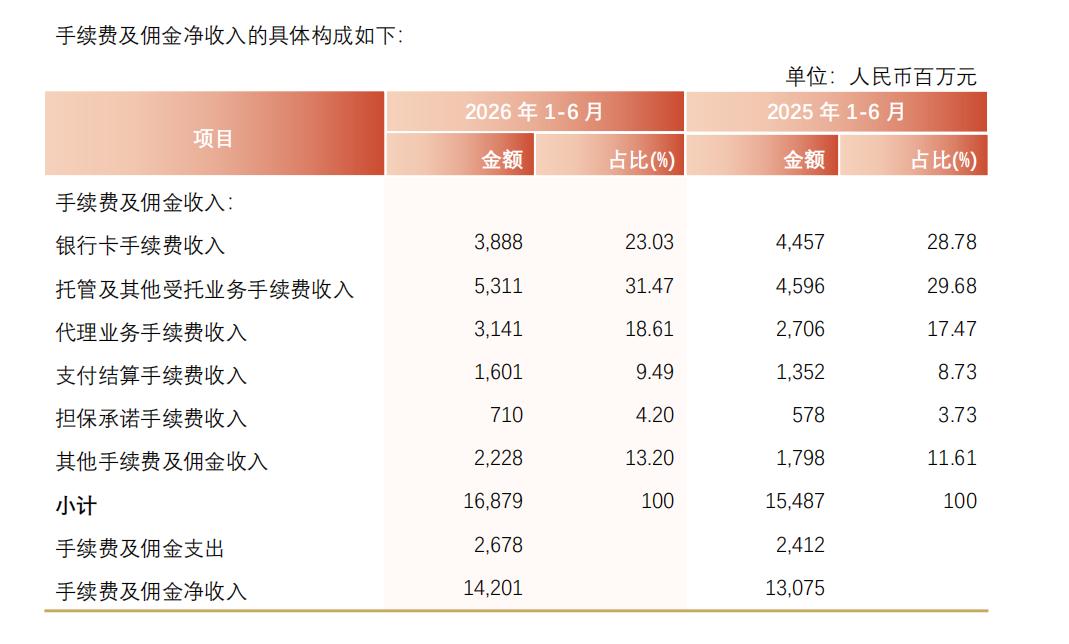
·中间收入业务方面,兴业银行在“做大中收”战略取得的成绩是值得肯定的,2026年上半年实现手续费及佣金净收入142.01亿元,同比增长8.61%,除了银行卡业务之外全部细项均有不同幅度的增长,且第二季度增速达到9.85%,比一季度增速高出2.4个百分点,托举起整体的营收大盘,也是二季度整体营收能够实现同比增长的主要驱动力。
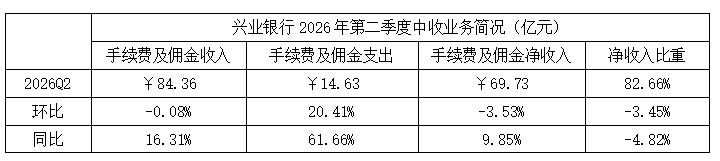
但是二季度单季度,不论从环比还是同比,中收业务增长的边际效益还需要有所提升:以同比为例,收入同比增长16.31%至84.36亿元,但是支出却大幅增长61.66%,尽管净收入实现了近双位数的增长,但是中收业务的“净收入率”却大幅下降4.82个百分点。
从营收的角度来看,兴业银行喜的一面,是轻资产业务快速发展顶住了传统业务的压力;但令人担忧的一面是,息差目前仍未见到企稳的迹象,中收业务的竞争压力也不可小觑,营收企稳回暖的延续性尚不明确。
02,利润“变脸”大跌,风险隐患仍在
财报显示,兴业银行2026年上半年实现归母净利润411.31亿元,同比减少4.66%,降幅远高于营收端;利润端的“变脸”主要集中在二季度,在单季度营收同比增长0.57%的背景下,归母净利润反而同比大幅减少10.58%至172.99亿元,增速较一季度由正转负。
陈信健行长在业绩说明会上指出:“利润降幅较大,主要原因是零售业务新发生不良和减值准备增加。”
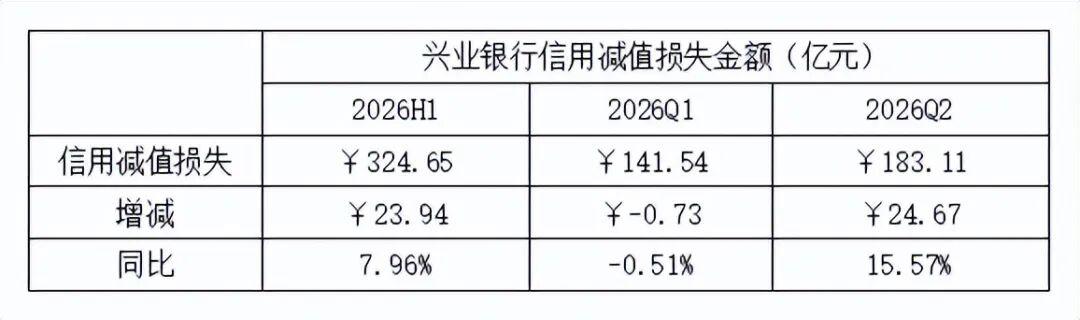
确实如此,截至上半年末,兴业银行不良贷款率为1.08%,较去年末持平,其中个贷不良率较去年末提升0.08个百分点至1.46%;同时,兴业银行在上半年计提信用减值损失324.65亿元,同比增长7.96%——增量计提主要集中在第二季度,单季度计提183.11亿元,同比增加24.67亿元,吞噬营收增长且导致利润大幅减少。
零售贷款余额下降、不良率提升并提高减值准备,本质上是对存量资产风险的“出清”,但整体而言,兴业银行资产质量仍存在隐患,未到“轻舟已过万重山”的境地。
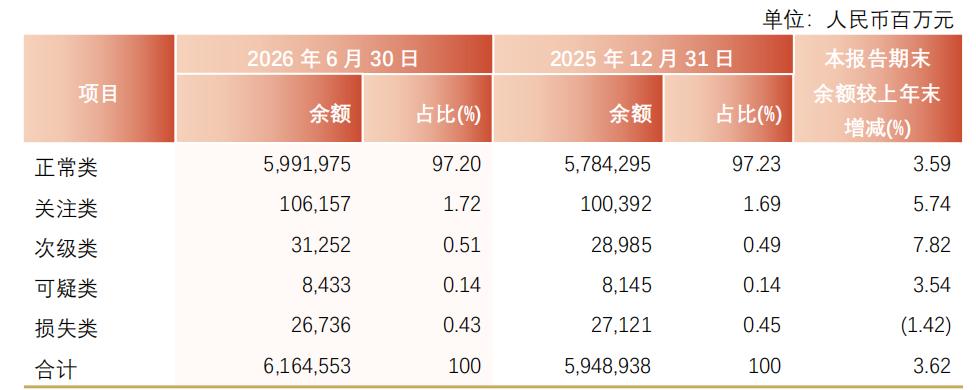
一方面,虽然增加了减值损失的计提,但拨备覆盖率不升反降,较去年末减少2.74个百分点至225.67%,牺牲当期利润的同时,风险抵补能力也在削弱;另一方面,作为不良贷款的“后备军”,关注类贷款较去年末增长5.74%至1061.57亿元,占比提升3个基点至1.72%,若未能好转将直接逐步转化为不良贷款,不良率存在潜在的抬头迹象。
站在利润层面上看,兴业银行喜的一面是主动加大力度出清存量资产风险,为未来腾出平滑的空间;但由于资产质量风险仍在积累,且风险抵补能力削弱,对往后的利润回拨形成压力。
对于兴业银行来说,短暂的业绩“变脸”不外乎是经营中的取舍,单个季度或者半年度的波动并不重要,关键是如何进一步提升自身的核心竞争力,为长期可持续的高质量增长奠定基础。毕竟,2027年12月将是可转换债券的到期日,目前仍有413.52亿元尚未转股,占发行总额的82.7%——想要打动债权人转化为股东,需要让外界看到成长的潜力。举报/反馈