图片来源:摄图网
今年银行业的负债端成本普遍改善,利息净收入整体回升。据同花顺iFinD数据,今年上半年,A股42家上市银行中,有37家银行实现利息净收入同比正增长,4家银行增长额度超过200亿元;另有5家银行的利息净收入同比缩水。
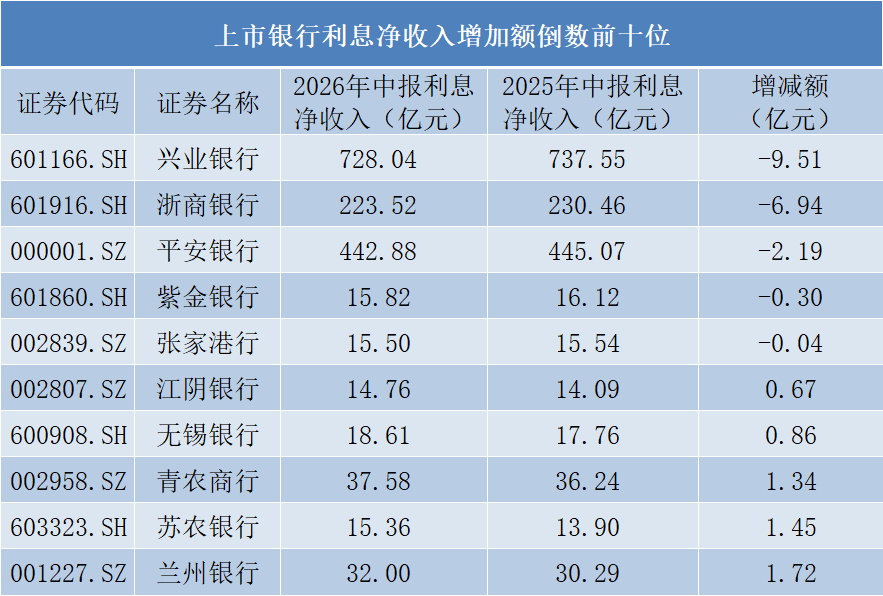
其中,兴业银行的利息净收入减少9.51亿元,成为利息净收入下降最大的上市银行。兴业银行的利息净收入减少,主要是因为利息支出高于利息收入,负债端成本不降反升。这使得兴业银行的净息差同比减少15个基点,成为下降幅度最大的上市银行。
银行成本压力缓解,兴业银行逆势而行
今年以来,银行业得益于负债端成本压力下降,利息净收入明显回升。银行经过多轮存款挂牌利率下调后,大批利率较高的定期存款陆续到期,被置换成利率更低的新存款,从而拉低了整体存款付息率。
根据42家上市银行披露的2026年半年报,上市银行利息净收入合计22231.20亿元,较去年同比增加1713.98亿元。其中,农业银行、工商银行、建设银行和中国银行的净利息收入增加额大幅领先,较去年同期增长超过200亿元。
值得关注的是,银行业的利息净收入增加,主要是因为利息支出减少,而非利息收入增加。42家上市银行中,有28家银行的利息收入同比下降,但是利息支出整体减少幅度更大,带动负债端成本降低。
另一方面,还有5家上市银行的利息净收入不增反降,包括兴业银行、江苏银行、平安银行等商业银行。其中,兴业银行的利息净收入同比减少9.51亿元,成为减少额度最大的上市银行。
从历史数据来看,近几年来,兴业银行的利息净收入表现承压,但是仍保持增长趋势。2023年至2025年,其利息净收入分别为1465亿元、1481亿元和1488亿元,增长呈现放缓趋势。
2026年中期,尽管银行业的负债端压力整体好转,上市银行普遍交出良好业绩,但是兴业银行逆势而行,利息净收入不增反降,主要是因为其利息收入明显减少,但利息支出未能跟上利息收入的步伐。
数据显示,兴业银行的利息收入为1479.65亿元,同比减少112.57亿元;利息支出为751.61亿元,同比减少103.06亿元。支出端的减少金额低于收入端,这无疑增加了负债端的成本压力。
净息差连降5年,业绩增长持续承压
兴业银行的利息净收入减少,背后是存款总额增加幅度高于贷款总额。2026年中期,兴业银行的存款总额为6.228万亿元,较2025年同期增加约3580亿元;贷款总额为6.165万亿元,较2025年同期增加约2620亿元。
由此计算,贷款总额和贷款总额的增加值相差近1000亿元,存款总额超越贷款总额,负债端的成本压力明显增加。2026年中期,兴业银行的存贷款比例降至98.98%,再次跌破100%。2023年至2025年,其存贷款比例分别为106.30%、103.71%和100.33%
从贷款结构来看,企业贷款总额保持增长态势,说明对公业务表现可圈可点。兴业银行的贷款总额增长放缓,问题主要出在个人贷款方面。2025年,个人贷款和垫款为1.852万亿元,较2025年末减少711.02亿元。
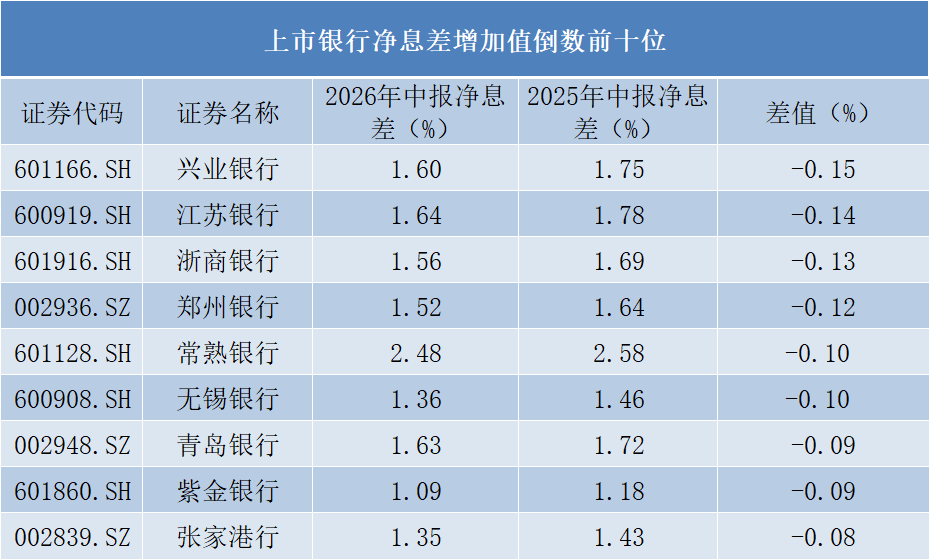
随着贷款总额增速放缓,兴业银行的净息差压力越来越大。据统计,2026年中期,42家上市银行中,有23家银行的净息差出现负增长,其中兴业银行的净息差为1.60%,同比减少15个基点,是上市银行这种降幅最大的一家。
若将时间拉长,兴业银行的净息差已连降5年。2020年末,其净息差曾达到2.36%,到2023年跌破2%关口,到2026年中期又降至阶段性新低。同时,兴业银行的净利差也持续下滑,从2020年的2.11%跌落至2026年中期的1.41%。
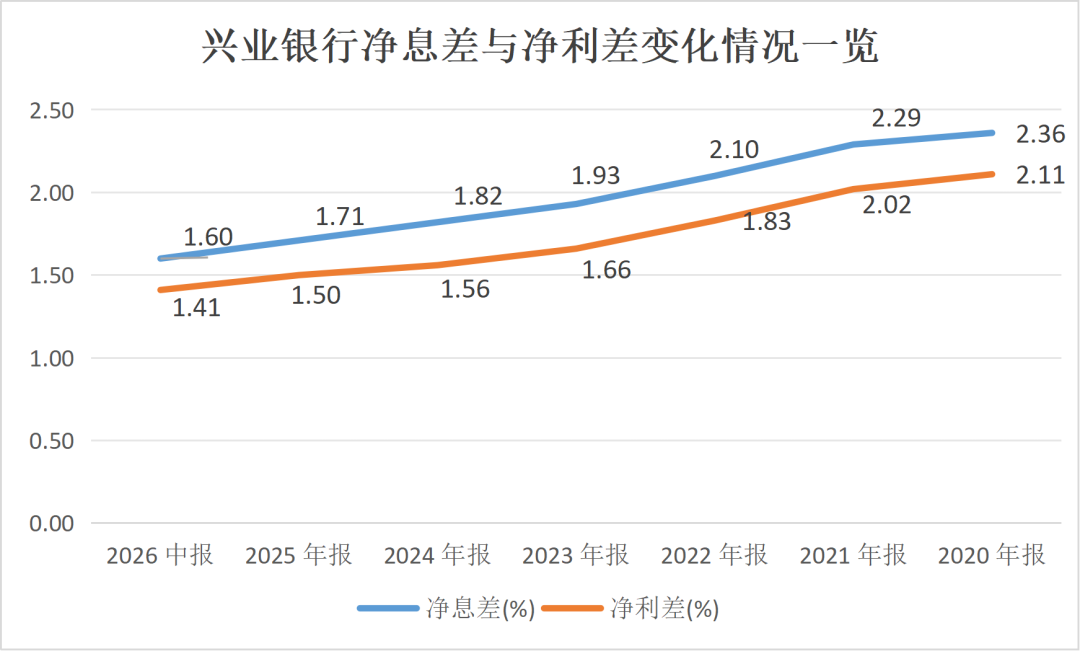
由于净息差长期下降,兴业银行的业绩也持续承压。2023年至2025年,其营收增速分别为-5.19%、0.66%和0.24%,净利润增速分别为-15.61%、0.12%和0.34%。2026年中期,兴业银行的业绩再次下滑,营收与净利润分别同比减少0.25%和4.66%。
另一方面,今年上半年,兴业银行的其他重要业务则表现稳健。手续费及佣金收入为142.01亿元,同比增加约11.26亿元;投资收入为202.55亿元,同比增加约19.58亿元。
不过,这些新增收入被公允价值变动收益和信用减值损失所抵消。同期,兴业银行的公允价值变动收益为18.69亿元,同比减少19.24亿元;信用减值损失为324.65亿元,同比减少23.93亿元。
扎根福建地区,为何没做好大本营?
公开资料显示,兴业银行诞生于福建省福州市,公司总部也设立在福州。自成立以来,兴业银行就持续深耕福建地区,并将经营区域扩大到珠三角、长三角、环渤海等全国区域,拥有45家一级分行(含香港分行)、超过2000家分支机构。
从区域的收入分布来看,2026年中期,总行及总行经营性机构贡献的收入比重最大,营收达到418.84亿元,营业利润达到231.15亿元。珠三角及海西地区和珠三角地区分别贡献收入为119.35亿元和175.79亿元。
值得注意的是,尽管珠三角及海西地区贡献收入比重较大,但是利润率却非常低。同期,珠三角及海西地区的营业利润为19.68亿元,同比减少39.43%。长三角地区营业利润达到86.99亿元,珠三角及海西地区的盈利能力明显不高。
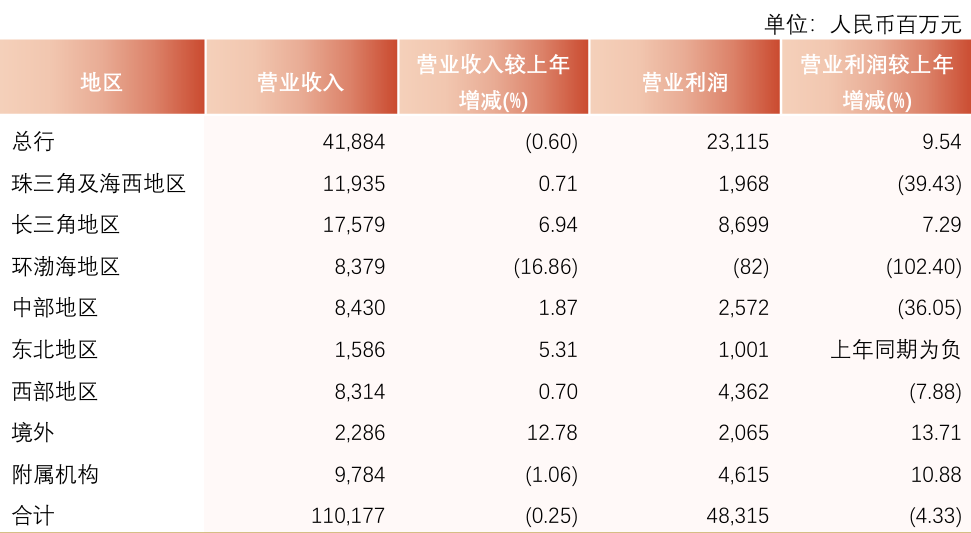
珠三角及海西地区指一级分行所在地,主要包括广州、深圳、福州、厦门、宁德、莆田、泉州、漳州、龙岩、三明、南平等城市。除广州和深圳外,其他城市都是在福建大本营。
此外,兴业银行在环渤海地区和中部地区的资产质量也堪忧。2026年中期,环渤海地区的营业利润亏损82万元,同比下降102.40%;中部地区和西部地区的营业利润也分别同比减少36.05%和7.88%。
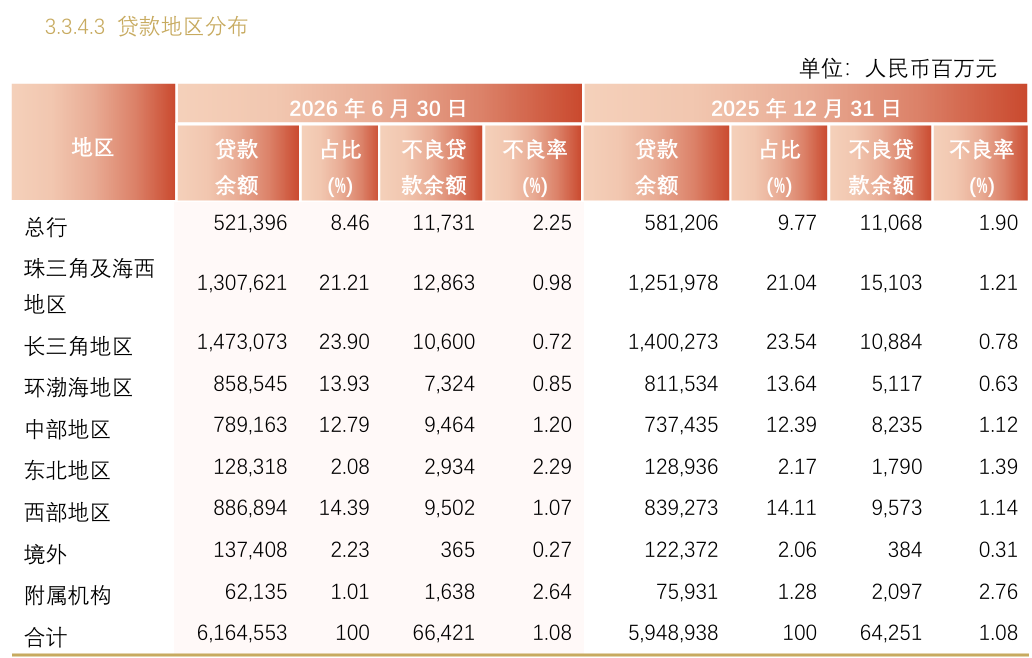
兴业银行在珠三角及海西地区的营业利润下滑,背后是信用资产减值激增。2025年末,该区域的不良贷款为151.03亿元,不良率达到1.21%;2026年中期,该区域的不良贷款降至128.63亿元,不良率降至0.98%。
尽管珠三角及海西地区不良贷款下降,但是环渤海、中部地区和西北地区的不良贷款和不良率均在提升。其中,环渤海地区不良贷款较2025年末激增约22亿元,中部地区和东北地区不良贷款也分别增加12.29亿元和11.44亿元。其中,东北地区的不良率达到2.29%。
从整体来看,兴业银行加大计提资产减值后,不良率控制在1.08%,在各大上市银行中表现良好。但是多个区域不良率有所抬升,兴业银行的资产质量仍值得关注。
(本文完)
杂志及内参可点击进入微店订阅