上半年净利润同比下降4.66%,如果只看这个数字,兴业银行的中报似乎不太好看。
但数字背后藏着的逻辑,比利润本身的波动更值得推敲。
在净息差持续承压、行业整体盈利能力普遍下滑的大背景下,兴业银行选择了一条短期“自损”的路:多提37亿拨备,把风险前置,为后续的盈利修复留出空间。
这背后,是一家银行在短期报表与长期韧性之间的取舍。
01
利润在降
但结构在变
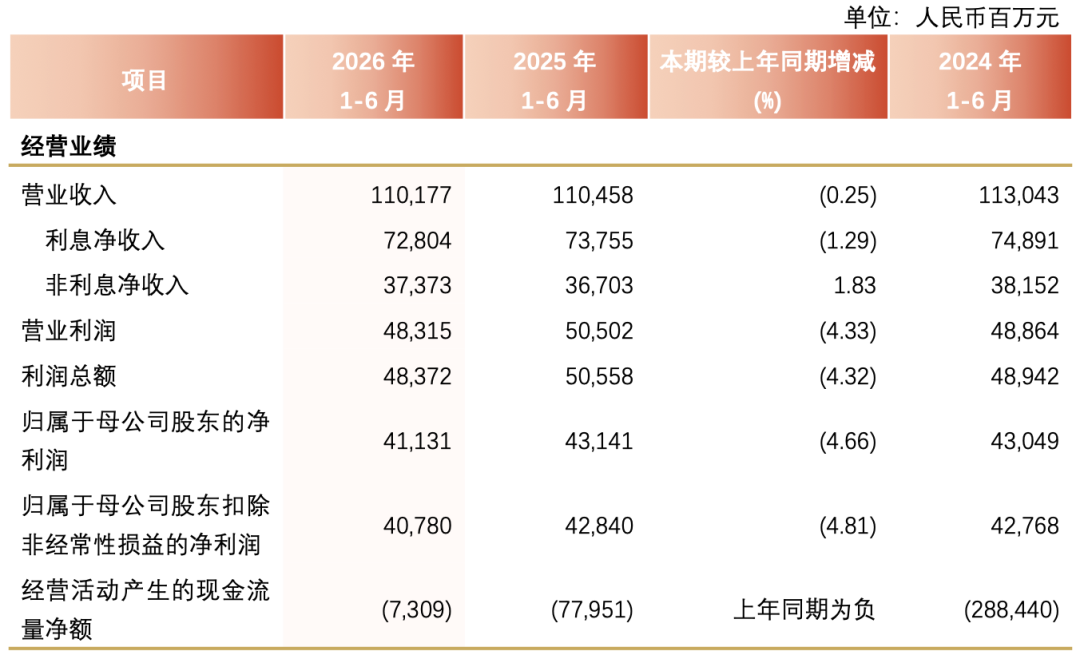
2026年上半年,兴业银行实现营收1101.77亿元,同比下降0.25%,降幅较一季度收窄0.81个百分点。二季度营收同比增长0.57%,单季已经转正。
利润端,归母净利润411.31亿元,同比下降4.66%。
(图源:兴业银行2026半年报)
但利润下降的主要原因,是主动加大了拨备计提力度,上半年计提资产减值损失325.12亿元,同比增长7.93%,其中贷款减值损失319.86亿元,比去年同期多提了37亿元。
这意味着,如果不是主动“多提拨备”,兴业银行的利润增速可能不是负数。
“以丰补歉”是银行经营的基本逻辑。
在风险尚未完全暴露时提前储备拨备,本质上是在为未来的利润释放留出空间。
这种做法在短期报表上不好看,但对长期经营而言,是一种更审慎的资产质量管控策略。
净息差1.60%,降幅较一季度收窄3个基点,息差已经出现了边际企稳的信号。
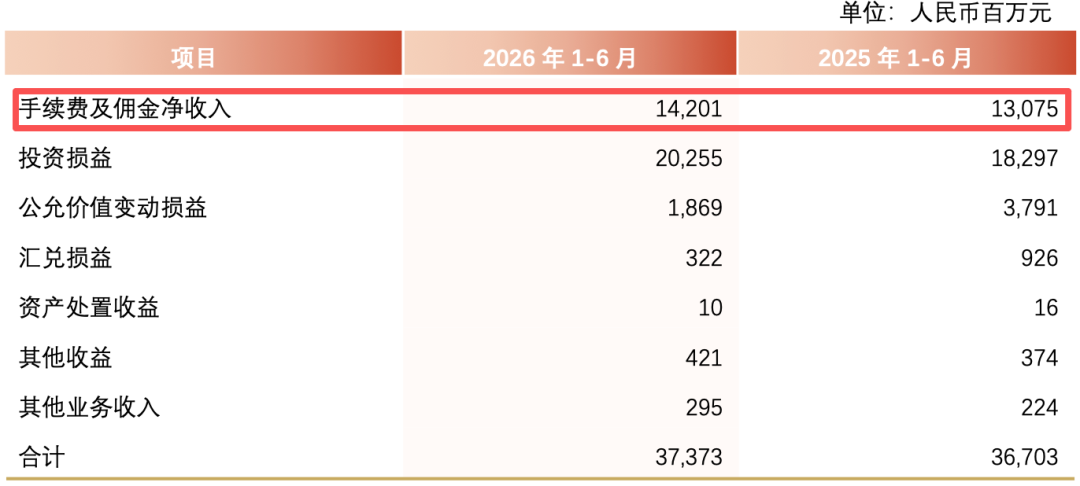
与此同时,非息收入373.73亿元,同比增长1.83%,中收占营收比重提升至12.89%。
其中手续费及佣金净收入142.01亿元,同比增长8.61%,支付结算收入、财富销售收入、托管收入均实现两位数增长。
(图源:兴业银行2026半年报)
收入结构正在从“利息依赖”向“多元均衡”转变。
02
风险在出清
结构在转
资产质量是衡量一家银行“健康度”的核心指标。
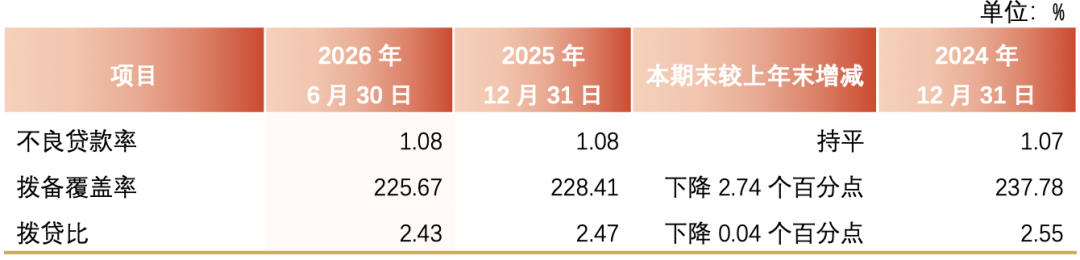
截至6月末,兴业银行不良贷款率1.08%,与上年末持平;拨备覆盖率225.67%;对公不良率下降4个基点至0.97%。
(图源:兴业银行2026半年报)
房地产和城投,这两个过去几年银行最头疼的领域风险敞口都在收敛。
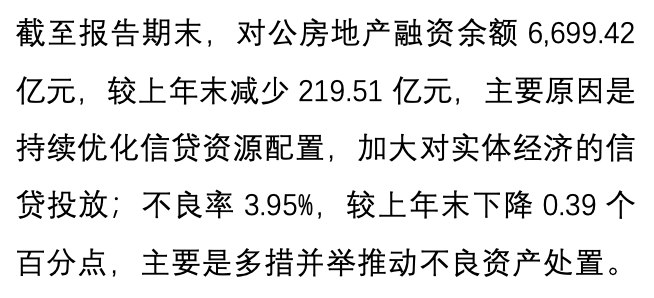
对公房地产融资余额6699.42亿元,较上年末减少219.51亿元;不良率3.95%,较上年末下降0.39个百分点。城投领域不良余额持续压降,较上年末减少161.75亿元。
(图源:兴业银行2026半年报)
风险在出清,资源在重新配置。
兴业银行把信贷投向“科技+产业”和“绿色+产业”两个方向:
截至6月末,“科技+产业”贷款余额达1.09万亿元,“绿色+产业”贷款余额达7716亿元。产业金融贷款余额2.63万亿元,较年初增加1552亿元。
同期,客户存款付息率同比下降34个基点,存款成本在降,负债端的稳定性在增强。
负债成本的下降,为资产端的扩张提供了更有力的支撑。
03
数智化的“及格线”在提高
2026年,银行业的数智化竞争已从“系统上线速度”转向“业务实际产出”。
兴业银行将数智化定位为“十五五”第一战略,累计部署智能策略2.18万个,触客5.97亿人次,带动综合金融资产1784.59亿元。
上线21个主流大模型,日均调用量超210万笔;345个智能体已在风险、营销、客服、运营等场景落地运行。客户净推荐值从64分升至72分,部署场景从65个扩展至91个。
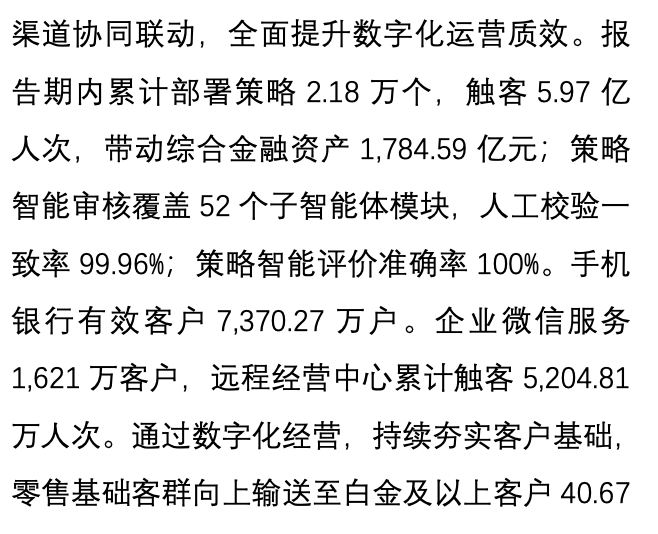
(图源:兴业银行2026半年报)
技术投入的产出,正在以经营结果的形式呈现。
智能化不再是IT部门的“自娱自乐”,而是真正进入了一线业务。
当然,站在全行业的角度看,银行数智化转型仍在爬坡期。
如何让大模型在复杂金融场景中从“能用”走向“好用”,如何让智能策略的准确率从99%向更高维度逼近,仍然需要持续的投入和耐心的验证。
04
现在的问题
增长中枢在哪里?
兴业银行的方向是清晰的:
非息收入占比在提升,利息收入的单一依赖在下降;科技金融、绿色金融在加速放量;数智化转型开始兑现业务价值;风险出清接近尾声。
但市场更关心的是:增长中枢在哪里?
非息收入的增速能否持续保持在两位数?产业金融的利润贡献能否在2027年成为主力?数智化带来的效率提升,什么时候能体现在净资产收益率上?
这几个问题的答案,将决定兴业银行下一阶段的估值中枢。
目前它的市净率只有0.49倍,反映出市场对银行板块的系统性低估。
如果兴业银行能在接下来的几个季度验证其收入结构的优化和资产质量改善的可持续性,估值修复的逻辑将逐步成立。
结语
兴业银行这份半年报的真正看点,不在净利润的短期波动,而在它正在完成的底层逻辑切换从规模驱动到结构驱动,从利差依赖到多元收入,从风险后置到风险前置。
在中收增长、产业金融和数智化这三个方向上已经形成了确定性趋势,风险出清仍在进行中。
兴业银行选择了短期承压、长期筑底的路径。
这条路径短期内让利润表不那么好看,但如果能在风险出清与产业深耕之间形成正循环,它的业绩弹性可能在行业回暖时最先释放。
据数据显示,兴业银行股份有限公司注册成立于1988年。
三十八年后,当行业还在旧模式中被动承压时,兴业银行已经开始了对下一轮周期的提前布局。
能否在长期主义的路线图上如期兑现,正是接下来需要持续验证的关键。