8月27号,三角轮胎发布2026年的半年报,整体表现低于市场预期,次日股价下跌3.55%,关键数据:
营业收入50.85亿,同比增长6.42%
归母净利润3.40亿,同比下降14.11%;扣非净利润2.41亿,同比下降16.16%
自由现金流4.06亿,同比增长22%
一、利润表
利润为什么下降?
拆开看上半年、一季度、二季度的利润表,营收和成本增速比较稳健,二季度归母净利润下降46.82%核心因素是研发费用同比增长124%。但细想发现两个问题:
①二季度原材料上涨但毛利率依然有15.75%,同比仅下降0.8百分点;
②研发费用上半年同比大涨,但柬埔寨项目建设还没启动。
| 指标 | 2026 H1 | 2026 Q1 | 2026 Q2 |
|---|
| 营业收入(亿) | 50.85 | 24.70 | 26.15 |
| 同比 | +6.42% | +10.04% | +3.21% |
| 营业成本(亿) | 41.77 | 19.74 | 22.03 |
| 同比 | +4.11% | +4.01% | +4.20% |
| 毛利率 | 17.85% | 20.08% | 15.75% |
| 同比 | +1.82 pct | +4.63 pct | ?0.80 pct |
| 销售费用(亿) | 2.06 | 1.01 | 1.05 |
| 同比 | +12.13% | +10.26% | +13.98% |
| 研发费用(亿) | 2.23 | 1.05 | 1.17 |
| 同比 | +156.69% | +206.50% | +124.01% |
| 归母净利润(亿) | 3.40 | 2.18 | 1.22 |
| 同比 | ?14.11% | +31.18% | ?46.82% |
| 扣非净利润(亿) | 2.41 | 1.67 | 0.74 |
| 同比 | ?16.16% | +54.82% | ?58.84% |
| 归母净利率 | 6.69% | 8.82% | 4.67% |
| 同比 | ?1.60 pct | +1.42 pct | ?4.40 pct |
| 扣非净利率 | 4.75% | 6.78% | 2.83% |
| 同比 | ?1.28 pct | +1.96 pct | ?4.27 pct |
财报解释研发费用上涨是"研发投入增加及集中归集影响",其中模具及试验费涨了304%,咨询费、认证审核费分别上涨151%、123%,这些费用既可以算营业成本,也可以算研发费用。
把过去6个季度的营业成本、研发费用单独拉出来发现,2025年Q4营业成本较上季度下降3.23亿,而研发费用上涨3.05亿。把营业成本和研发费用合并看,过去6个季度,占比营业收入稳定在83.51%-88.75%之间波动,因此推测2025年底集中归集,大概率是将原来在营业成本中的费用调整至研发费用,可比口径公司Q2的真实毛利率约13.8%,同比下降16.6%。
| 季度 | 收入(亿) | 成本(亿) | 研发(亿) | 合计(亿) | 营收占比 |
|---|
| 25Q1 | 22.44 | 18.98 | 0.34 | 19.32 | 86.08% |
| 25Q2 | 25.34 | 21.14 | 0.52 | 21.67 | 85.52% |
| 25Q3 | 25.42 | 20.83 | 0.40 | 21.23 | 83.51% |
| 25Q4 | 25.01 | 17.60 | 3.39 | 20.99 | 83.92% |
| 26Q1 | 24.70 | 19.74 | 1.05 | 20.79 | 84.19% |
| 26Q2 | 26.15 | 22.03 | 1.17 | 23.21 | 88.75% |
公司调整研发费用科目是粉饰财报毛利率吗?2025年年报中有一段描述:“2023 年,本公司及华盛公司通过高新技术企业重新认定,资格有效期三年,自2023 年1 月 1 日至 2025 年 12 月 31 日执行 15%的企业所得税税率”。因此推测,研发费用集中归集应该是配合2026年高新技术企业重新认定,而不是粉饰毛利率。
利润长期还能涨回去吗?
原材料上涨、出口价格承压导致销售费用增加,是影响Q2净利润下降的核心因素,毛利多赚 1.42 亿,研发费用多花 1.36 亿,一正一负几乎抵消。合并看:销售费用、汇兑损失、存单利息下降,三项合计 0.55 亿,几乎就是净利润少掉的全部。
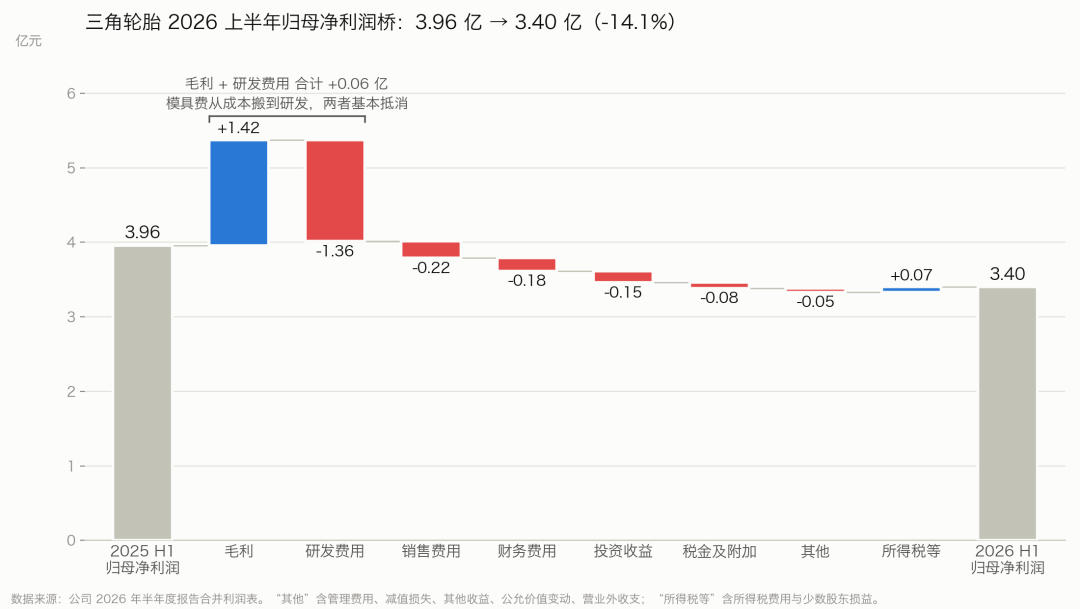
三角轮胎 2026 上半年归母净利润
| 年度 | 营业收入 | 归母净利润 | 扣非净利润 | 归母净利率 | 扣非净利率 |
|---|
| 2016 | 67.10 | 8.25 | 7.45 | 12.30% | 11.11% |
| 2017 | 79.21 | 4.83 | 3.89 | 6.10% | 4.91% |
| 2018 | 75.11 | 4.83 | 3.99 | 6.43% | 5.31% |
| 2019 | 79.41 | 8.47 | 7.10 | 10.67% | 8.94% |
| 2020 | 85.35 | 10.60 | 8.96 | 12.42% | 10.49% |
| 2021 | 89.54 | 6.00 | 3.88 | 6.71% | 4.33% |
| 2022 | 92.20 | 7.38 | 5.42 | 8.00% | 5.88% |
| 2023 | 104.22 | 13.96 | 11.78 | 13.40% | 11.30% |
| 2024 | 101.56 | 11.03 | 8.66 | 10.86% | 8.53% |
| 2025 | 98.21 | 9.23 | 7.18 | 9.40% | 7.31% |
| 均值 | 87.19 | 8.46 | 6.83 | - | - |
轮胎是个周期性行业,公司利润受橡胶、炭黑等原材料价格变化。从过去10年趋势看,2017橡胶大幅上涨,2018年贸易摩擦销量下滑,2021年橡胶和海运上涨因素,扣非净利润均大幅下降,10年平均扣非净利润6.83亿。因此,长期看随着原材料价格回落后,净利润逐步回升,未来每年主营业务保持每年6亿利润问题不大。
二、资产负债表
截至2026年上半年,公司总资产198.5亿,其中现金流资产121.3亿,占比61%;负债资产58.79亿,其中有息负债仅11.51亿,剩余80%负债是包含应付账款在内的经营性负债,生意只要持续做就能持续滚动。扣除有息负债11.51亿、7月10号已发放3.2分红,公司净现金106.59亿,对应每股13.32元。
| 科目(亿元) | 6/30 | 年初 | 变动 |
|---|
| 现金类资产 | 121.30 | 114.24 | +7.06 |
| 货币资金 | 26.31 | 26.11 | +0.20 |
| 大额存单 | 80.72 | 76.25 | +4.47 |
| 定期存款 | 14.27 | 11.87 | +2.40 |
| 非现金资产 | 77.20 | 80.39 | ?3.19 |
| 应收账款+票据 | 21.52 | 20.44 | +1.08 |
| 存货 | 14.19 | 14.77 | ?0.58 |
| 固定资产 | 33.46 | 34.95 | ?1.49 |
| 其他 | 8.03 | 10.23 | ?2.20 |
| 总资产 | 198.50 | 194.63 | +3.87 |
| 有息负债 | 11.51 | 11.65 | ?0.14 |
| 经营性负债 | 47.28 | 43.52 | +3.76 |
| 归母权益 | 139.68 | 139.45 | +0.23 |
现在股价12.36元/股,扣除现金资产,整个轮胎生意是负资产。 工厂、设备、1,318 项专利、180 多个国家的营销网络、每年6亿元的利润,加起来的标价是-7.71 亿。
经营性资产33亿,实际ROE 14.3%
按财报口径算,2026年上半年净资产收益率2.4%,折合年化4.9%,放在整个制造业里是非常低水平。但如果扣除106.59亿净现金,支撑公司实际经营的资产只有33.09亿,上半年营收50.85亿,资产周转1.54次,实际年化ROE 14.3%,这门生意本身并不差。
| ROE 口径 | 上半年净利润(亿) | 净资产(亿) | 年化 ROE |
|---|
| 报表口径 | 3.40 | 139.68 | 4.9% |
| 剔现金资产 | 3.40 | 33.09 | 20.5% |
| 剔现金和理财收益 | 2.36 | 33.09 | 14.3% |
柬埔寨项目是公司资本配置效率的关键考核
2026年1月,三角轮胎公告计划投资32.19亿元,在柬埔寨建设年产700万条高性能子午线轮胎项目。
按照公告(2026-001)披露:
项目内容:年产600万条半钢子午线轮胎+ 100万条全钢子午线轮胎
建设地点:柬埔寨柴桢省
总投资:32.19亿元,公司间接持有项目公司100%股权
建设期:17个月,预计开工时间2026年3月
预计年平均营业收入:25.85亿元
预计投资收益率:15.1%
目标市场:北美、欧洲、中东非、东南亚
而截至2026年6月底,该项目仍处于国内对外投资审批过程中,尚未实际出资。
账上趴着106亿现金,而柬埔寨项目预计投入32亿,相当于公司当前净现金的30%,如果最终能够实现15%左右的投资回报率,那么这是一笔优秀的资本配置,把年化2.28%存款,换成了年化15%的产能。
但如果项目回报率明显低于预期,那么公司现在资产负债表上的“安全垫”,就会被实实在在地消耗掉。
三、现金流量表
归母净利润同比下降 14.11%,经营活动现金流却增长 20.34%,收入质量非常高。上半年资产支出仅0.34亿,占净利润10%,说明维持这门生意并不需要每年持续投入大量资金。
| 项目(亿元) | 2026 H1 | 2025 H1 | 变动 |
|---|
| 经营活动净额 | 4.40 | 3.66 | +20.34% |
| 销售商品收现 | 42.60 | 40.70 | +4.68% |
| 购买商品付现 | 32.52 | 31.81 | +2.23% |
| 支付职工 | 3.77 | 3.51 | +7.49% |
| 投资活动净额 | ?3.85 | ?2.57 | 流出扩大 |
| 资本开支 | 0.34 | 0.33 | +4.02% |
| 投资收益收现 | 4.32 | 0.11 | 39 倍 |
| 筹资活动净额 | ?0.12 | ?2.69 | 流出收窄 |
| 汇率变动影响 | ?0.22 | +0.12 | |
| 现金及等价物净增加 | +0.20 | ?1.48 | |
四、改善股东回报
上半年公司提出要改善股东汇报,计划增加中期分红。最近公司公告了上市以来的第一次中期分红:每10股派发现金红利1.2元(含税),合计约0.96亿元。对应上半年3.40亿元的归母净利润,派息率28.2%,低于2025年度的34.67%。
接下来关注公司是否会增加三季度分红,理想情况全年3次分红(年中1.2+三季度1.2+年终4),合计分红5.14亿,占全年净利润85%(全年净利按6亿估算)。
五、我为什么一直把“三角轮胎”当成一个特殊案例
如果一家普通轮胎企业:
PB 1.5倍;
资产负债率较高;
现金很少;
还在不断扩产;
大量资金依赖债务;
管理层频繁进行并购;
那么它就是一个典型的周期制造业。
但三角轮胎不太一样。
它拥有:
较大的净资产+较低的负债率+大量现金及金融资产+较强的经营现金流。
与此同时,目前又处在较低PB估值区间。
所以它真正吸引我的,并不是:
“轮胎行业未来一定会高速增长。”
而是另外一个逻辑:
如果公司的经营价值本身没有出现永久性损失,而资产负债表又提供了足够厚的安全边际,那么低估值本身就可能成为投资回报的重要来源。
这其实更接近巴菲特早期所关注的“资产负债表型机会”。
六、所以,我现在怎么看三角轮胎?
如果用一句话总结:
三角轮胎不是一个“高成长故事”,而是一个“资产负债表+资本配置”的投资案例。
2026年上半年利润下降14%,本身并不会让我特别兴奋。
甚至二季度盈利明显下滑,反而值得警惕。
但与此同时,我看到的是:
经营现金流依然为正;
资产负债表依然稳健;
净资产接近140亿元;
拥有大量现金及金融资产;
负债率较低;
公司正在尝试通过海外产能布局寻找新的增长空间。
因此,我真正想观察的,不是三角轮胎明年利润能不能增长20%。
而是未来3~5年:
管理层能不能把今天资产负债表上的钱,变成更高的每股内在价值。
这可能比短期利润增速重要得多。