2026年三季报季,两家航空货运央企交出完全不同的成绩单。
10月28日国货航披露三季报:前三季营收190.15亿(+14.3%),归母净利14.72亿(-19.84%)。10月30日东航物流披露:前三季营收212.22亿(+23.03%),归母净利21.50亿(+7.46%)。
表面看是"增收不增利"vs"增收又增利"。拆开利润表,核心矛盾不是毛利率——两家航空货运毛利率跌幅几乎一样(约6.3pp)。真正拉开差距的是收入增速:东航+23%,国货航+14%。
1.两家毛利率都跌6个点,跌幅差不多,为什么利润分化这么大?
2.东航运力涨31%、收入涨40%,国货航机队没动、收入只涨4.5%——利润差距主要来自"量"还是"价"?
3.东航靠什么实现收入涨 40%?机队、航线、产业结构三个维度拆开看
国货航B777F货机降落杭州萧山国际机场(航空爱好者实拍)
壹·利润表拆解
核心财务指标,两家放在一起算
01先把利润表拆开:费用率几乎一样,差在毛利
很多人第一反应是"燃油成本上涨挤压利润"。拆开看:燃油成本属于营业成本,不影响期间费用。两家毛利率跌幅几乎一样,说明成本端压力是行业共性,不是某一家的问题。
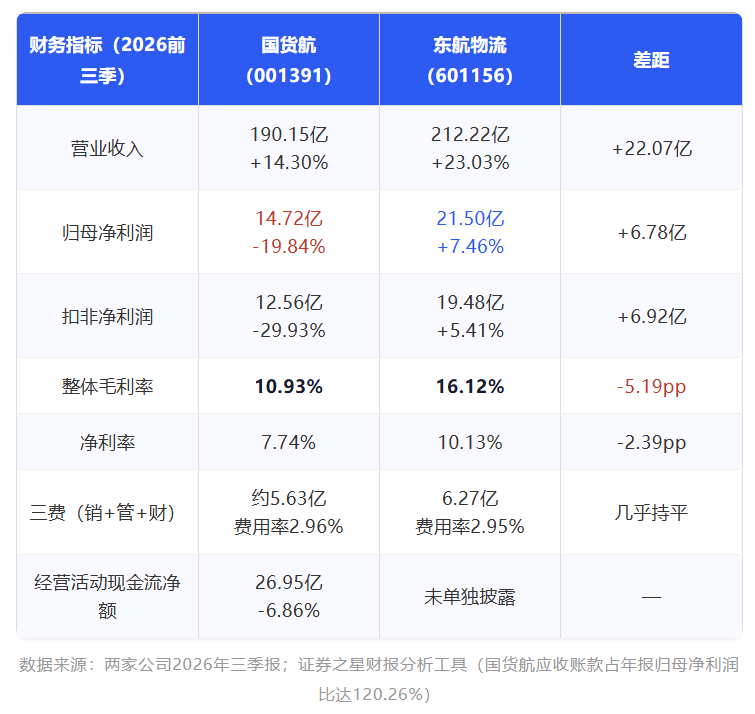
风险点:国货航应收账款占去年净利润120.26%——光应收就超过了一整年的净利润。三季报经营现金流26.95亿(-6.86%),还在走弱。
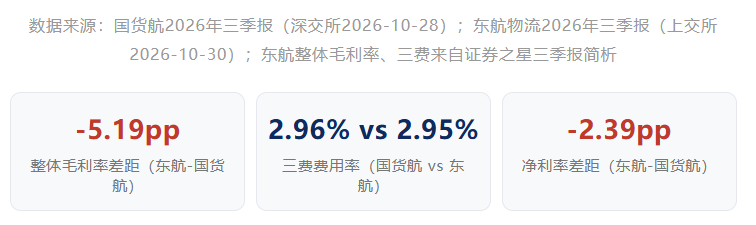
第一个反常识的发现:两家的费用率几乎一模一样。国货航三费占营收2.96%,东航2.95%——两家都是央企,管理效率、销售投入、财务成本在同一水平线上。
真正拉开差距的是毛利率。国货航整体毛利率10.93%,东航16.12%,差5.19个百分点。按国货航190亿营收算,对应约9.87亿毛利差额,比两家6.78亿的净利润差距还大。
净利润分化的根源是毛利率分化。毛利差5.19个百分点,到净利差收敛到2.39个百分点——中间约2.8个百分点去哪了?
拆一下利润表桥(从毛利到归母净利,推算口径):
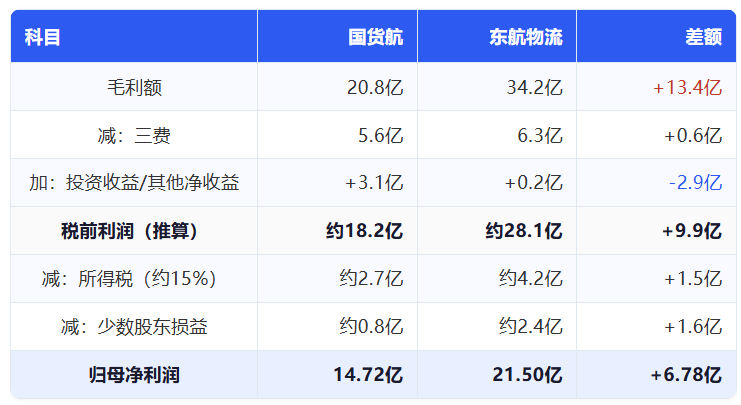
毛利差13.4亿,到归母净利差6.8亿,中间被吃掉了6.6亿。三层收敛:
第一层:投资收益差2.9亿——国货航有3.1亿投资收益(腹舱业务按权益法核算的利润,不并表但贡献利润),东航几乎没有。这是国货航独有的"隐形利润池"。
第二层:所得税差1.5亿——税率大家都一样(约15%),东航利润基数大,绝对额自然多。
第三层:少数股东损益差1.6亿——东航物流有外部少数股东,一部分利润不归上市公司股东;国货航少数股东占比很小。
规律:毛利率每差1个点,到归母净利率端大约收敛到0.46个点——投资收益、所得税、少数股东损益三层叠加,天然拉平一半以上。
贰·毛利率拆解
航空货运毛利率都跌6个点,为什么东航还能涨
02收入增速差35个百分点:东航+40% vs 国货航+4.5%
再往下拆,把航空货运这块业务单独拎出来对比。
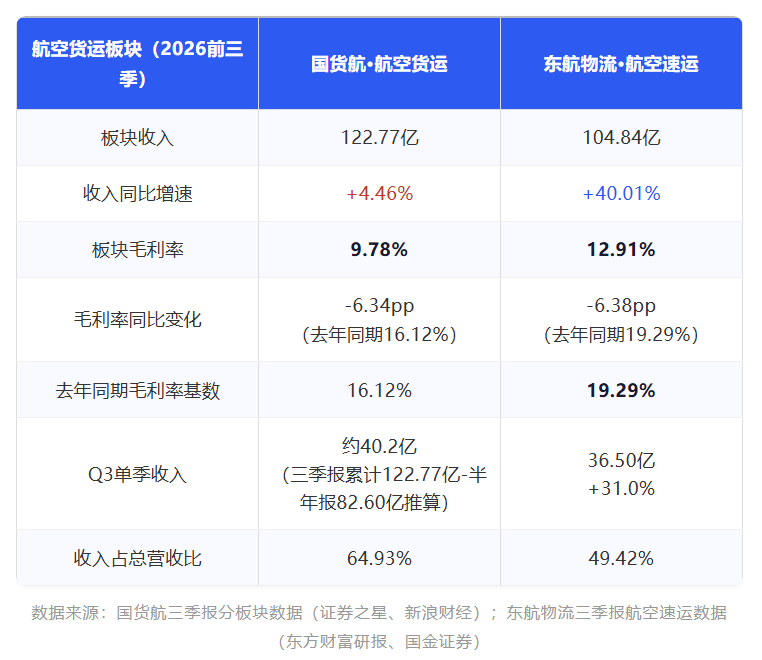
注意:上面是"航空货运板块"的增速,下面是"公司总营收"的增速,两个口径不一样。
总营收包含航空货运+地面服务+货代物流等全部业务,所以总营收增速比纯航空板块增速低。曲线展示的是两家公司整体收入的季度走势。
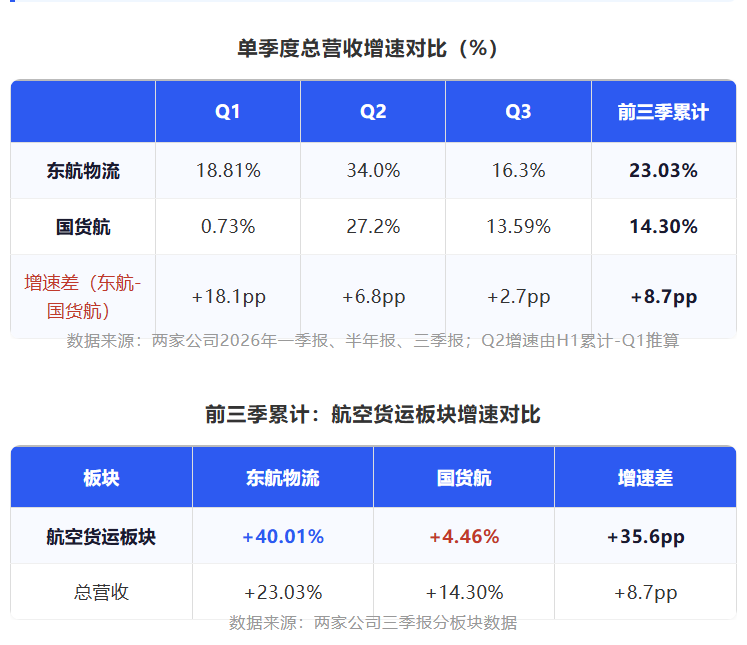
核心问题:同样是航空货运,为什么东航收入涨40%,国货航只涨4.5%?
表面看是"增速差",本质上是两种商业模式在运价上涨周期里的弹性差异。
收入增速差35个点(+40% vs +4.5%),拆成三个维度看:
①机队规模扩张速度(运力)
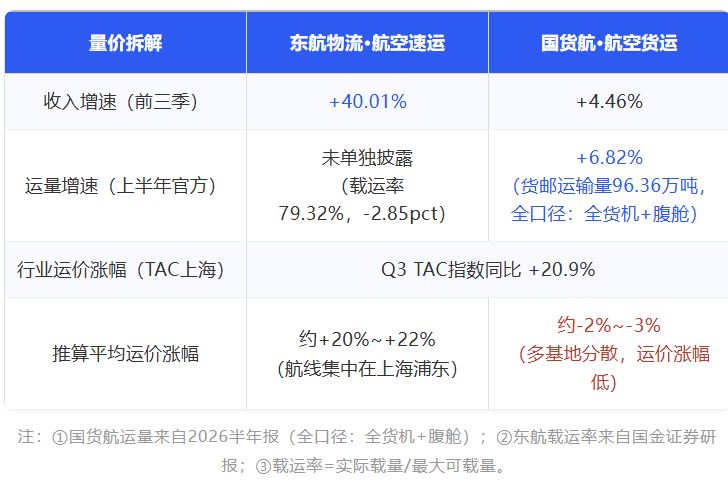
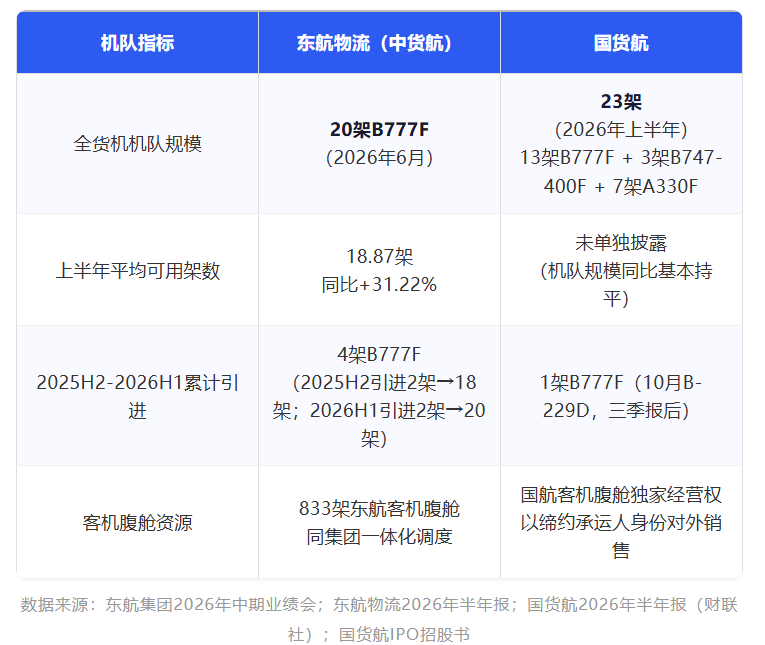
东航:从14架B777F扩到20架,平均可用架数同比+31%——飞机多了,拉的货多了。
国货航:全货机规模基本持平,没有运力增量。
②航线选择(飞到哪个方向)
东航:20架全货机以上海浦东为主基地,航线集中在长三角→欧美跨境电商干线。
国货航:分散在北京/上海/广州/成都/乌鲁木齐5个基地,上海航线占比有限。
③产业结构(拉的是什么货)
东航:对接长三角跨境电商(增速70%-160%)、AI硬件出口——高增长高附加值货种。
国货航:对接传统制造、电子代工——货量往东南亚转移,增长慢、价格敏感。
三个维度叠加,东航空运收入涨40%:运力+31%(有量)、航线集中上海(有方向)、跨境电商货爆发(有货源)。国货航三个维度都没占优:机队没动、基地分散、传统制造货增长慢。
再往下拆:两家的收入增长,到底是谁在驱动?
把三家板块的收入增量拆开看,会发现一个更有意思的事实:两家的收入增长来自完全不同的地方,正在走向分化。
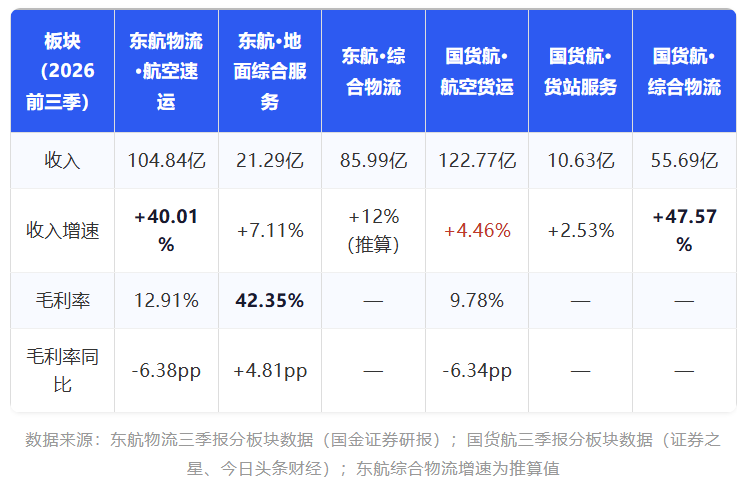
东航收入增长75%靠航空货运一个板块。总营收增量约39.7亿,航空速运贡献30亿(+40%),是绝对主力。
国货航收入增长78%靠货代/综合物流。总营收增量约23.8亿,综合物流贡献18.5亿(+47.6%),航空货运只贡献5.3亿(+4.5%)。
分化的根本原因:东航航空货运收入涨40%,对冲了毛利率跌6个点的冲击;国货航只涨4.46%,量没补上,毛利率下行直接打穿利润。
东航地面服务毛利率42.35%,同比还涨了4.81pp——高毛利业务在涨,进一步加固了利润盘。
Q3单季对比:东航物流营收69.7亿(+16.3%),净利7.32亿(+2.8%);国货航营收64.8亿(+13.6%),净利5.54亿(-7.0%)。
券商研报关键发现:东航物流Q3净利7.32亿,超市场预期8%,主因是货邮运量增长超出预期。
另一个信号:国货航Q3航油成本环比Q2大幅下降(据11月1日投资者关系活动)。成本端在改善,但收入端没跟上,利润还是跌。
第二个关键发现:两家毛利率跌幅几乎一样,都是6个多点。
国货航航空货运毛利率-6.34pp,东航航空速运-6.38pp——跌幅几乎完全一样,都是6个多点。区别在收入增速,不在成本端。
两家毛利率都在恶化,幅度差不多。区别在于东航原来的起点高,跌完还是比国货航高(12.91% vs 9.78%)。
但为什么东航利润还能涨?因为收入增速完全补回来了。
东航靠"量"对冲了"价"的下跌。毛利率跌了近6.4个点,但航空速运收入从74.9亿涨到104.8亿——收入基数扩大的效应超过了毛利率下行的效应,毛利额还是涨的。
国货航"量没补上,价跌就直接打穿利润"。毛利率跌6.34pp,收入只涨4.46%——收入增量太小,对冲不了毛利率下行,毛利额直接跌了36%。
这就是国货航净利润跌20%的核心原因:毛利率跌幅两家差不多,但东航收入涨40%把利润稳住了,国货航只涨14%,利润直接跌。
国货航B777F(注册号B-2097)停靠杭州萧山机场(Airplane-Pictures)
叁·量价拆解
东航运力+31% vs 国货航持平:量的差距才是核心
03量价拆到底:国货航的货量去哪了
航空货运收入=运量×运价。收入增速=运量增速+运价增速(近似)。
东方财富研报:Q3 TAC上海浦东空运出境指数均值同比+20.9%,环比-8.9%。运价在涨,但环比已经开始回落。
按这个数据倒推:
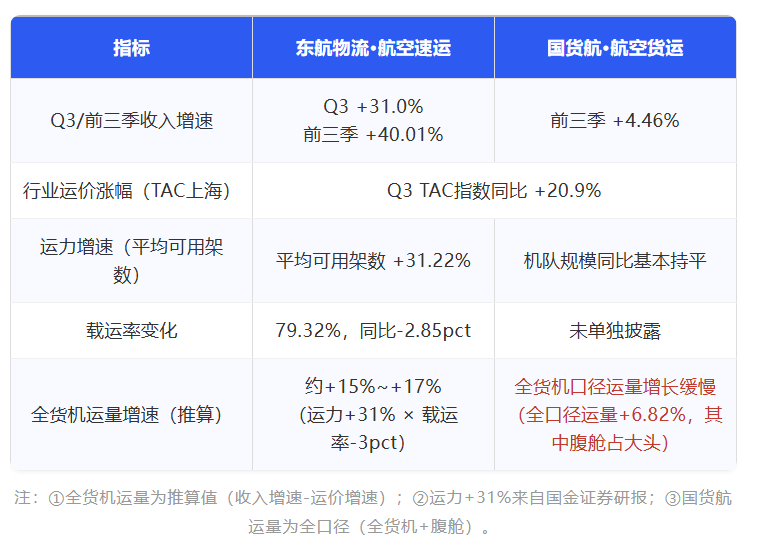
第三个关键发现:国货航运量在涨,但运价涨幅远低于行业平均。
很多人以为"国货航运量在缩"——不对。国货航半年报:上半年完成货邮运输量96.36万吨(全口径),同比+6.82%。量在涨,但涨得慢。
那问题来了:运量涨了6.82%,TAC运价指数Q3同比涨了20.9%,为什么航空货运收入前三季度只涨了4.46%?
答案是:国货航的平均运价涨幅,远低于上海浦东TAC指数。
TAC指数是上海浦东空运出境基准价,反映长三角出口货源运价水平。国货航基地分散在北京/上海/广州/成都/乌鲁木齐5个城市,上海出发航线占比有限,吃到的运价涨幅自然不如东航。
核心问题:TAC运价涨了20.9%,为什么两家的航空货运毛利率反而都跌了6个多点?
反常识数据:东航航空速运毛利率12.91%(-6.38pp),国货航航空货运9.78%(-6.34pp)——跌幅几乎完全一样,都是6个多点。
运价上涨的红利,被成本端上涨完完整整吃掉了,谁都没占到便宜。油价涨了、人力成本涨了、新飞机折旧也涨了——运价涨20%,成本涨得更多。
更有意思的是:东航今年多了6架新飞机(折旧+43%),载运率还降了2.85pp(新飞机没装满)。但收入还是涨了40%——说明需求端的增长,足以覆盖运力扩张+成本上升的双重压力。
东航利润为什么还能涨7%?核心是以量补价——收入涨40%,规模效应超过了毛利率下行的冲击。加上地面服务板块(毛利率42%)也在涨。
为什么国货航的平均运价涨不动?四个原因叠加:
①基地分散,运价红利吃到的比例不一样。东航20架全押浦东,直接吃到长三角跨境电商运价涨幅;国货航分散在5个基地,上海航线占比有限。
②机队没增长,旺季运力弹性不足。东航引进4架B777F,平均可用架数+31%;国货航全货机规模基本持平。
③新航线在培育期。国货航2025年下半年到2026年上半年新开14条国际航线,新航线通常要6-12个月培育期,前三季贡献还没完全释放。
④腹舱资源释放慢。国货航独家经营国航所有客机腹舱,但腹舱货运量跟着客机航线走。国航客运恢复慢,腹舱货运量释放也就慢。
中货航B777F(注册号B-2077)降落上海浦东国际机场(TOGAPhotos)
肆·东航增长拆解
航空速运收入涨40%,量到底从哪来的
04东航航空速运高增长的三个来源
东航航空速运收入涨了40%,拆到底,是三个来源叠加出来的。
来源一:机队扩张——可用架数同比增长31.22%
东航机队扩张跨了两个半年:2025年下半年引进2架,2026年上半年引进2架,累计4架B777F。平均可用架数从14.38架涨到18.87架,同比+31.22%。
关键数据:2026年上半年全货机平均可用架数18.87架,较2025年同期14.38架增长31.22%。载运率79.32%,同比下降2.85pp——新飞机没装满,但整体货量还是涨了。
来源二:客机腹舱放量——"20+833+N"的运力叠加(注意:腹舱收入不在航空速运板块)
东航物流在半年报里明确提出"20+833+N"运力体系:20架全货机+东航股份833架客机的腹舱资源+ N条全球航线网络。
口径问题:"航空速运"板块收入主要来自20架全货机(中货航),东航集团客机腹舱货运按权益法核算,不并表。所以东航航空速运板块是纯全货机口径,均价更高。
暑运数据:7-8月东航物流在虹浦两场完成货邮吞吐量约42万吨。腹舱货运量在放量,但腹舱收入不算在"航空速运"板块里,而是在"综合物流"里。
国货航也有腹舱——独家经营国航所有客机腹舱货运业务,以缔约承运人身份销售。腹舱运价远低于全货机,占比越高整体均价越低。东航腹舱不并表,航空速运板块主要是全货机收入,均价自然更高。
回到收入增长本身:上半年东航暑运航班和货量双增长,腹舱货运量在放量,但腹舱收入不算在"航空速运"里;国货航的腹舱货运量跟着国航客机航线走,国航上半年航线没怎么加密,腹舱收入也就跟着平缓。
来源三:航线布局——飞的更远更多,但装的货不一样
2025年下半年到2026年上半年,两家航司的新开航线数量对比有个反直觉的发现:
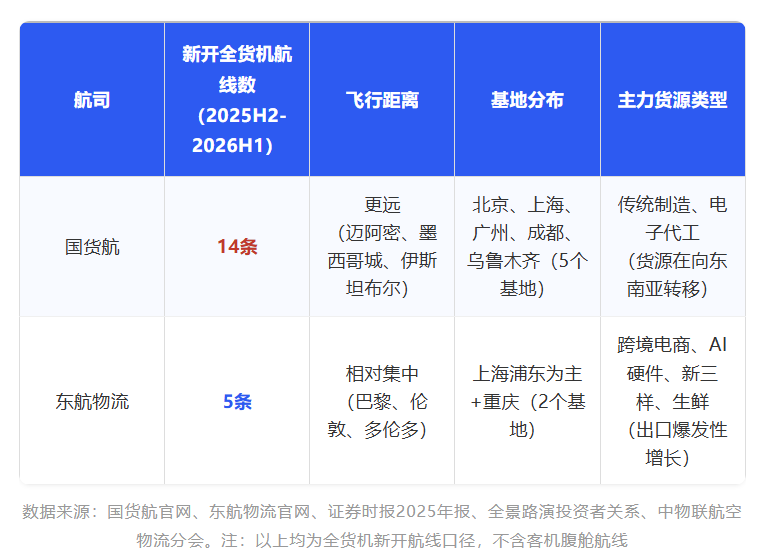
国货航飞的距离更远、航线数量是东航的近3倍,航空货运收入基数(122.77亿)也比东航(104.84亿)高——但增速只有4.46% vs 40.01%。
算一笔账:东航去年同期74.9亿→今年104.84亿,增量30亿;国货航去年同期117.5亿→今年122.77亿,增量5亿。东航的增量是国货航的6倍。
差距的底层在货源结构:
国货航问题:主力航线货源增长慢,新航线又在培育期,两头不占。飞的是传统欧美干线,装的电子代工、传统制造货,货量在往东南亚转移,增长慢、价格敏感。
东航优势:20架全货机全押上海浦东,正好赶上上海出口货源爆发期。
上海浦东的货源爆发到底有多猛?几组官方数据:
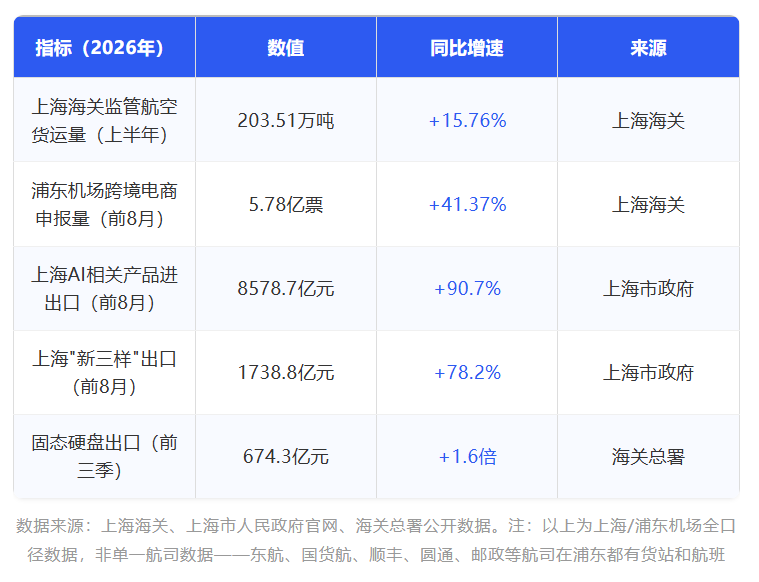
东航20架全货机全部以上海浦东为主基地,站在了货源爆发的核心位置。浦东货源是全行业共享的,国货航、顺丰、圆通、邮政在浦东都有货站。区别在于集中度:东航20架全押浦东,吃到的红利比例最大;国货航分散在5个基地,浦东只是其中之一,吃到的比例自然小。
收入分化的底层是货源结构差异:东航集中上海赶上跨境电商爆发,敢加飞机(运力+31%);国货航基地分散,货源增长慢,没加飞机(货邮量只涨6.82%)。货源是因,运力是果。
伍·业务结构
综合物流撑营收,为什么反而拉低了利润
05拆到收入结构:综合物流是营收增长的功臣,还是利润的拖累
国货航前三季营收增长14.3%,但航空货运收入只涨了4.46%。撑住总营收增速的,是综合物流解决方案——同比增长47.57%,收入55.69亿,占总营收29.45%。
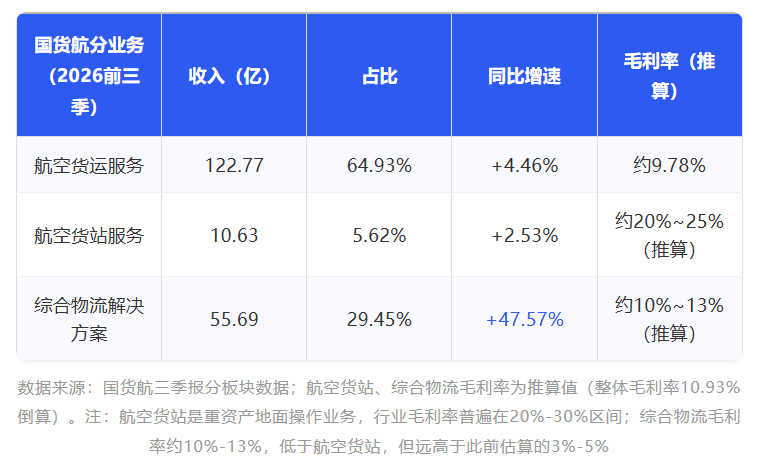
第四个反常识的发现:综合物流业务是国货航总营收增长的功臣,但它的毛利率低于航空货运。
用整体毛利率倒推:国货航整体毛利率10.93%,航空货运9.78%,航空货站约20%-25%,综合物流约10%-13%——综合物流毛利率跟航空货运差不多,真正拉低整体毛利率的是航空货运板块本身暴跌6.34pp。
这就是"增收不增利"的第二层原因:高增长的业务毛利率不高,毛利率高的业务增长慢了。综合物流涨了47.6%,撑住了总营收14.3%的增速,但这块业务毛利率只有10%~13%,且增速远高于航空货运(4.46%),结构性拉低了整体毛利率。
东航航空速运占一半且高速增长,综合物流占另一半但附加值更高(货代、跨境物流、供应链解决方案)。国货航航空货运占65%但只涨4.5%,综合物流占30%且低毛利快速放量。
同样是"航空+物流"双板块,东航是高毛利业务冲量、低毛利业务稳盘,国货航是高毛利业务停滞、低毛利业务冲量。方向完全反过来。
两家整体毛利率差5个多点(16.12% vs 10.93%),核心在两块:一是航空速运/货运毛利率差3个点(12.91% vs 9.78%)——东航集中在上海、跨境电商货占比大,单公斤收益更高;二是综合物流板块东航附加值更高(倒推约21% vs 国货航10%-13%),货代和跨境物流业务的利润空间完全不同。
中货航B777F(注册号B-227K)飞过上海浦东机场航站楼(Airplane-Pictures)
陆·财务本质
利润分化的底层逻辑,一句话讲透
06总结:利润分化的三个底层逻辑
把前面拆解串起来,国货航利润跌20%、东航物流涨7%,底层逻辑是这三个:
第一,毛利率跌幅差不多,收入增速决定方向。两家航空货运毛利率都跌了约6.3个百分点——行业共性。区别在东航收入涨40%把毛利额下滑控制在6%以内,国货航收入只涨4.5%,毛利额直接跌了36.6%。
第二,货源结构是因,运力投放是果。东航全货机集中在上海,赶上了跨境电商和AI硬件出口的爆发期,所以敢连续引进4架飞机、平均可用架数同比+31%——有货才敢加飞机。国货航基地分散、货源增长慢,所以上半年没加飞机。不能反过来把"多买飞机"当成增长的原因。
第三,业务结构决定抗周期能力。东航是高毛利业务冲量、低毛利业务稳盘;国货航是高毛利业务停滞、低毛利业务冲量。方向完全反过来。
冬春航季新动态:三季报之后,两家都在加码
10月25日起,2026年冬春航季正式开启。注意:以下动态均发生在三季报截止日(9月30日)之后,三季报数据里尚未反映。两家航司在Q4的运力和航线投放节奏,将直接影响全年利润格局。
东航物流:冬春航季计划新增境外航站、新开货运航线,进一步拓展欧洲、北美、大洋洲及亚太地区的运输链路。西北分公司(西安基地)上线多款标准化货运产品,扎根本地货源做差异化服务。暑运期间已经完成上海-伦敦全货机航线开通,叠加都柏林客运航线腹舱双向链路,欧洲网络在加密。
国货航:国航股份冬春航季航线457条,通航51国202城,日均客运班次1782班(+11%)——客机腹舱空间在增加,国货航独家经营这些腹舱货运。全货机9月新开乌鲁木齐-列日航线,10月新交付1架全货机。
冬春航季是航空货运的传统旺季(双11、黑五、圣诞备货),两家的航线投放节奏和货源匹配度,将直接决定2026年全年的利润格局。
核心结论
1.两家毛利率跌幅几乎一样,区别在收入增速。东航航空速运毛利率-6.38pp,国货航-6.34pp——都是6个多点。但东航收入涨40%,对冲了毛利率下滑;国货航只涨4.46%,量没补上,毛利额直接跌了。
2.收入分化的本质:货源结构是因,运力投放是果。东航全货机集中上海,赶上跨境电商爆发,敢加飞机(运力+31%);国货航基地分散,货源增长慢,不敢加飞机。有货才敢加飞机,没货加了也装不满。
3.短期看量,长期看货种结构。旺季量是收入增长主因,但长期货种结构决定议价能力和淡季韧性——跨境电商货(高时效、全年稳定)vs 传统制造货(季节性强、价格敏感),下行期表现完全不同。
不同读者,怎么读这篇文章
对航司/货代/机场内部从业者
第一,行业分化已经出现了。同样面对运价上涨20.9%,东航航空速运收入涨40%,国货航只涨4.5%——行业景气度是真的,但不同公司吃到的完全不一样。基地集中度高的航司吃到的红利多,分散布局的吃到的比例少。
第二,货源结构是因,运力投放是果。不要只看"谁加了多少飞机",要看"为什么敢加飞机"——货源增长才是根本。
第三,旺季载运率是个关键信号。东航上半年载运率79.32%,同比下降2.85个百分点——运力增长31%,载运率反而降了。Q4旺季载运率能不能拉回来,决定了多引进的飞机是资产还是负担。
对外部投资者
第一,东航物流是"以量补价"的典型,但要警惕两个风险。风险一:载运率同比降了2.85pct,运力增长跑赢了货量增长;风险二:飞机引进是周期性的,明年不可能再有31%的运力增速——一旦收入增速掉下来,"以量补价"就转不动了。关键看Q4旺季载运率。
第二,国货航是"周期+结构"双杀,但Q4有一个变量要盯。10月1日刚新交付1架B777F(B-229D),正好赶上冬春旺季(双11、黑五、圣诞备货)。Q4国货航运力增加了,利润会不会反转?这是三季报之后最值得跟踪的变量。
第三,行业β在兑现,但α分化比想象中大。TAC运价指数Q3同比+20.9%,上海海关上半年航空货运量+15.76%创历史新高。但同样的β,东航吃到了40%的收入增长,国货航只吃到4.5%。关键看基地集中度和货源结构。
你怎么看?
三季报季的航空货运板块,没有出现一家通吃的局面。东航物流靠上海基地集中和高毛利业务冲量稳住了利润,国货航受基地分散和业务结构影响利润下滑。
1.你所在的航司/货代,今年旺季的货量和运价到底怎么样?跟三季报的数字对得上吗?
2.国货航三季报时全货机23架(B777F 13架),10月1日又新交付1架B777F(达14架),你觉得Q4旺季利润会反转吗?
评论区聊聊你看到的真实行情