开盘即承压:一场来自海外的程序性立案
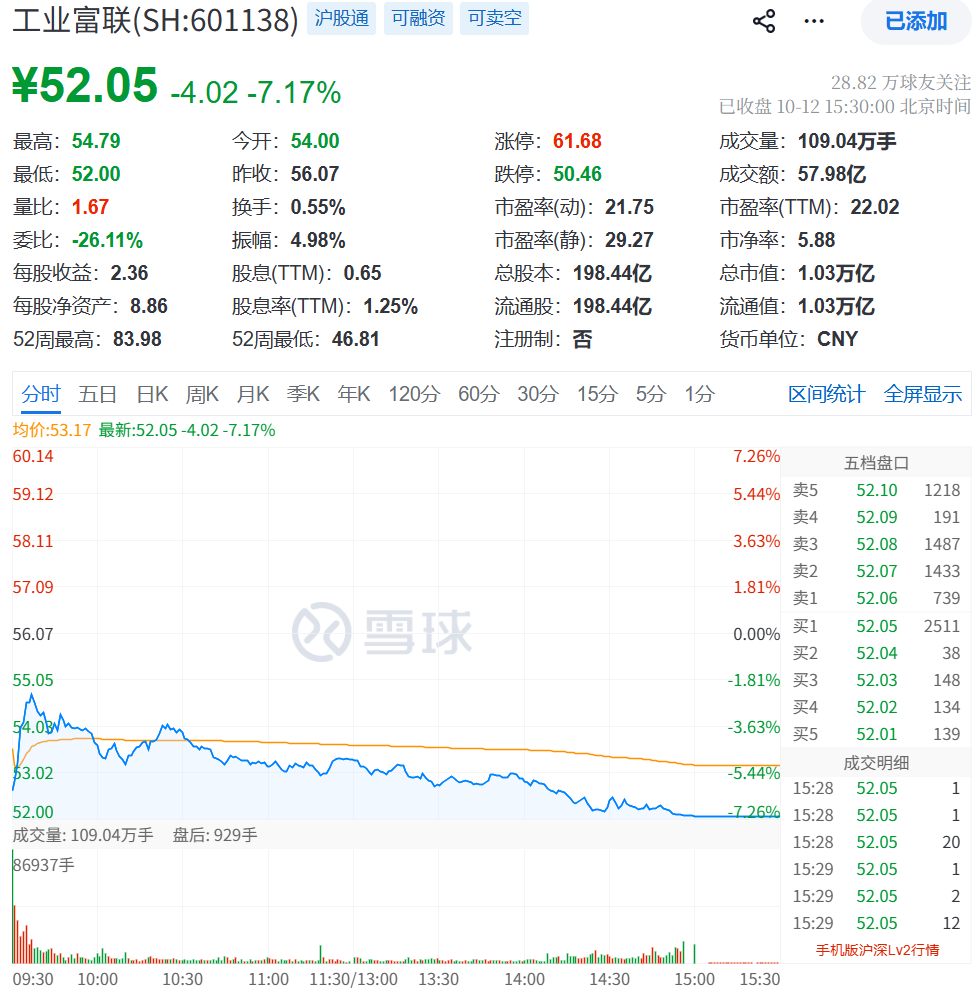
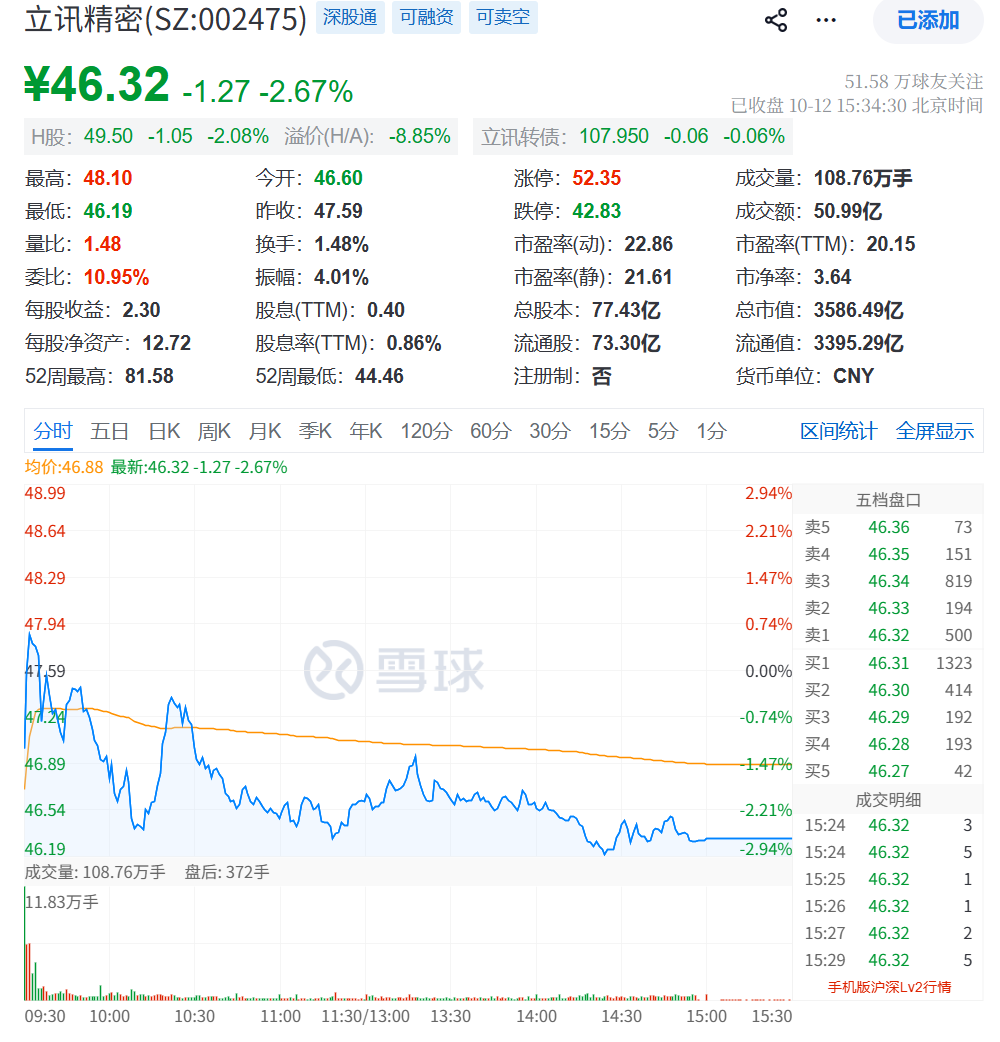
10月12日早盘,AI服务器链条上的两家大市值公司同时低开。工业富联(601138.SH)开盘报54元,较上周五56.07元的收盘价低开3.69%,盘中跌幅一度扩大至6%以上,午后继续走弱,全天收报52.05元,跌7.17%,成交额57.98亿元,市值回落至约1.03万亿元,主力资金净流出约6亿元。立讯精密(002475.SZ)低开2.08%,盘中一度翻红,最终收报46.32元,跌2.67%,成交额50.99亿元,市值约3586亿元,主力资金反而小幅净流入。
触发点在海外。当地时间10月9日,美国国际贸易委员会(ITC)投票决定,对"特定垂直电力传输系统、其组件及含有该系统的计算系统"启动337调查,案号337-TA-1526。投诉由美国电源厂商Vicor Corporation于2026年9月9日提出,涉案专利为US 10,903,734(专利名称"向半导体负载供电的技术",Delivering power to semiconductor loads),Vicor请求ITC发布有限排除令与禁止令。调查产品的美国海关编码涵盖8501、8504系列及8542等,覆盖电源转换器与集成电路相关产品。
两家公司的回应相隔一天。立讯精密10月10日晚公告,公司及控股子公司东莞立讯技术被列为被调查方,涉案产品"处于客户验证阶段,尚未进入量产状态",预计不会对现阶段生产经营和当期业绩产生重大不利影响。工业富联10月11日晚公告,被诉主体包括公司及FII USA、鸿佰科技(Ingrasys Technology Inc.)、美国鸿佰科技三家控股子公司,涉案产品"处于内部验证评估阶段",对目前生产、经营及业绩不造成实质性影响。
两句表述只有几字之差,含义却不完全相同:立讯的产品已送到客户手上进行验证,工业富联的则还在自家实验室里——后者离商业化更远,这也解释了为何两家公司的股价反应强度有别。
被诉的不止两家:一份20家企业的"全球点名"
把名单摊开看,这次事件的性质就清晰多了。337-TA-1526的被调查方约20家,横跨功率半导体、电源模组、服务器ODM与整机制造:台达电子、英飞凌、芯源系统(MPS)及其中资子公司、伟创力(Flex)、天弘科技(Celestica)、广达电脑、云达科技、鸿海精密,以及立讯精密与工业富联。
这是一份覆盖美、欧、台、陆的名单,几乎把AI供电从芯片到整机柜的一整条产业链拉了进来。多家券商据此判断,此举更接近Vicor针对全球产业链的常规专利收费博弈,而非针对特定企业的定向制裁;有研报测算,立讯涉案VPD产品尚处送样期,对当期利润影响不足1%。
需要强调的是,立案不等于认定侵权。ITC自己也明确表示,启动调查不代表委员会已对案件实体问题作出任何决定。337调查是准司法程序,一般需经过立案、证据开示、开庭、行政法官初裁、ITC复审、终裁及总统审查等环节,通常在12—18个月内结束。ITC将在立案后45天内设定本案的目标完成日期,这将是第一个可观测的时间锚点。
若最终认定侵权,ITC可签发有限排除令(只挡列名被告的产品)、普遍排除令(不分来源地挡住所有同类产品)或禁止令,由美国海关执行,且在涉案专利有效期内持续有效。对以北美为主要交付地的服务器链条来说,这类措施的敏感度远高于普通民事诉讼——这也是市场在开盘瞬间给出反应的根本原因。
技术要点:为什么是垂直供电
争议集中在VPD(Vertical Power Delivery,垂直供电)这条技术路线上,而这恰恰是当下AI服务器供电架构里最"卷"的一级。
物理瓶颈是起点。 单颗AI芯片的峰值电流正向4000A以上迈进,其增速远超摩尔定律。传统横向供电中,电流要从芯片旁边的VRM模块出发,横向穿过PCB走到芯片下方的引脚阵列;损耗与电流平方成正比,千安级电流下,这段横向路径的压降和铜损被平方项放大,成为整条供电链上最不划算的一段。
VPD的思路是"不走横向"。 把稳压模块移到处理器背面(PCB背面、芯片正下方),让电流垂直穿透板材抵达核心,传输距离从数十毫米缩到3毫米级别。Vicor官方材料给出的两个数是:板级电阻最多可降约50倍,供电损耗最多可降约95%。
放进更大的架构里看,变化不止发生在芯片背面。 供电正沿三条主线迭代:一是"升压降流",母线从12V/48V向±400V/800V高压直流演进;二是"减少转换级数",从交流—48V—12V—0.6V的多级链,向800V—48V—12V—Core乃至800V—12V—Core简化;三是"靠近负载",即从水平供电走向VPD近芯供电。英伟达的800V路线图分三步:Sidecar侧挂电源柜(单柜660kW)、Power Center集中整流(2MW,2027年)、DC Power Block(4.8MW级固态变压器,2029年前后)。
路线尚未收敛,这是关键。 Vicor走的是48V直接做到芯片下方、靠固定比例电流倍增降压的路线,目前仅其一家可实现;MPS为谷歌TPU定制的ZPD模块采用12V转1V方案、单输出260A,单颗TPU需20—40个模块,是谷歌路径下最大的规模化落地产品;英飞凌的OptiMOS TDM2454xx四相模块在10×9mm2封装内最高支持280A;台达则走双层叠板集成模块路线。谷歌是目前VPD在TPU服务器中的关键采用者,其TPU V7将VRM直接焊在芯片正下方的PCB背面,与冷板共享散热。英伟达在Rubin架构上尚未全面转向垂直供电。
立讯的技术位置值得单独说。 立讯的三次电源走的是"12V转核心电压的背面多相模块"路线,与Vicor的48V电流倍增路线并不相同,该路线2024年10月即通过北美核心客户验证,2026年上半年服务器DC-DC电源模块已实现批量投产。路线差异本身,就是后续不侵权抗辩与设计规避的技术基础。
市场空间是这场争夺的底层动因。 机构自下而上测算,全球AI芯片VPD市场2026年规模接近5亿美元,2028年增至39亿美元,2030年达到81亿美元,2027—2030年复合增速接近72%。供电架构已经卷到离芯片最近的那一级——谁在这一级拿到客户认证和专利话语权,谁就能在下一代AI服务器的BOM里占到位置。
竞争热点:Vicor的商业模式与"阶梯费率"
理解Vicor的动机,比理解专利本身更重要。
Vicor已将知识产权授权确立为公司增长的支柱之一。2025年10月其官方公告明确:2025年ITC发布的一项有限排除令,促成了多家领先OEM及超大规模客户与Vicor达成和解并签署授权协议,预计至2026年将为Vicor带来近3亿美元的营收贡献。2026年一季度,Vicor营收1.13亿美元、同比增长20.22%,净利润同比暴增707%,毛利率高达55.2%,订单出货比超过2,待交付订单增至3亿美元。公司管理层曾表示,许可业务利润率接近100%,并预计未来OEM和超大规模企业"几乎都会成为Vicor的被许可方"。
更具指向性的是其费率设计。Vicor采用"早签优惠、晚签惩罚"的Royalty Escalator机制:许可费率随维权进程逐级上升,从1X起步,在海关执行排除令时趋近7X。这意味着,越早和解越便宜,拖到排除令落地代价最高——诉讼本身就是定价工具。
这已是Vicor围绕数据中心电源发起的第三起337调查:337-TA-1370(2023年7月投诉,2025年2月终裁认定两项专利有效且被侵权,发布有限排除令);337-TA-1484(2026年1月投诉、2月立案,目标完成日期2027年9月,立讯精密与MPS在列);以及本次337-TA-1526。此外,Vicor还在9月8日于得克萨斯州东部地区法院就同一专利提起平行诉讼(案号2:26-cv-00796)。三条战线同步推进,节奏是精心设计的。
与此同时,赛道正在被资本快速整合:ADI以15亿美元收购Empower Semiconductor补齐IVR与硅电容能力,Navitas收购Claros切入VPD与IVR,并预计2030年可服务市场扩大至80亿美元以上。专利、并购、337三线并进,AI供电从"配套件"升级为"战略资产"的过程已经完成。
落到两家公司:短期财务冲击有限
立讯精密上半年营收1745.04亿元、同比增长40.16%,归母净利润78.43亿元;其中通信与数据中心业务营收166.09亿元、同比增长49.66%,毛利率17.29%居各板块之首。公司围绕铜连接、光连接、电源、热管理四大方向布局AI算力基础设施,电源产品线覆盖一次、二次、三次电源:一次电源已推出21.75kW Power Shelf,当前在北美小批量量产;三次电源已批量投产;面向未来两年高功率场景的高压/特高压方案"正积极布局"。值得注意的是,其2026年半年报全文并未出现"垂直供电"或"VPD"表述,只在供电架构趋势中提及AIDC由12V向48/50/54V机架级方案及800V高压直流演进。
工业富联上半年营收5578.61亿元、同比增长54.63%,归母净利润237.40亿元、同比增长95.99%;云服务商AI服务器营收同比增长2.3倍,GPU AI机柜出货量增长3.2倍,ASIC AI机柜出货量增长3倍。真正值得关注的被诉主体是鸿佰科技——它是工业富联体系内承接AI服务器、整机柜与数据中心供电、液冷方案的核心平台,也是与英伟达联合开发新一代AI机架、推进800V高压直流架构落地的主体。工业富联正沿"整机组装—机柜系统—供电与散热垂直整合"路径向上游高价值环节延伸,电源方案自主化是其系统级竞争力的重要组成。
也正因为如此,这次调查对工业富联的意义不在于当期业绩,而在于它向上游延伸的路径上,第一次碰到了别人的专利墙。
行业影响:风险如何传导
风险传导大致分四层:第一层是应诉成本;第二层是客户认证成本——即便最终没有排除令,终端客户也可能要求备份方案;第三层是产品重新设计与再认证;第四层才是收入和利润,只有当产品已量产且形成有效排除令,才会真正冲击经营。目前两家公司的涉案产品均未量产,短期风险主要停留在前两层。
历史案例给出了两端参照。乐观的一端:2019年韩华Q-Cells对中国光伏企业发起337调查,2020年6月ITC终裁认定隆基、晶科等不构成侵权并终止调查;影石创新在被GoPro提起337调查后终裁胜诉,可不受限制地在美国销售现有产品。但也要看到另一面:韩华案从立案到最终和解历时约4年,耗费大量人力物力;影石创始人刘靖康也提到,公司为该案花费了1000多万美元。中国企业在337调查中的历史败诉率曾显著高于世界平均水平——程序本身就是成本。
对供应链而言,真正的变量在客户端。垂直供电模块这类元件通常由终端品牌客户指定选型,若真要规避,切换为已获授权或不涉诉的供应商是可行路径。伯恩斯坦测算,VPD约占台达今年营收的5%,调查本身不要求暂停出货,预计相关企业将积极抗辩、必要时开发替代设计。所以关键问题变成了:客户愿不愿意为供应链的法律不确定性支付溢价,愿不愿意为"备份方案"多花一份认证预算。
反向看,这也在倒逼国产替代提速。国内已有电源厂商披露,在三次电源方面已突破Power Block和VPD电源核心技术,主要技术指标对标国际先进水平。专利战的另一面,是给本土供应链划出了明确的技术攻关清单。
市场怎么读这次下跌
机构的主流判断趋于一致:这是企业发起的商业专利纠纷,不涉及政府意志,核心诉求是授权费,影响可控。伯恩斯坦维持对立讯精密"跑赢大市"评级、目标价86元,理由是VPD产品仍处于认证阶段,短期营收贡献微乎其微。
从盘面看,工业富联跌幅明显大于立讯,与两者涉案产品的成熟度并不完全匹配——这更像是一次事件驱动的情绪放大:万亿市值标的的流动性冲击更显著,而立讯盘中一度翻红、主力资金小幅净流入,说明分歧正在形成。337调查取证门槛高、周期长,在行政法官初裁出来之前,消息真空期大概率会被反复博弈。
因此,布局之前值得先想清楚一件事:自己押的是这场专利纠纷的结局,还是AI电源这条赛道本身的景气度。前者需要跟踪ITC在45天内设定的目标完成日期、被诉名单是否继续扩大、初裁时点与是否出现和解;后者取决于800V HVDC的落地节奏、VPD在英伟达与谷歌下一代平台中的渗透率,以及国内厂商能否在近芯供电这一级拿到认证。
供电架构已经卷到离芯片最近的那一级。Vicor此时动用337,抢的是标准定义的时间窗口;而对被点名的中国公司来说,被列进这份20家的名单,某种程度上也是一份技术入场券——它们已经站上了牌桌。