北京国资券商冲击A+H:首创证券港股IPO进行时
一家公司,同样的分红权、同样的投票权,A股市场愿意给2.8倍净资产的价格,港股市场的“地板价”却可能只有1倍。首创证券正在经历的,就是这道估值落差最剧烈的考验。
一年走完的路,很多券商走了好几年
2026年9月15日,首创证券一连发了六份公告——董事会完成换届、选举董事长、聘任总经理及多位高管。此时距离它通过港交所聆讯不过三个月,外界原本预期三季度末或四季度初就能挂牌,但截至9月中旬,上市时间表仍未落定。
回头看,首创证券的港股冲刺速度其实相当快。2025年7月才正式启动H股上市计划,一个月后拿到北京市国资委批复,10月就向港交所递交了上市申请。2026年4月获得中国证监会备案,6月11日港交所上市委员会举行聆讯,次日就收到了通过信函。不到一年走完全部审批流程,节奏紧凑得让不少同行侧目。联席保荐人阵容也很硬——中信证券、中国银河国际、中信建投国际、中银国际联手护航。
然而,“通过聆讯”不等于“拿到批准”。公司自己在公告里也特别提示,港交所的信函不构成正式上市批准,联交所仍有权提出进一步意见。而从聆讯通过到现在已经过了三个月,基石投资者的谈判还在进行中——有投资者在互动平台上追问进展,公司至今未给出明确回复。与此同时,证监会境外上市备案有效期是到10月16日,留给首创证券完成发行的窗口并不算宽裕。
这是一个不容忽视的信号。聆讯后的流程通常需要3到6周,但现在这个时间窗口正在收窄。发行人和投行团队面临的压力不仅来自时间,更来自定价——如何在保证发行成功的前提下,找到一个让国际投资者愿意买单、又不至于对A股估值形成过大冲击的价格区间。
2.8倍对1倍,这道估值鸿沟才是真正的主角
这道估值落差是理解首创证券港股IPO的关键。
首创证券A股目前股价约14.31元,市净率大约2.83倍。而H股的发行价有个硬约束——不得低于每股净资产,按2026年一季度末4.87元的每股净资产计算,大约折合5.83港元,也就是1倍PB。同一家公司的股票,两个市场给出的价格差了将近两倍。
这不是首创证券独有的问题。目前已经实现A+H两地上市的13家券商,H股平均较A股折价约30%到40%。但首创证券的情况更复杂——它在A股的估值本身就偏高。A股动态市盈率约50倍,市净率约2.8倍,在同行中都算贵的。港股对券商股的定价逻辑完全不同,更看重ROE和基本面,而非成长故事。如果H股定价折让幅度不够大,国际投资者可能不买账;折让太大,又会拖累A股估值。2019年申万宏源H股上市首日股价下跌11.85%,就是一个前车之鉴。
中国金融智库特邀研究员余丰慧的观点一针见血:首创证券确实面临港股破发及估值压力的可能性,主要就是因为当前H股较A股普遍存在折价现象。
资产效率A股第一,为什么ROE只是中游?
但首创证券不是没有底牌。它的经营数据放在腰部券商里确实能打。
2025年营收25.28亿元,归母净利润10.56亿元,经营业绩创历史新高。更关键的是资产使用效率——2025年平均总资产收益率(ROA)2.1%,在42家A股上市券商中排名第一。风控指标也远超监管红线:风险覆盖率超200%,流动性覆盖率超650%,资本安全垫相当充足。
但一个数据耐人寻味:ROA排第一,加权平均净资产收益率(ROE)却只有7.78%,只能算行业中下游。这种“资产效率高但股东回报率不高”的背离,根源在于资本杠杆率偏低。资产收益率很高,但公司没有充分借钱放大收益,钱没有“用满”。这意味着,如果港股募资到位后能提升杠杆,ROE有希望显著改善——有市场分析指出,若杠杆从当前水平提升至3.8到4.0倍,ROE有望回到10%以上。这可能是港股投资者最应该关注的核心变量。
资管业务是首创证券最亮眼的名片。截至2026年6月末,资产管理业务规模增长至2008.32亿元,较年初净增297.08亿元,增幅17.36%。投顾业务规模更是猛增67.48%至731.86亿元。但2025年资管业务的收入出现了回落,全年收入约7.57亿元,较2024年的12.82亿元明显下降。与此同时,真正撑起利润的是投资业务——2025年投资业务收入占比接近一半(49.4%),分部利润率高达76%。高股息权益投资的股息收入增长,是拉动利润的关键因素。这种收入结构,港股投资者一定会追问一个问题:当市场环境变化时,以投资业务为利润主引擎的模式,能否持续稳定地产生回报?
背靠北京国资,但“国际化”的故事怎么讲
首创证券的股东背景是它最大的差异化优势之一。背靠首创集团、京投、京能等北京市属大型国企,国资股权占比超过80%,是北京国资委体系内重要的上市券商载体。2025年,公司助力首都企业直接融资256亿元,为北京地区30家新三板挂牌公司提供持续督导服务,服务北京“四个中心”功能建设的定位非常清晰。
但这里有一个战略上的矛盾。公司2024年年报披露的发展战略中,并没有明确提到拓展国际业务。而港股IPO的官方表述里,“整合国际资源、提升国际影响力”是核心目标之一。从“立足北京、服务全国”到“国际化布局”,这中间的战略跨越不小。在香港市场,首创证券的品牌认知度远不如中信、中金这些头部券商,国际机构投资者为什么要买单?靠什么说服他们?这是路演阶段必须回答的问题。
从更务实的角度看,港股上市对首创证券最直接的价值可能不是“国际化”,而是补充资本金。2025年末公司净资本约144.73亿元,大约只有中金公司的四分之一。市场预估本次港股募资规模在30到60亿港元之间,如果能落地,将显著改善资本杠杆率和风险覆盖率等核心指标,为业务扩张打开空间。这对一个ROA优秀但受制于资本约束的券商来说,是实实在在的利好。
此外,募资投向也值得关注。资金将重点投入资产管理、投资等核心业务,同时加大IT和数字化建设投入。在券商行业数字化转型加速的当下,这笔投入能否转化为实际的业务竞争力,是判断IPO长期价值的关键标尺。
合规警报:冲刺关键期接连被罚
一个容易被忽略但不容回避的细节:就在冲刺A+H两地上市的关键节点,首创证券接连收到了监管罚单。福建分公司因公募基金销售过程中的违规考核激励被出具警示函;随后中国人民银行北京市分行因反洗钱违规对其处以106万元罚款。
对于一家即将面对国际机构投资者的券商来说,合规管理的透明度和稳健性是港股投资者格外看重的维度。这些罚单虽然金额不大,但在上市冲刺期出现,至少说明公司在快速扩张过程中,合规内控体系还有需要补强的地方。
资本只是工具,内核才是答案
首创证券的港股IPO,本质上是一场关于“定价权”的博弈。A股给了它2.8倍PB的高估值,但港股可能只愿意出1倍。这中间的落差,不是靠讲故事就能弥合的,需要公司用真实的盈利质量和增长潜力去说服国际投资者。
如果发行顺利,首创证券将成为第14家A+H两地上市券商,也是时隔七年A股上市券商再次叩开港股大门(上一家是2019年上市的申万宏源)。这个“破冰者”的身份本身就具有标志性意义,说明即使在估值压力下,优质的腰部券商仍然可以通过差异化定位获得国际资本的认可。
但港股上市只是起点。资本到位之后,首创证券需要回答的核心问题是:能否把资管和固收的差异化优势持续放大,能否降低业绩对自营投资的依赖,能否真正把北京区位优势和国资股东资源转化为可持续的经营能力。这些问题的答案,比IPO本身重要得多。资本是工具,不是护城河。对一家腰部券商来说,真正的突围从来不是靠融到多少钱,而是靠每一块钱能产生多少回报。
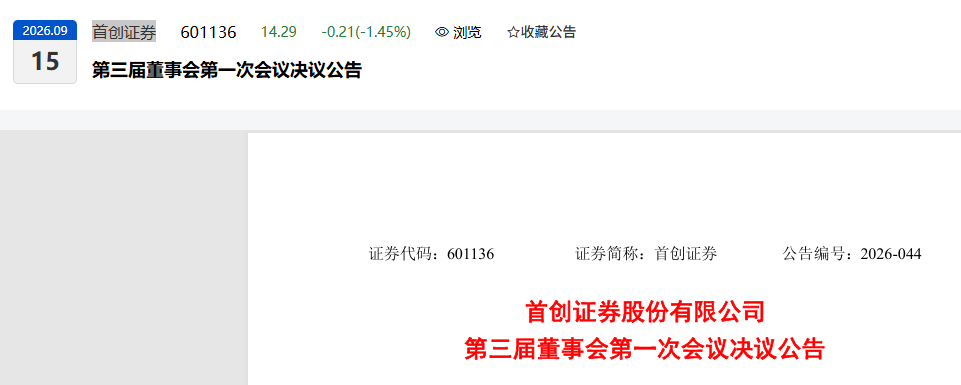
证券代码:601136公告编号:2026-044
证券简称:首创证券
首创证券股份有限公司
第三届董事会第一次会议决议公告
一、董事会会议召开情况
首创证券股份有限公司(以下简称公司)第三届董事会第一次会议于2026年9月14日以书面方式发出会议通知及会议材料,于2026年9月14日在公司总部会议室以现场结合通讯的方式召开。本次会议应出席董事12名;实际出席董事12名,其中现场出席的董事10名,以视频方式出席的董事2名。
本次会议由过半数董事推举张涛董事主持,公司高级管理人员和其他相关人员列席会议。本次董事会会议的召开和表决情况符合有关法律、行政法规、部门规章、规范性文件和《首创证券股份有限公司章程》等公司规章制度的相关规定。
二、董事会会议审议情况
(一)审议通过《关于豁免董事会会议通知期限的议案》
表决情况:同意12票,反对0票,弃权0票。
(二)审议通过《关于选举公司第三届董事会董事长的议案》
张涛先生当选为公司第三届董事会董事长,任期自本次董事会审议通过之日起至本届董事会任期届满时止。
表决情况:同意12票,反对0票,弃权0票。
(三)审议通过《关于选举公司第三届董事会副董事长的议案》
刘惠斌先生当选为公司第三届董事会副董事长,任期自本次董事会审议通过之日起至本届董事会任期届满时止。
表决情况:同意12票,反对0票,弃权0票。
(四)审议通过《关于选举公司第三届董事会各专门委员会委员及主任委员的议案》
公司第三届董事会专门委员会成员名单如下:
1.自本次董事会审议通过之日起生效。
(1)战略委员会:张涛(主任委员)、蒋青峰、李洋、韩羽、张健华;
(2)薪酬与提名委员会:张健华(主任委员)、张涛、刘凯湘;
(3)审计委员会:荣健(主任委员)、陈一峰、韩羽;
(4)风险控制委员会:刘凯湘(主任委员)、张小娟、蒋青峰。
2.自公司本次发行的H股股票在香港联交所上市之日起生效。
(1)战略委员会:张涛(主任委员)、蒋青峰、李洋、韩羽、张健华;
(2)薪酬与提名委员会:张健华(主任委员)、张涛、刘凯湘、荣健;
(3)审计委员会:荣健(主任委员)、陈一峰、韩羽;
(4)风险控制委员会:刘凯湘(主任委员)、张小娟、蒋青峰。
表决情况:同意12票,反对0票,弃权0票。
(五)审议通过《关于聘任公司总经理的议案》
同意聘任蒋青峰先生(简历详见附件)为公司总经理,任期自本次董事会审议通过之日起至本届董事会任期届满时止。
本议案事先经公司第三届董事会薪酬与提名委员会预审通过。
表决情况:同意12票,反对0票,弃权0票。
(六)审议通过《关于聘任公司董事会秘书的议案》
同意聘任何峰先生(简历详见附件)为公司董事会秘书,任期自本次董事会审议通过之日起至本届董事会任期届满时止。
本议案事先经公司第三届董事会薪酬与提名委员会预审通过。
表决情况:同意12票,反对0票,弃权0票。
(七)审议通过《关于聘任公司常务副总经理等其他高级管理人员的议案》
同意聘任何峰先生为公司常务副总经理,程家林先生、付家伟先生为公司副总经理,唐洪广先生为公司总会计师(财务负责人),倪学曦先生、陈磊先生为公司副总经理(职业经理人),史彬先生为公司合规总监、首席风险官,王育峰先生为公司首席信息官。上述公司高级管理人员(简历详见附件)任期自本次董事会审议通过之日起至本届董事会任期届满时止。
本议案事先经公司第三届董事会薪酬与提名委员会预审通过,《关于聘任公司总会计师(财务负责人)的议案》经公司第三届董事会审计委员会预审通过。本议案进行逐项表决,各子议案表决情况均为:同意12票,反对0票,弃权0票。
(八)审议通过《关于聘任公司总审计师的议案》
同意聘任陈征女士(简历详见附件)为公司总审计师,任期自本次董事会审议通过之日起至本届董事会任期届满时止。
表决情况:同意12票,反对0票,弃权0票。
(九)审议通过《关于聘任公司副总法律顾问的议案》
同意聘任向梦怡女士(简历详见附件)为公司副总法律顾问,任期自本次董事会审议通过之日起至本届董事会任期届满时止。
表决情况:同意12票,反对0票,弃权0票。
(十)审议通过《关于聘任公司证券事务代表的议案》
同意聘任杨葵先生(简历详见附件)为公司证券事务代表,协助董事会秘书履行职责,任期自本次董事会审议通过之日起至本届董事会任期届满时止。
表决情况:同意12票,反对0票,弃权0票。
特此公告。