9月29日晚间,常熟银行发布公告称,该行第八届董事会第二十一次会议审议通过相关议案,拟吸收合并无锡滨湖兴福村镇银行有限责任公司、江苏盱眙珠江村镇银行股份有限公司并设立分支机构。上述议案尚需提交股东会审议。
这并非常熟银行第一次对村镇银行体系“动刀”。
从2022年末直接管理控股31家村镇银行,到2026年6月末直接管理控股22家,常熟银行正在用“村改支”的方式,对旗下村镇银行进行一轮持续数年的“减量提质”。而在村镇银行数量做减法的同时,该行个人贷款规模已接近1400亿元,个人经营性贷款占比超过三分之一。
截至发稿前,常熟银行官网暂未披露互联网贷款合作机构名单。这家A股首批上市农商行,个人贷款业务究竟靠什么驱动?
村改支再落子
常熟银行是经国务院批准的全国首批股份制农村金融机构,前身为常熟市农村信用合作联合社,改制成立于2001年11月28日,注册资本33.16亿元,交通银行为第一大股东,持股9.01%。
2016年9月30日,常熟银行在上海证券交易所上市,股票代码601128.SH,是A股3家首批上市农商行之一。另外两家分别为2016年9月2日上市的江阴银行(002807.SH)和2016年8月23日上市的无锡银行(600908.SH)。
开甲财经注意到,常熟银行村镇银行规模的高峰时期为2022年:年度报告显示,该行直接管理控股31家村镇银行,参股9家机构,包括江苏镇江农商银行、江苏宝应农商银行、连云港东方农商银行、武汉农商银行、江苏泰兴农商银行、天津农商银行、江苏如东农商银行等。
到了2026年半年度报告,该行直接管理控股的村镇银行已降至22家,参股8家机构。
数量减少,但资产规模不降反升。2022年末,常熟银行旗下村镇银行总资产为445.50亿元;2026年6月末,这一数字已增至646.16亿元,总存款571.12亿元,总贷款452.28亿元。村镇银行不良率1.01%,较年初下降0.02个百分点;拨备覆盖率365.74%,较年初上升12.14个百分点。
这说明,常熟银行对村镇银行的整合并非简单收缩,而是通过吸收合并、村改支等方式,把原来分散的法人机构纳入母行统一管理,提升协同效率和风控能力。
从公开信息看,常熟银行的村改支路径已经比较清晰:2024年年报披露,丹徒支行为江苏镇江丹徒村镇银行村改支机构;2025年年报披露,盐城滨海支行、常州钟楼支行、南通如东支行下辖掘港支行、镇江润州支行为2025年12月村改支机构。
2026年上半年,该行完成云南曲靖地区4家村镇银行“四合一”吸收合并及系统上线工作,推动机构整合、数据并轨与业务贯通。本次拟吸收合并无锡滨湖兴福村镇银行、江苏盱眙珠江村镇银行并设立分支机构,是这一逻辑的延续。
对常熟银行而言,村改支至少有三重意义:一是将村镇银行法人改为母行支行,纳入统一品牌、统一风控、统一资金调度;二是降低小法人机构的管理成本和合规成本;三是通过网点整合,把县域金融触角进一步下沉。但挑战同样存在:吸收合并后的资产质量、人员安置、系统整合、文化融合,都需要时间检验。
业绩韧性
常熟银行2026年半年度报告显示,报告期内该行实现营业收入64.28亿元,同比增长6.05%;实现归母净利润21.78亿元,同比增长10.64%。截至2026年6月末,该行资产总额4247.88亿元,较年初增长5.39%。
资产质量方面,常熟银行继续保持行业领先水平。报告期末,该行不良贷款率0.75%,较年初下降0.01个百分点;拨备覆盖率431.94%,较年初下降19.31个百分点;拨贷比3.23%,较年初下降0.19个百分点。虽然拨备覆盖率有所下降,但仍远高于监管要求和行业平均水平,风险抵补能力充足。
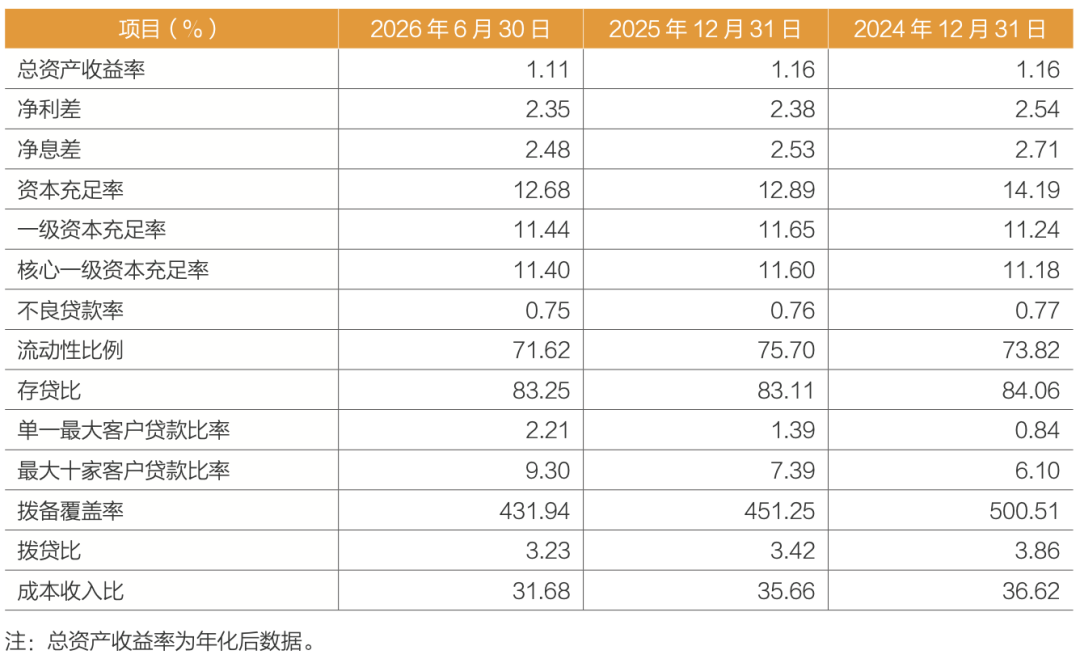
不过,净息差收窄的压力不容忽视。2026年6月末,常熟银行净息差2.48%,2025年末为2.53%,2024年末为2.71%;净利差2.35%,2025年末为2.38%,2024年末为2.54%。
与此同时,该行资本充足率12.68%,较年初下降0.21个百分点;一级资本充足率11.44%,核心一级资本充足率11.40%。成本收入比31.68%,较年初的35.66%明显改善,显示经营效率有所提升。
客户集中度方面,单一最大客户贷款比率从2025年末的1.39%升至2026年6月末的2.21%,最大十家客户贷款比率从7.39%升至9.30%。随着企业贷款扩张,集中度风险需要持续关注。
个人贷款拆解
常熟银行的零售底色,在贷款结构中体现得尤为明显。
截至2026年6月末,该行总贷款合计2736.02亿元。其中,企业贷款余额1108.83亿元,占总贷款之比40.53%,较2025年末的38.69%有所提升;个人贷款余额1389.12亿元,占总贷款之比50.77%,较2025年末的53.50%有所下降;票据贴现余额238.07亿元,占比8.70%,较2025年末的7.81%上升。
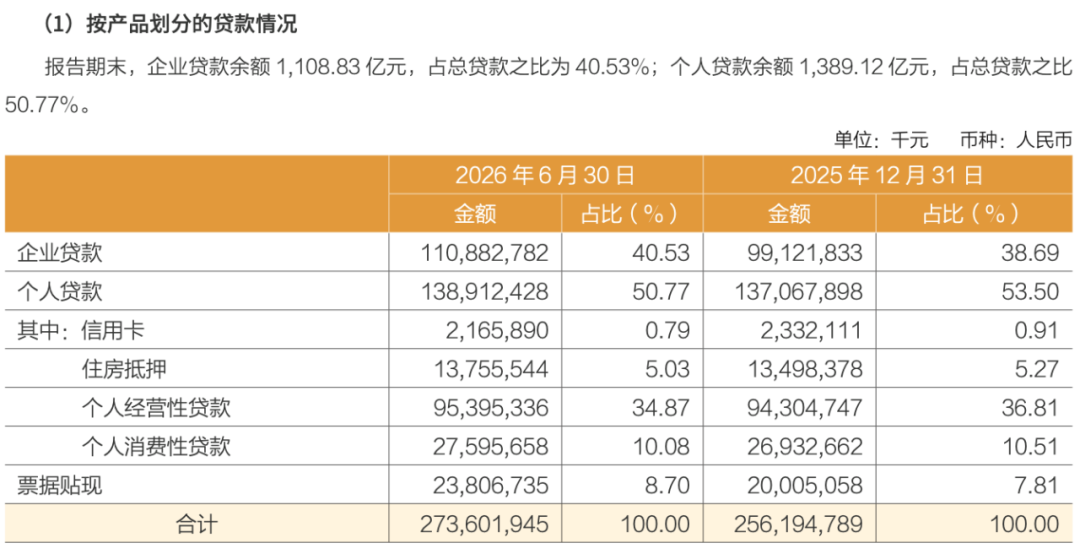
从增量看,2026年上半年,常熟银行个人贷款较年初增加约18.45亿元,其中个人经营性贷款增加约10.91亿元,个人消费性贷款增加约6.63亿元,住房抵押贷款增加约2.57亿元,信用卡贷款减少约1.66亿元。同期,企业贷款较年初增加约117.61亿元,票据贴现增加约38.02亿元。
个人贷款虽然仍是第一大贷款类别,但增速明显低于企业贷款和票据贴现,占比相应下降。
个人贷款内部,个人经营性贷款是绝对主力。截至2026年6月末,个人经营性贷款余额953.95亿元,占贷款总额的34.87%;个人消费性贷款余额275.96亿元,占贷款总额的10.08%;住房抵押贷款余额137.56亿元,占5.03%;信用卡余额21.66亿元,占0.79%。
与2025年末相比,个人经营性贷款占比从36.81%降至34.87%,但余额仍在增长;信用卡余额和占比双双下降,显示该行在零售端进行结构性调整。这一结构符合常熟银行“三农两小”的市场定位。个人经营性贷款通常单户金额小、分散度高、与本地产业和个体工商户经营场景绑定,依赖线下网点和客户经理尽调,风险定价能力要求较高。
常熟银行不良率长期维持在0.75%左右,说明其在小微和个体经营贷领域具备较强的风控积累。但另一方面,个人经营贷增速放缓、企业贷款扩张加快,也意味着该行资产端正在从零售向对公和票据倾斜,这可能与宏观需求、信贷投放节奏和资本约束有关。
截至发稿前,开甲财经在常熟银行官网暂未检索到“互联网贷款”“合作机构”等相关名单。
按照《商业银行互联网贷款管理暂行办法》等监管要求,商业银行开展互联网贷款合作,应当在官方网站等渠道披露合作机构名单,包括合作机构名称、合作范围等信息。官网未披露相关名单,意味着该行个人贷款业务主要依托线下网点和本地化自营场景展开。
挑战与展望
常熟银行的村改支整合,是中小银行改革化险背景下的一个典型样本。通过吸收合并村镇银行并设立分支机构,该行可以在保持县域覆盖的同时,降低小法人机构数量,强化总行管控。但从2026年半年报看,常熟银行也面临几重挑战:
一是净息差收窄。净息差从2024年末的2.71%降至2026年6月末的2.48%,资产端收益率下行和负债端成本刚性并存,对盈利增长形成压力。
二是资本约束。资本充足率、一级资本充足率、核心一级资本充足率较年初均有下降,业务扩张需要资本补充支持。
三是贷款结构变化。企业贷款和票据贴现增速快于个人贷款,客户集中度上升,需关注对公资产质量和集中度风险。
四是个人贷款自营模式的边界。若互联网贷款合作名单确实缺席,常熟银行个人贷款更依赖自营网点和本地化场景,这种模式风控扎实但扩张速度可能受限。如何在规模、收益和风险之间找到平衡,是其零售转型的关键。
作为A股首批上市农商行,常熟银行以“县域金融、小微金融、普惠金融”为标签,不良率、拨备覆盖率等指标长期处于上市银行第一梯队。村改支再落子,既是其村镇银行整合的延续,也是其县域金融战略的再校准。
接下来,市场需要关注的是:吸收合并能否顺利落地,个人贷款自营模式能否持续支撑增长,以及净息差收窄之下,这家4247亿资产的农商行如何守住资产质量优势。