来源 :小康金融2026-08-28
摘要
事项:
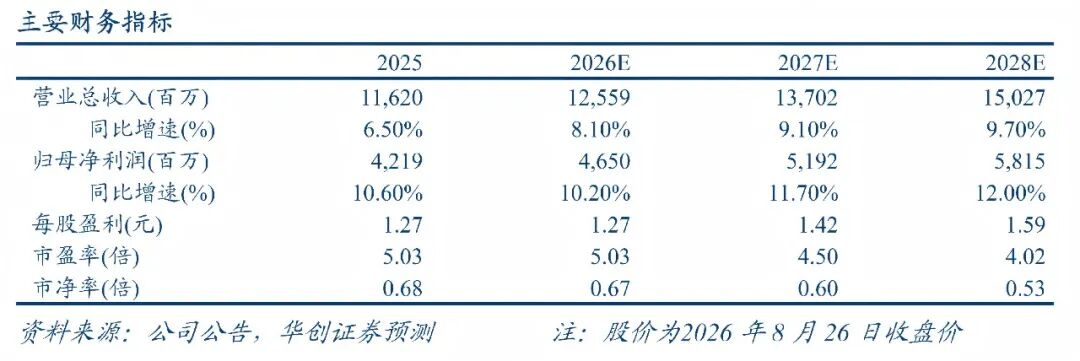
8月26日晚,常熟银行披露2026年半年度报告,1H26实现营业收入64.28亿元,同比+6.05%;实现归母净利润21.78亿元,同比+10.64%。不良率0.75%,环比持平;拨备覆盖率431.94%,环比下降6.2pct。
评论:
息差同比降幅收窄,资产质量阶段性承压,利润保持双位数增长。1)非息收入贡献下降,2Q26营收增速边际放缓。2Q26营收同比+5.4%,增速环比下降1.4pct,主要是二季度非息收入增速边际放缓,2Q26中收/其他非息收入分别同比+38.6%/+0.9%,增速环比分别-2.3pct/-5.1pct。得益于息差同比降幅收窄,2Q26净利息收入同比增长5.9%,增速环比+0.2pct,是营收的稳定器。2)成本有效管控,但资产质量阶段性承压,业绩增速有所放缓。上半年归母净利润同比+10.64%,较一季度下降0.46pct,或主要由于小微企业的还款能力阶段性承压,我们测算单季不良生成率边际上升,公司加大了拨备计提力度,二季度资产减值损失同比增长14.4%,公司已组建清收专班,加大不良处置与核销后回收力度。公司成本控制能力较强,成本收入比同比下降2.9pct至31.68%,对利润形成正向贡献。
信贷规模稳健增长,对公为主要驱动,本土市场增长贡献提升。1)资产规模稳步扩张,对公贷款为主要增长点。1H26生息资产/贷款分别同比5.4%/8.8%,增速环比分别-2.1pct/+0.9pct,主要是投资增速边际下行,同比增长2.8%,增速环比-6.8pct。结构上,企业/个人贷款分别同比增长17.0%/1.9%,增速环比分别+2.7pct/-0.6pct;个人贷款中,或主要是信用卡信贷需求较弱,按揭及消费贷增长相对较好,按揭/信用卡/消费贷/个人经营贷分别同比+4.9%/-11.7%/+5.0%/+1.0%。2)本土市场增长贡献提升。从区域看,常熟地区贷款较年初增长9.8%,增速高于异地分行(+5.6%)和省外村镇银行(+4.4%),显示出公司在本土市场的深厚根基和强劲增长动力。
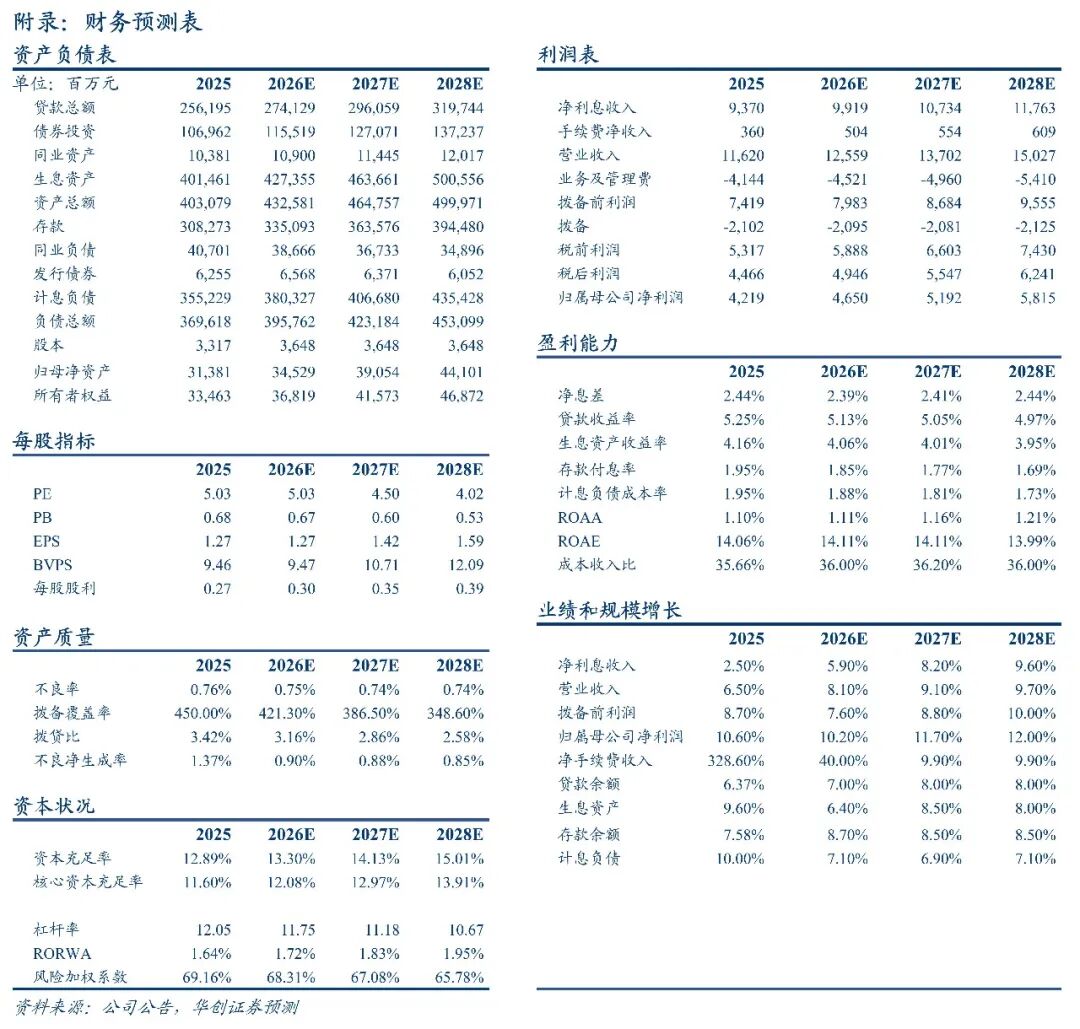
息差同比降幅收窄,主要是资产端收益率同比降幅收窄。1H26净息差为2.48%,较2025年末下降5bp,仍处行业领先水平。根据我们测算的期初期末口径息差,2Q26单季净息差为2.41%,环比下降6bp。其中,测算单季生息资产收益率/计息负债成本率分别下降12bp/8bp至3.84%/1.55%(2Q25的降幅分别为-21bp/-13bp)。公司继续优化存款结构,1H26活期存款占比20.87%,较年初提升1.31pct,后续存款成本率仍有继续压降空间。
资产质量阶段性承压,但小微风险可控,拨备水平仍较充足。公司不良率环比持平于0.75%,继续保持行业优异水平。我们测算2Q26单季年化不良生成率约为1.64%,环比+0.7pct,反映存量小微风险仍在释放周期,与此前的判断一致。从前瞻性指标看,关注率为1.58%,较年初下降1bp;逾期贷款占比为1.95%,较年初微升3bp,表明资产质量面临一定压力但总体风险可控。拨备覆盖率431.94%,环比下降6.2pct,尽管拨备覆盖率有所下降,但目前水平依然十分充足,风险抵御能力强。
投资建议:略。
风险提示:经济增长动能不足下银行息差进一步承压,银行信贷投放不及预期。
数据追踪